Tác giả: Community

Công ty mẹ ChatGPT lỗ hàng chục tỷ USD dù doanh thu và lượng người dùng không ngừng tăng

Doanh thu công ty mẹ ChatGPT OpenAI tăng khoảng 50% trong quý III năm 2026, lên 10 tỷ USD. Tuy nhiên, khoản lỗ hoạt động tiếp tục phình to.

OpenAI ghi nhận mức tăng trưởng doanh thu đáng kể trong quý III/2026, nhưng kết quả kinh doanh vẫn cực kỳ ảm đạm. Theo tài liệu được công ty chia sẻ với các nhà đầu tư, doanh thu OpenAI đạt 10 tỷ USD, tăng khoảng 50% so với quý trước. Dù vậy, khoản lỗ hoạt động cũng tăng từ 10,1 lên 10,9 tỷ USD.

OpenAI đang cải thiện tốc độ tăng trưởng, nhưng chưa thể chuyển hóa doanh thu thành hiệu quả tài chính tương xứng. Trong khi đó, Anthropic, nhà phát triển Claude, tiếp tục tạo khoảng cách đáng kể về doanh thu và khả năng kiểm soát thua lỗ.

Anthropic đạt doanh thu 17 tỷ USD trong quý III và ghi nhận khoản lỗ hoạt động 567 triệu USD. Con số này thấp hơn đáng kể so với mức lỗ 10,9 tỷ USD của OpenAI. Tuy nhiên, cách tính kết quả kinh doanh của hai công ty có sự khác biệt.

Cụ thể, khi tính khoản lỗ, OpenAI không tính chi phí trả thù lao cho nhân viên bằng cổ phiếu, trong khi Anthropic vẫn đưa khoản này vào chi phí hoạt động. Theo một nguồn tin chia sẻ với tờ WSJ, riêng khoản thù lao bằng cổ phiếu của OpenAI đã lên tới 2,6 tỷ USD trong quý III. Vì vậy, hai con số thua lỗ không hoàn toàn có thể so sánh trực tiếp.

Dù khoản lỗ tiếp tục tăng, OpenAI đã cải thiện biên lợi nhuận hoạt động điều chỉnh từ -150% trong quý II xuống còn -109% trong quý III. Đây là tín hiệu tích cực, cho thấy doanh thu đang tăng nhanh hơn mức thua lỗ tương ứng.

OpenAI hiện tập trung mở rộng thị trường doanh nghiệp – lĩnh vực Anthropic đang có lợi thế. Công ty đã giảm giá các mô hình AI mới nhất nhằm thu hút khách hàng và gia tăng thị phần. OpenAI cũng tuyển dụng Dali Rajic vào vị trí giám đốc doanh thu, với nhiệm vụ phát triển mảng kinh doanh này.

Ở mảng người dùng cá nhân, số người trả phí ChatGPT đã tăng lên khoảng 100 triệu, tương đương 8,5% tổng số người dùng hoạt động hàng tuần. Tỷ lệ này cho thấy OpenAI đang đạt được một số tiến triển trong việc chuyển người dùng miễn phí sang trả phí.

Công ty cũng triển khai quảng cáo trên ChatGPT từ đầu năm nay và kỳ vọng nguồn thu mới sẽ góp phần cải thiện biên lợi nhuận. Tuy nhiên, chưa có số liệu cụ thể về kết quả kinh doanh của mảng quảng cáo.

OpenAI đang tìm cách lấy lại đà cạnh tranh trước Anthropic, sau khi đối thủ vượt lên về doanh thu trong năm nay nhờ sức hút của công cụ lập trình Claude Code.

Một số dữ liệu bên thứ ba cho thấy OpenAI đã thu hẹp khoảng cách với Anthropic trong quý III, khi một số doanh nghiệp bắt đầu tìm kiếm lựa chọn có chi phí hợp lý hơn Claude.

Áp lực doanh số còn đến từ thị trường vốn. Cả OpenAI và Anthropic đều chịu ảnh hưởng từ đợt bán tháo cổ phiếu công nghệ gần đây. Trong vòng gọi vốn mới nhất, OpenAI huy động được chưa bằng một nửa mục tiêu ban đầu 30 tỷ USD và vẫn đang tìm thêm nhà đầu tư để hoàn tất vòng vốn.

Anthropic cũng đang hướng tới mức định giá 1.330 tỷ USD khi niêm yết cổ phiếu, thấp hơn con số khoảng 2.000 tỷ USD từng được đề cập vài tháng trước, theo Wall Street Journal.

OpenAI đang chuẩn bị đưa cổ phiếu lên sàn trong năm 2027. Để tạo niềm tin với nhà đầu tư, công ty cần chứng minh đà tăng trưởng hiện tại có thể đi cùng khả năng kiểm soát chi phí tốt hơn.

Uni-President của Trung Quốc muốn mua lại quyền vận hành chuỗi KFC và Pizza Hut tại Việt Nam

Tập đoàn thực phẩm Uni-President (Đài Loan, Trung Quốc) đang đàm phán nâng cao để mua lại mảng kinh doanh nhà hàng của Jardine Matheson tại châu Á, với mức định giá khoảng 400 triệu USD.

Tập đoàn thực phẩm Uni-President Enterprises (Đài Loan, Trung Quốc) đang trong giai đoạn đàm phán nâng cao để mua lại mảng kinh doanh nhà hàng của Jardine Matheson, tập đoàn vận hành khoảng 1.000 nhà hàng KFC và Pizza Hut tại 5 thị trường châu Á, trong đó có Việt Nam, theo Reuters.

Dẫn lời một trong hai nguồn tin am hiểu vấn đề, Reuters tiết lộ thương vụ có thể định giá Jardine Restaurant Group (JRG) (công ty con của Jardine Matheson, hiện trực tiếp vận hành các chuỗi đồ ăn nhanh) ở mức khoảng 400 triệu USD.

Thỏa thuận có thể đạt được trước khi kết thúc năm 2026, dù các điều khoản chưa được hoàn tất và vẫn còn những yếu tố chưa chắc chắn. Hai nguồn tin đề nghị giấu tên do tính bảo mật của thông tin.

Trước đó, Reuters đưa tin hồi tháng 5 rằng Carlyle Group và Yum China cũng nằm trong số những bên bày tỏ sự quan tâm đến hoạt động kinh doanh của Jardine Matheson.

Theo Reuters, người phát ngôn của Jardine Matheson từ chối bình luận về thương vụ mới này Trong khi đó, Uni-President cũng không phản hồi đề nghị bình luận của hãng tin.

Có trụ sở tại Hong Kong, JRG hiện vận hành khoảng 1.000 nhà hàng KFC và Pizza Hut, với khoảng 25.000 nhân viên tại Hong Kong, Macau, Myanmar, Đài Loan và Việt Nam. Doanh nghiệp cũng sở hữu PHD, chuỗi pizza mang đi tại Hong Kong.

Theo các nguồn tin, hoạt động kinh doanh của JRG tạo ra khoảng 35-40 triệu USD lợi nhuận trước lãi vay, thuế và khấu hao (EBITDA).

Thương vụ chuyển nhượng của Jardine Matheson diễn ra trong bối cảnh tại thị trường châu Á, các chuỗi thức ăn nhanh toàn cầu đang hưởng lợi từ quá trình đô thị hóa, dân số trẻ và nhu cầu ngày càng tăng đối với các lựa chọn ăn uống có giá phải chăng. Những yếu tố này giúp các thương hiệu đồ ăn nhanh thu hút lượng vốn lớn từ các nhà đầu tư chiến lược trong khu vực và các quỹ đầu tư tư nhân trong thập kỷ qua.

Tuy nhiên, chi tiêu tiêu dùng tại Hong Kong đang suy yếu. Trong báo cáo thường niên năm 2025, Jardine cho biết áp lực giảm phát đã ảnh hưởng đến mảng nhà hàng và tiêu dùng trong danh mục đầu tư của tập đoàn.

Về phía bên mua, tập đoàn Uni-President có hoạt động kinh doanh trải rộng trên nhiều lĩnh vực, gồm sản xuất thực phẩm, cửa hàng tiện lợi, phân phối, logistics, bao bì, dịch vụ giải trí và đầu tư, theo báo cáo thường niên năm 2025.

Hệ sinh thái của tập đoàn bao gồm President Chain Store, đơn vị vận hành hệ thống cửa hàng tiện lợi 7-Eleven tại Đài Loan, và President Starbucks Coffee.

Tuy nhiên, lợi nhuận ròng trong năm 2025 của Uni-President giảm 5,1% so với năm trước, xuống còn 19,63 tỷ Đài tệ, tương đương 597,4 triệu USD. Theo báo cáo thường niên, kết quả này chịu ảnh hưởng từ chi phí hạt cà phê tăng cao và quá trình tái cơ cấu hoạt động thương mại điện tử.

Cổ phiếu Uni-President cũng gần như đi ngang trong năm 2026, đưa giá trị vốn hóa thị trường của tập đoàn đạt khoảng 13,1 tỷ USD.

Thương vụ bán JRG cũng đánh dấu bước đi mới nhất trong quá trình thoái vốn của Jardine Matheson, khi tập đoàn tìm cách tái phân bổ nguồn lực vào các lĩnh vực kinh doanh cốt lõi.

Tháng 1, Jardine Matheson đã hoàn tất thương vụ mua lại tập đoàn khách sạn hạng sang Mandarin Oriental với giá 4,2 tỷ USD.

Đến tháng 8, Jardine Cycle & Carriage, đơn vị phân phối ô tô thuộc Jardine Matheson, đồng ý bán các hoạt động kinh doanh đại lý Mercedes-Benz, Kia và Mitsubishi tại Singapore và Malaysia cho tập đoàn năng lượng, hóa chất Chandra Asri Pacific của Indonesia. Thương vụ có giá 265 triệu đô la Singapore, tương đương 207 triệu USD.

Điều gì khiến người dùng sẵn sàng trả giá cao hơn cho 1 ly cà phê như Starbucks

Một ly cà phê giá 100.000 đồng từng là lựa chọn khiến nhiều người tiêu dùng cân nhắc. Tuy nhiên, mức giá này đang dần xuất hiện phổ biến hơn tại một bộ phận quán cà phê ở Hà Nội và TP.HCM, đặc biệt trong nhóm thương hiệu quốc tế, cà phê đặc sản (specialty) và những cửa hàng đầu tư mạnh vào không gian, dịch vụ.

Khi giá trị không chỉ nằm trong một ly cà phê

Dù chưa phải mặt bằng chung của thị trường, xu hướng này cho thấy một bộ phận khách hàng đô thị ngày càng sẵn sàng chi trả cao hơn cho đồ uống. Khi đó, câu hỏi đặt ra không chỉ là vì sao một ly cà phê có giá bằng hoặc hơn một bữa ăn bình dân, mà còn là doanh nghiệp phải tạo ra giá trị gì để khách hàng chấp nhận mức giá ấy.

Câu chuyện của Starbucks, thương hiệu đã đưa cà phê trở thành một phần trong văn hóa tiêu dùng hiện đại, là một ví dụ đáng chú ý. Trong cuốn sách “Dốc hết trái tim: Cách Starbucks xây dựng công ty bằng từng tách cà phê”, Howard Schultz kể lại hành trình phát triển doanh nghiệp từ một cửa hàng nhỏ tại Seattle thành thương hiệu cà phê có mặt trên toàn cầu.

Thông qua câu chuyện này, độc giả có thể nhìn thấy cách một doanh nghiệp không chỉ bán đồ uống, mà còn xây dựng giá trị thương hiệu, định hình thói quen tiêu dùng và tạo ra mô hình kinh doanh có khả năng nhân rộng.

Howard Schultz không phải người sáng lập Starbucks từ những ngày đầu. Năm 1981, khi đang làm việc trong lĩnh vực kinh doanh thiết bị pha chế, ông biết đến Starbucks và bị thu hút bởi cách doanh nghiệp này chú trọng cà phê hạt nguyên chất. Một năm sau, Schultz gia nhập công ty với vai trò phụ trách marketing và hoạt động bán lẻ.

Bước ngoặt trong tư duy kinh doanh của ông đến sau chuyến đi Italy năm 1983. Tại đây, Schultz ấn tượng với văn hóa quán cà phê của người Italy, nơi khách hàng không đơn thuần ghé vào mua một tách espresso rồi rời đi, mà còn dành thời gian trò chuyện, gặp gỡ và tận hưởng không gian.

Ông nhận ra cà phê có thể được phát triển thành một trải nghiệm tiêu dùng rộng hơn, thay vì chỉ là sản phẩm đồ uống phục vụ nhu cầu tỉnh táo hàng ngày.

Khi trở về Mỹ, Schultz đề xuất đưa mô hình quán cà phê kiểu Italy vào Starbucks. Tuy nhiên, những người sáng lập khi đó không hoàn toàn đồng tình với định hướng này. Năm 1985, ông rời công ty để thành lập Il Giornale, một chuỗi quán cà phê theo phong cách Italy.

Hai năm sau, Schultz cùng các nhà đầu tư mua lại Starbucks với giá khoảng 4 triệu USD. Ông kết hợp hoạt động của Il Giornale với thương hiệu Starbucks và bắt đầu triển khai tầm nhìn xây dựng một hệ thống quán cà phê mang trải nghiệm riêng biệt.

Đây là một trong những bước ngoặt quan trọng được kể lại trong “Dốc hết trái tim”. Thay vì cạnh tranh bằng việc bán cà phê với mức giá thấp hơn, Schultz muốn xây dựng một thương hiệu khiến khách hàng có lý do để quay lại, dành thời gian tại cửa hàng và sẵn sàng trả tiền cho những giá trị vượt ra ngoài sản phẩm.

Khái niệm “third place” (không gian thứ ba) trở thành một phần trong triết lý kinh doanh của Starbucks. Nếu gia đình là không gian thứ nhất, nơi làm việc là không gian thứ hai, thì quán cà phê có thể trở thành địa điểm thứ ba để khách hàng thư giãn, gặp gỡ hoặc làm việc.

Từ góc độ kinh doanh và marketing, đây là sự thay đổi đáng kể trong cách định nghĩa sản phẩm. Doanh nghiệp không còn chỉ bán một cốc cà phê có giá trị được quyết định bởi nguyên liệu và công thức pha chế, mà còn cung cấp không gian, sự tiện lợi, dịch vụ và cảm xúc cho khách hàng.

Điều này phần nào lý giải vì sao một ly cà phê có thể có mức giá khác biệt đáng kể giữa các mô hình kinh doanh. Hai cửa hàng sử dụng nguyên liệu tương đương nhưng có vị trí, thiết kế, chất lượng phục vụ và định vị thương hiệu khác nhau vẫn có thể đưa ra mức giá bán rất khác nhau.

Xây dựng thương hiệu để tạo quyền định giá

Một trong những bài toán lớn nhất của kinh doanh cà phê là làm thế nào để khách hàng không chỉ mua sản phẩm một lần mà còn hình thành thói quen quay lại.

Với Starbucks, câu trả lời không nằm ở một chiến dịch quảng cáo đơn lẻ, mà ở việc xây dựng hệ thống nhận diện và trải nghiệm nhất quán. Từ thiết kế cửa hàng, cách pha chế, bao bì, đồng phục nhân viên đến cách giao tiếp với khách hàng, các yếu tố này được tổ chức thành một trải nghiệm có thể nhận diện ở nhiều địa điểm khác nhau.

Điều đó giúp Starbucks tạo dựng một tệp khách hàng trung thành, đồng thời giảm sự phụ thuộc vào cạnh tranh giá trực tiếp.

Trong cuốn sách, Schultz nhiều lần nhấn mạnh tầm quan trọng của chất lượng sản phẩm và con người đối với quá trình xây dựng thương hiệu. Theo ông, muốn khách hàng có trải nghiệm tốt, doanh nghiệp trước hết phải tạo ra môi trường làm việc phù hợp cho nhân viên.

Đây cũng là lý do Starbucks lựa chọn đầu tư vào chế độ phúc lợi và đào tạo nhân sự, kể cả với những nhân viên làm việc bán thời gian. Doanh nghiệp kỳ vọng những người trực tiếp tiếp xúc với khách hàng phải hiểu và truyền tải được các giá trị thương hiệu.

Với một ngành kinh doanh có tính cạnh tranh cao như F&B, đây là yếu tố không dễ sao chép. Đối thủ có thể mở cửa hàng với thiết kế tương tự, sử dụng cùng loại máy pha chế hoặc đưa ra menu gần giống, nhưng việc xây dựng văn hóa phục vụ và duy trì chất lượng đồng nhất trên toàn hệ thống đòi hỏi thời gian và năng lực quản trị.

Khi thương hiệu tạo được sự khác biệt trong nhận thức khách hàng, doanh nghiệp có thêm dư địa định giá sản phẩm. Người mua không chỉ so sánh giá của một ly latte giữa các cửa hàng, mà còn cân nhắc mức độ quen thuộc, sự thuận tiện và trải nghiệm mà thương hiệu mang lại.

Tuy nhiên, quyền định giá không phải lợi thế có thể duy trì vô thời hạn. Khi chất lượng sản phẩm suy giảm hoặc trải nghiệm không còn tương xứng với mức giá, khách hàng có thể chuyển sang lựa chọn khác. Bởi vậy, thương hiệu càng định vị ở phân khúc cao, áp lực duy trì lời hứa với người tiêu dùng càng lớn.

Facebook bắt đầu ra mắt gói trả phí Facebook Plus tại Việt Nam

Nhiều người dùng Việt Nam nhận được lời mời sử dụng gói Facebook Plus với giá 27.990 đồng/tháng, bổ sung nhiều tính năng cho Facebook và Messenger.

Facebook Plus là gói thuê bao có trả phí của Meta, cung cấp những tiện ích bổ sung bên cạnh các chức năng miễn phí trên mạng xã hội. Tại Việt Nam, dịch vụ được giới thiệu với mức giá 27.990 đồng/tháng, kèm chương trình dùng thử miễn phí trong một tuần.

Khác với Meta Verified, vốn tập trung vào xác minh tài khoản và các quyền lợi liên quan, Facebook Plus hướng đến những tiện ích bổ sung trong quá trình sử dụng mạng xã hội hàng ngày.

Một trong những quyền lợi của Facebook Plus là khả năng bày tỏ cảm xúc đa dạng hơn đối với tin (Story). Người dùng cũng có thể xem thông tin chi tiết về lượt xem lại tin, thay vì chỉ theo dõi danh sách người đã xem như thông thường.

Gói dịch vụ còn cho phép xem trước tin và kéo dài thời gian hiển thị tin. Trong phiên bản Facebook miễn phí, tin thường biến mất khỏi vị trí hiển thị sau 24 giờ kể từ khi đăng. Tuy nhiên, thông tin hiện có chưa cho biết Facebook Plus có thể kéo dài thời gian này thêm bao lâu.

Một tính năng khác là tùy chỉnh biểu tượng ứng dụng, cho phép người đăng ký thay đổi hình thức hiển thị Facebook trên màn hình thiết bị. Đây là tiện ích mang tính cá nhân hóa, không trực tiếp ảnh hưởng đến những chức năng cốt lõi của mạng xã hội.

Thông báo đăng ký cũng ghi rõ các quyền lợi được cung cấp trên Facebook và Messenger, nhưng chưa xác định cụ thể tính năng nào áp dụng riêng cho từng ứng dụng.

Về thanh toán, người dùng được mời trải nghiệm miễn phí trong 7 ngày. Sau thời gian dùng thử, gói thuê bao có giá 27.990 đồng/tháng, với lưu ý giá có thể bao gồm thuế. Dịch vụ sẽ tự động gia hạn cho đến khi người dùng hủy đăng ký.

Sự xuất hiện của Facebook Plus phản ánh xu hướng các nền tảng mạng xã hội mở rộng nguồn thu ngoài quảng cáo. Thay vì chỉ khai thác doanh thu từ nhà quảng cáo, doanh nghiệp có thể cung cấp những tiện ích nâng cao để thu phí trực tiếp từ người sử dụng.

Mô hình này đã xuất hiện trên nhiều dịch vụ mạng xã hội. Snapchat+ cung cấp các tính năng cá nhân hóa và tiện ích bổ sung, trong khi X Premium kết hợp một số quyền lợi về tài khoản, nội dung và trải nghiệm sử dụng.

Cách một nhóm bán hàng trực tuyến tại Việt Nam quản lý bốn gian hàng với MoreLogin

MoreLogin là nền tảng có tính năng tách riêng tài khoản và tự động hóa công việc bằng AI. Với MoreLogin, từ nhà bán hàng, nhà quảng cáo hay thương hiệu có thể đăng nhập và sử dụng cùng lúc nhiều tài khoản khác nhau với các môi trường trình duyệt riêng biệt mà không phải lo lại các rủi ro thường gặp với cách làm truyền thống.

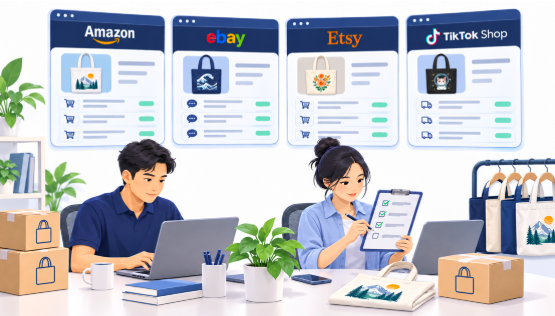
9 giờ sáng, một nhóm bán hàng trực tuyến tại Việt Nam bắt đầu ngày làm việc. Gian hàng Amazon có một số sản phẩm cần cập nhật tồn kho. Một khách hàng trên eBay hỏi về kích thước của chiếc túi vải canvas. Một đơn đặt làm theo yêu cầu trên Etsy đang chờ xác nhận, còn gian hàng TikTok Shop dự kiến đăng video giới thiệu sản phẩm mới vào buổi chiều.

Các thành viên chia nhau phụ trách sản phẩm, chăm sóc khách hàng, nội dung và vận hành trên bốn nền tảng. Khi mở thêm gian hàng, họ phải theo dõi nhiều đơn hàng, sản phẩm và phiên đăng nhập hơn, đồng thời phân quyền cho từng người và xử lý các việc lặp lại hằng ngày.

Đây là tình huống khá phổ biến với các đội ngũ bán hàng qua nhiều kênh quốc tế. Một nhân viên có thể cần truy cập nhiều gian hàng, và một gian hàng cũng có thể do nhiều người ở các vị trí khác nhau cùng phụ trách.

Nếu thường xuyên chuyển đổi giữa tất cả các tài khoản trong cùng một trình duyệt thông thường, nhân viên dễ mở nhầm gian hàng hoặc nhầm phiên đăng nhập. Việc chia sẻ trực tiếp mật khẩu tài khoản cũng khiến thông tin nhạy cảm khó quản lý hơn, nhất là khi cần bàn giao công việc tạm thời.

MoreLogin cung cấp giải pháp quản lý nhiều tài khoản, kết hợp hồ sơ trình duyệt riêng biệt, điện thoại đám mây, công cụ tự động hóa và tính năng bảo mật cho đội ngũ. Đội ngũ có thể dùng hồ sơ trình duyệt để quản lý gian hàng trên web, dùng điện thoại đám mây để thao tác trên ứng dụng di động và chọn RPA (tự động hóa quy trình bằng robot), công cụ đồng bộ thao tác hoặc công cụ AI để hỗ trợ các việc lặp lại.

Tình huống giả định dưới đây cho thấy nhóm sử dụng MoreLogin ra sao để xử lý công việc hằng ngày trên bốn nền tảng.

1. Tách biệt tài khoản: Dùng trình duyệt cho gian hàng trên web, dùng điện thoại đám mây cho ứng dụng di động

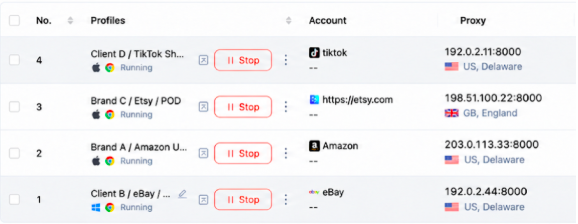
Trước hết, đội ngũ tạo một hồ sơ trình duyệt riêng cho từng gian hàng trong MoreLogin và đặt tên theo mẫu “Tên nền tảng + Tên gian hàng”.

Mỗi hồ sơ trình duyệt có thể lưu riêng phiên đăng nhập, cookie và cấu hình trình duyệt. Đội ngũ cũng có thể thiết lập proxy tùy theo nhu cầu. Nhờ vậy, mọi người biết cần mở hồ sơ nào để cập nhật tồn kho trên Amazon, trả lời khách trên eBay hay xử lý đơn hàng trên Etsy.

Buổi sáng, nhân viên phụ trách sản phẩm cần cập nhật tồn kho của một mẫu túi vải canvas trên Amazon. Cô mở hồ sơ trình duyệt tương ứng, đối chiếu mã sản phẩm trước khi cập nhật, rồi kiểm tra lại số lượng có thể bán hiển thị trên trang.

Cùng lúc đó, nhân viên chăm sóc khách hàng mở hồ sơ eBay để trả lời tin nhắn của người mua. Mỗi người làm việc trong hồ sơ mình được cấp quyền, nên cả hai có thể xử lý công việc song song mà không phải đăng xuất rồi đăng nhập sang gian hàng khác trong cùng một trình duyệt.

Với hoạt động bán hàng xuyên biên giới cần kết nối qua proxy, quản trị viên có thể cấu hình dịch vụ proxy cho từng hồ sơ trình duyệt dựa trên nhu cầu kinh doanh và quy định của nền tảng.

MoreLogin quản lý hồ sơ trình duyệt và cấu hình của từng hồ sơ. Kết nối mạng do nhà cung cấp proxy đảm nhiệm. Nhóm có thể dùng hai dịch vụ cùng nhau để dễ quản lý hồ sơ và thiết lập mạng.

Các nền tảng vẫn có thể yêu cầu kiểm tra bảo mật ngay cả khi đội ngũ sử dụng hồ sơ trình duyệt riêng và địa chỉ IP proxy. Nhân viên vẫn cần tuân thủ chính sách đăng nhập và vận hành của từng nền tảng.

Danh sách hồ sơ trình duyệt bằng tiếng Anh trong MoreLogin, hiển thị bốn gian hàng.

Xử lý công việc trên ứng dụng TikTok bằng điện thoại đám mây

Hồ sơ trình duyệt phù hợp với các trang quản trị trên web. Với những việc cần làm trên ứng dụng di động như TikTok, đội ngũ có thể dùng điện thoại đám mây của MoreLogin.

Đội ngũ cấp một điện thoại đám mây cho nhân viên phụ trách nội dung TikTok. Ngay trên máy tính, cô có thể mở ứng dụng Android trên điện thoại đám mây để xem bản nháp, kiểm tra phụ đề và ảnh bìa video, rồi xử lý các công việc trên ứng dụng theo quy định của nền tảng.

Khi chuẩn bị đăng video giới thiệu sản phẩm mới vào buổi chiều, cô xác nhận mình đang đăng nhập đúng tài khoản rồi kiểm tra sản phẩm được gắn vào video. Nếu cần đối chiếu tồn kho hoặc thông tin quản trị khác, cô mở hồ sơ trình duyệt của gian hàng TikTok Shop tương ứng.

2. Tiết kiệm thời gian nhờ tự động hóa: Khi nào nên dùng RPA, công cụ đồng bộ thao tác và AI?

Với các công việc có trình tự cố định và quy tắc rõ ràng, đội ngũ có thể dùng RPA của MoreLogin để biến những thao tác lặp lại thành quy trình có thể chạy nhiều lần.

RPA: Thiết lập quy trình từ các bước cố định

Một quy trình đơn giản có thể mở hồ sơ đã chọn, vào trang được thiết lập sẵn, thực hiện các thao tác cố định, rồi lưu hoặc sắp xếp kết quả theo cấu hình.

Nếu bố cục trang thay đổi, xuất hiện bước xác minh đăng nhập hoặc có lỗi trong lúc chạy, nhân viên cần kiểm tra và xử lý trực tiếp.

Công cụ đồng bộ thao tác: Giảm việc lặp lại trên nhiều hồ sơ

Ngoài RPA, MoreLogin còn có công cụ đồng bộ thao tác, phù hợp với một số công việc cần thực hiện các thao tác tương tự trên nhiều hồ sơ trình duyệt.

RPA phù hợp với các quy trình có trình tự định sẵn. Công cụ đồng bộ phù hợp khi đội ngũ muốn thực hiện cùng một thao tác được hỗ trợ trên nhiều hồ sơ.

AI Creator Hub: Từ một ảnh sản phẩm đến nhiều ý tưởng hình ảnh

Chẳng hạn, nhóm chuẩn bị chạy khuyến mãi cho một mẫu túi vải canvas đang bán trên Amazon. Nhân viên phụ trách sản phẩm đã chụp ảnh thật của chiếc túi. Nhóm nội dung cần thêm ảnh giới thiệu theo nhiều phong cách và tư liệu để làm video ngắn.

Nhân viên nội dung tải ảnh sản phẩm hiện có lên, mô tả phong cách hoặc bối cảnh sử dụng mong muốn, rồi dùng AI để tạo thêm hình ảnh hoặc lên ý tưởng cho video.

Đội ngũ vẫn cần kiểm tra nội dung do AI tạo. Màu sắc, kích thước, chất liệu và công dụng thể hiện trong ảnh phải khớp với sản phẩm thực tế. Ảnh ý tưởng do AI tạo cần được kiểm chứng trước khi dùng để giới thiệu sản phẩm và phải được phân biệt với ảnh chụp thật.

AI Agent tích hợp: Hỗ trợ nghiên cứu sản phẩm

Nhân viên phụ trách Amazon muốn tìm hiểu về một mẫu túi vải canvas mới. Khi làm thủ công, anh có thể phải tự mở các trang liên quan, tìm từ khóa, xem từng sản phẩm rồi tổng hợp giá, đánh giá và đặc điểm của từng mẫu.

Với các tác vụ được hỗ trợ, AI Agent tích hợp trong MoreLogin có thể giúp thao tác trên web và tổng hợp thông tin trong hồ sơ trình duyệt được chỉ định.

“Tìm các mẫu túi vải canvas tương tự trên Amazon trong hồ sơ trình duyệt được chỉ định. Tổng hợp tên sản phẩm, giá và các đặc điểm chính.”

Sau đó, người phụ trách đối chiếu kết quả với thông tin trên Amazon rồi quyết định có dùng dữ liệu đó để chọn mặt hàng hoặc cải thiện trang sản phẩm hay không.

Copy to Agent: Kết nối công cụ AI đang dùng với hồ sơ làm việc

Với Copy to Agent, người dùng có thể làm theo hướng dẫn kết nối của MoreLogin để cho phép một AI Agent tương thích truy cập hồ sơ làm việc tương ứng.

Các đội ngũ có nhân sự kỹ thuật cũng có thể dùng API, CLI hoặc các phương thức tích hợp khác trong phạm vi được hỗ trợ chính thức để xây dựng quy trình phù hợp với hoạt động của mình.

3. Phân quyền và bảo vệ thông tin của gian hàng

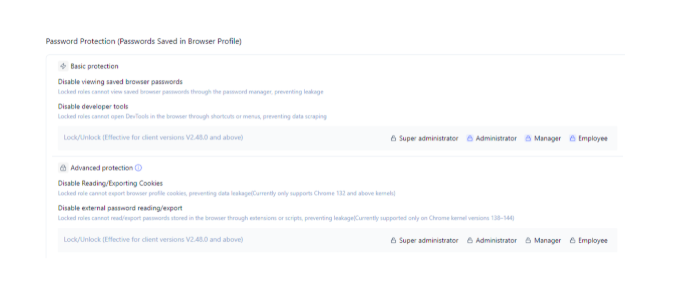
Giao diện tiếng Anh của Trung tâm bảo mật MoreLogin, hiển thị các tùy chọn bảo vệ mật khẩu và cookie cho vai trò Nhân viên.

Buổi chiều, người phụ trách đơn đặt làm theo yêu cầu trên Etsy đột xuất xin nghỉ. Một đơn vẫn đang chờ người mua xác nhận vị trí in chữ.

Việc chuyển trực tiếp tài khoản và mật khẩu của gian hàng cho nhân viên khác làm tăng rủi ro lộ thông tin đăng nhập. Sau đó, đội ngũ cũng khó xác định ai chịu trách nhiệm cho từng phần việc.

Trong MoreLogin, quản trị viên có thể cấp quyền truy cập từng hồ sơ trình duyệt dựa trên vai trò và nhiệm vụ của mỗi thành viên.

Ví dụ, nếu người tiếp nhận công việc hôm nay chỉ cần theo dõi đơn đặt làm theo yêu cầu trên Etsy, quản trị viên có thể chỉ cấp quyền truy cập hồ sơ Etsy.

Nhân viên dùng tài khoản MoreLogin của mình để mở hồ sơ đã được cấp quyền và tiếp tục công việc theo thông tin bàn giao. Nếu nền tảng yêu cầu đăng nhập lại hoặc xác minh danh tính, người có thẩm quyền sẽ xử lý.

Bảo vệ mật khẩu đã lưu và cookie

MoreLogin cung cấp các tính năng phân quyền và kiểm soát bảo mật cho đội ngũ. Tùy theo các thiết lập được hỗ trợ, quản trị viên có thể áp dụng biện pháp bảo vệ cho mật khẩu đã lưu trong trình duyệt, cookie và các thông tin nhạy cảm khác.

Quy tắc truy cập trang web: Giới hạn nội dung theo nhu cầu công việc

Ví dụ, một nhân viên vận hành cần xử lý đơn hàng, còn dữ liệu nhạy cảm về các khoản thanh toán của gian hàng nằm ngoài phạm vi công việc hằng ngày của người này.

Với những trang web được hỗ trợ, quản trị viên có thể dùng quy tắc bảo mật để giới hạn quyền truy cập, ẩn một số thành phần trên trang hoặc hạn chế thao tác nhấp và sao chép với các thành phần đó.

Hiệu quả của các biện pháp này phụ thuộc vào cấu hình, trang được hỗ trợ và phạm vi tính năng. Đội ngũ vẫn cần thiết lập vai trò, quyền tài chính và các tùy chọn bảo mật tài khoản trên chính nền tảng thương mại điện tử.

Nhật ký hoạt động: Theo dõi cách các hồ sơ được sử dụng

Nhật ký hoạt động của MoreLogin ghi lại một số thao tác và sự kiện quản trị, chẳng hạn như việc mở hoặc đóng hồ sơ trình duyệt.

Để xác nhận nhân viên đã đổi giá sản phẩm, trả lời một tin nhắn cụ thể của người mua hay xử lý xong một đơn hàng, hãy đối chiếu với dữ liệu trong trang quản trị của nền tảng tương ứng.

Khi nhân viên hoàn tất công việc tạm thời, chuyển vị trí hoặc nghỉ việc, quản trị viên nên rà soát và thu hồi những quyền truy cập không còn cần thiết.

Quản lý nhiều gian hàng bắt đầu từ cách tổ chức công việc

Trong ngày, người phụ trách sản phẩm cập nhật tồn kho trên Amazon, nhân viên chăm sóc khách hàng trả lời người mua trên eBay, người tiếp nhận công việc theo dõi đơn đặt làm theo yêu cầu trên Etsy, còn nhóm nội dung dùng điện thoại đám mây để chuẩn bị video cho TikTok Shop.

MoreLogin kết hợp hồ sơ trình duyệt, điện thoại đám mây, RPA, công cụ đồng bộ thao tác, AI và tính năng bảo mật cho đội ngũ. Khi vận hành nhiều nền tảng, mỗi thành viên có thể biết mình cần vào gian hàng nào, được cấp quyền gì và có thể giao những thao tác nào cho công cụ tự động hóa.

Special Offer từ MarketingTrips:

  • Tham khảo giải pháp Agency Listing từ MarketingTrips: Agency Networks
  • Đăng bài không giới hạn trên MarketingTrips vớfi chi phí chỉ bằng 1 bài đăng (Booking): Content Partner
  • Đăng ký (dành cho Agency): Sign up

Tham gia Cộng đồng We’re Marketer của MarketingTrips (Trang tin tức trực tuyến mới nhất về Marketing, Digital Marketing, Thương hiệu, Quảng cáo và Kinh doanh) để thảo luận các chủ đề về Marketing và Business tại: We’re Marketer

Công ty mẹ của ChatGPT được định giá 1.250 tỷ USD sau vòng gọi vốn mới

OpenAI – công ty mẹ phát triển ChatGPT – đã hoàn tất vòng gọi vốn mới với quy mô 11 tỷ USD với mức định giá 1.250 tỷ USD.

Theo Reuters, đợt rót vốn mới đã đẩy giá trị của “gã khổng lồ” trí tuệ nhân tạo OpenAI chạm ngưỡng 1.250 tỷ USD. Tuy nhiên, mức định giá này vẫn thấp hơn so với kỳ vọng ban đầu của công ty ở mức 1.500 tỷ USD.

Dù đã thu về 11 tỷ USD, con số này cũng thấp hơn so với mục tiêu huy động ban đầu lên tới 30 tỷ USD.

Vòng gọi vốn vừa qua đã chứng kiến sự góp mặt của những cái tên đình đám trong giới đầu tư là SoftBank và MGX.

Thông tin về thương vụ này cũng đã được Bloomberg hé lộ, trong bối cảnh sự quan tâm của thị trường dành cho các công ty AI đang dần hạ nhiệt thời gian gần đây.

Sự dịch chuyển tâm lý này xuất phát từ những lo ngại ngày càng lớn về bài toán chi tiêu quá mức của các công ty AI, cùng sự sụt giảm sâu của thị trường ở Mỹ.

Trong phiên giao dịch ngày thứ Năm ở thị trường Mỹ, chỉ số Nasdaq đã bốc hơi hơn 5%, ghi nhận mức giảm mạnh nhất trong vòng 19 tháng qua.

Thực tế, tâm lý bi quan đối với lĩnh vực trí tuệ nhân tạo (AI) đã gia tăng trước cuộc bầu cử. Tháng 10 vừa qua đã trở thành khoảng thời gian tồi tệ nhất của chỉ số Nasdaq kể từ tháng 3 năm.

Các nhà đầu tư ồ ạt tháo chạy khỏi những cái tên từng dẫn dắt thị trường: từ các nhà sản xuất chip cho đến những tên tuổi lớn trong lĩnh vực điện toán đám mây thế hệ mới.

Không chỉ OpenAI, ngay cả đối thủ Anthropic cũng có đợt IPO dự kiến bị điều chỉnh định giá xuống còn khoảng 1.500 tỷ USD, thấp hơn mốc 2.000 tỷ USD từng được kỳ vọng trước đó.


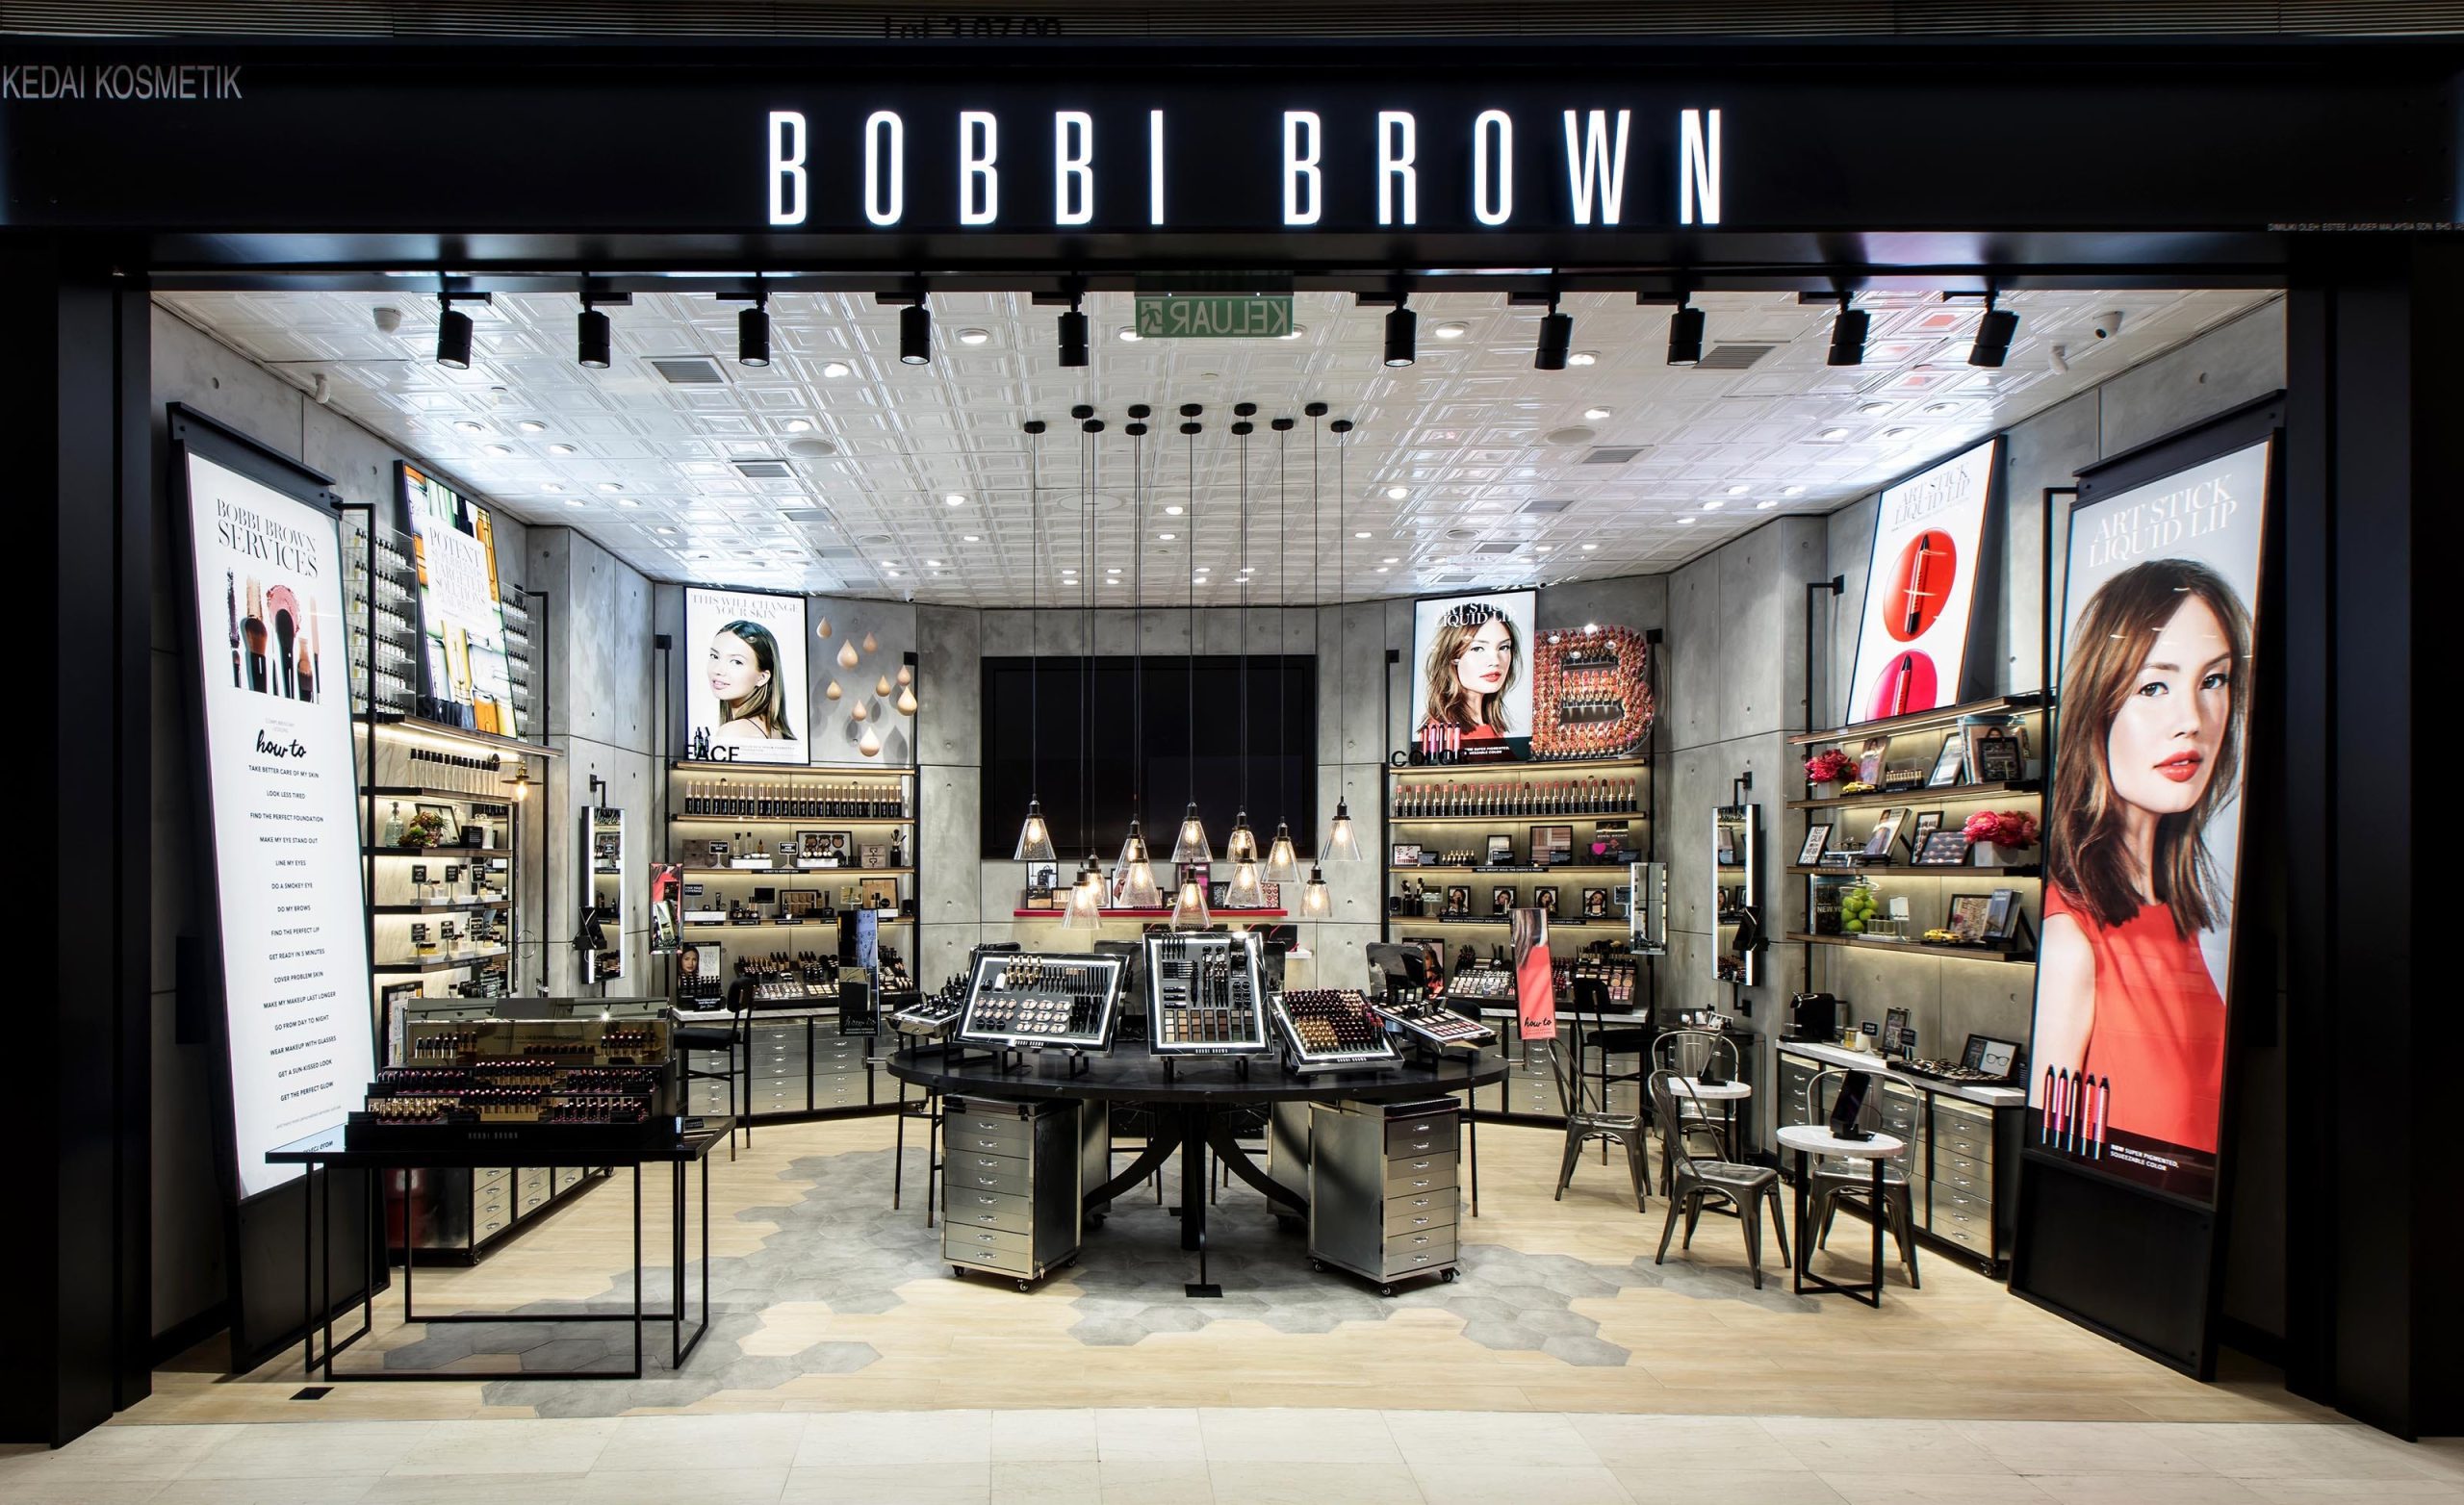
Câu chuyện thương hiệu Bobbi Brown: Bán thương hiệu cho tập đoàn Estée Lauder với giá hơn 70 triệu USD và khởi nghiệp lại ở tuổi 60

Năm 1995, Bobbi Brown bán thương hiệu mỹ phẩm mang tên mình cho tập đoàn Estée Lauder với mức giá được truyền thông Mỹ đưa tin khoảng 75 triệu USD. Khi đó, bà mới 38 tuổi và tin rằng thương vụ sẽ giúp doanh nghiệp phát triển mạnh hơn, trong khi bản thân vẫn có thể tiếp tục định hướng sáng tạo.

Ba thập kỷ sau, trong cuốn hồi ký Still Bobbi: A Master Class in Resilience and Reinvention, nữ doanh nhân nhìn lại quyết định này cùng những thay đổi trong sự nghiệp.

Tác phẩm do nhà xuất bản Scribner phát hành ngày 23/9/2025, dài 320 trang, kể về hành trình xây dựng thương hiệu, cách bà hình thành quan niệm về vẻ đẹp tự nhiên, những năm tháng làm việc dưới một tập đoàn lớn và quá trình bắt đầu lại sau khi rời doanh nghiệp mang tên mình.

Thương vụ bán mình cho Estée Lauder.

Bobbi Brown bắt đầu sự nghiệp với tư cách chuyên gia trang điểm tại New York. Đầu thập niên 1990, khi thị trường mỹ phẩm chuộng phong cách trang điểm đậm, bà nhận thấy nhiều phụ nữ muốn có những sản phẩm giúp gương mặt tự nhiên hơn. Ý tưởng đó trở thành nền tảng cho thương hiệu Bobbi Brown Cosmetics.

Năm 1991, Brown ra mắt dòng son môi gồm 10 màu thiên nâu. Thay vì chạy theo những sắc son nổi bật đang thịnh hành, bà tập trung vào các tông màu gần với màu môi tự nhiên. Sản phẩm ban đầu được bà bán trực tiếp cho khách hàng, sau đó có mặt tại cửa hàng mỹ phẩm cao cấp Bergdorf Goodman ở New York.

Brown từng dự tính chỉ bán khoảng 100 thỏi son mỗi tháng. Tuy nhiên, sản phẩm đạt mức tiêu thụ khoảng 100 thỏi mỗi ngày tại cửa hàng này. Các nhà bán lẻ khác nhanh chóng quan tâm, giúp thương hiệu mở rộng phân phối.

Bốn năm sau khi thành lập, Bobbi Brown Cosmetics được Estée Lauder mua lại. Brown tiếp tục tham gia điều hành, giữ vai trò quan trọng trong định hướng sáng tạo và phát triển sản phẩm. Theo The Guardian, thương hiệu dần trở thành doanh nghiệp có quy mô doanh thu hàng tỷ USD.

Tuy nhiên, việc trở thành một phần của tập đoàn lớn cũng khiến cách vận hành thay đổi.

Brown từng chia sẻ rằng bà không còn cảm thấy mình thực sự làm chủ doanh nghiệp, dù vẫn gắn tên tuổi và công sức với thương hiệu. Những quyết định về sản phẩm, marketing và định hướng kinh doanh ngày càng có sự tham gia của nhiều cấp quản lý.

Trong cuộc phỏng vấn với ABC News năm 2017, Brown nói những năm cuối tại công ty mang tên mình khá khó khăn. Bà từng nghĩ mình vẫn là một nhà sáng lập điều hành doanh nghiệp, nhưng thực tế có quá nhiều người cùng tham gia quyết định. Tháng 10/2016, bà rời thương hiệu sau hơn 2 thập kỷ gắn bó.

Một điểm đáng chú ý trong thương vụ năm 1995 là điều khoản không cạnh tranh kéo dài 25 năm. Brown từng nghĩ khi thời hạn này kết thúc, bà đã ở độ tuổi không còn muốn tiếp tục làm việc. Nhưng thực tế lại khác, niềm đam mê phát triển sản phẩm và xây dựng thương hiệu vẫn còn nguyên.

Khởi nghiệp lần nữa ở tuổi ngoài 60.

Sau khi rời Bobbi Brown Cosmetics, Brown nhanh chóng nhận ra mình vẫn muốn sáng tạo sản phẩm và làm việc với khách hàng. Trong thời gian chờ hết hạn cam kết không cạnh tranh, bà thử sức với một số dự án khác, trong đó có lĩnh vực thực phẩm bổ sung và kinh doanh khách sạn.

Tháng 10/2020, đúng thời điểm điều khoản không cạnh tranh kết thúc, Brown ra mắt Jones Road Beauty. Thương hiệu mới theo đuổi phong cách trang điểm tối giản, tập trung vào những sản phẩm dễ sử dụng và tôn trọng vẻ ngoài tự nhiên. Thời điểm ra mắt cũng không thuận lợi về thị trường khi đại dịch Covid-19 khiến nhu cầu mỹ phẩm trang điểm suy giảm ở nhiều nơi.

Dù vậy, Jones Road vẫn tìm được nhóm khách hàng riêng. Brown lựa chọn mô hình vận hành gọn hơn so với doanh nghiệp trước đây.

Trong cuộc phỏng vấn với The Guardian năm 2024, bà cho biết công ty không duy trì những vị trí CEO hay COO theo cấu trúc doanh nghiệp truyền thống. Một số thành viên gia đình cũng tham gia điều hành, trong đó con trai bà phụ trách marketing.

Brown cho biết Jones Road có lãi ngay từ ngày đầu hoạt động, dù không công bố số liệu tài chính cụ thể. Bà cũng từng chia sẻ doanh số thương hiệu tăng mạnh trong giai đoạn đầu phát triển.

Jones Road tập trung vào nhóm khách hàng trưởng thành, những người muốn sử dụng mỹ phẩm để tôn lên đường nét tự nhiên thay vì che phủ hoặc thay đổi diện mạo.

Khác với mô hình phân phối rộng qua các cửa hàng bách hóa của Bobbi Brown Cosmetics, Jones Road ưu tiên bán hàng trực tiếp qua website và phát triển cộng đồng khách hàng trực tuyến.

Brown thường xuyên xuất hiện trong các video giới thiệu sản phẩm, chia sẻ cách trang điểm và giải đáp thắc mắc của người mua. Bà cũng tận dụng mạng xã hội để tiếp cận nhóm khách hàng lớn tuổi, vốn thường ít được các thương hiệu mỹ phẩm hướng đến trong hoạt động quảng cáo và marketing.

Special Offer từ MarketingTrips:

  • Tham khảo giải pháp Agency Listing từ MarketingTrips: Agency Networks
  • Đăng bài không giới hạn trên MarketingTrips vớfi chi phí chỉ bằng 1 bài đăng (Booking): Content Partner
  • Đăng ký (dành cho Agency): Sign up

Tham gia Cộng đồng We’re Marketer của MarketingTrips (Trang tin tức trực tuyến mới nhất về Marketing, Digital Marketing, Thương hiệu, Quảng cáo và Kinh doanh) để thảo luận các chủ đề về Marketing và Business tại: We’re Marketer

Theo Znews

Google mở rộng chương trình để nhân viên nghỉ việc tự nguyện sang một số quốc gia khác

Google mở rộng chương trình nghỉ việc tự nguyện có trợ cấp trong bối cảnh đầu tư mạnh cho trí tuệ nhân tạo. Tại Thụy Sĩ, nhân viên nhận gói hỗ trợ có thể được trả tối đa 12 tháng lương.

Theo nguồn tin từ Reuters, ngày 4/11, Google xác nhận đã triển khai chương trình nghỉ việc tự nguyện cho một số nhân viên tại Canada, Pháp, Đức, Nhật Bản và Thụy Sĩ từ tháng 6/2026. Số người chấp nhận đề nghị chưa được xác định.

Tại Thụy Sĩ, nguồn tin cho biết người nhận gói hỗ trợ được trả một tháng lương cho mỗi năm làm việc, tối đa 12 tháng. Chương trình áp dụng ở nhiều bộ phận nhưng không bao gồm DeepMind. Nhân viên bắt đầu rời công ty từ tháng 8. Đây là điều kiện được ghi nhận riêng tại Thụy Sĩ, chưa phải mức hỗ trợ chung đã được xác nhận cho cả năm quốc gia.

Động thái này diễn ra giữa lúc Alphabet, công ty mẹ của Google, vừa đầu tư mạnh cho AI, vừa điều chỉnh cách phân bổ nhân lực.

Điểm đáng chú ý là tổng số nhân viên của tập đoàn vẫn tăng. CTech dẫn kết quả kinh doanh quý III cho biết Alphabet có 204.757 nhân viên vào cuối tháng 9/2026, tăng khoảng 10.000 người trong sáu tháng. Hoạt động tuyển dụng và thương vụ mua công ty an ninh mạng Wiz góp phần vào mức tăng này.

Như vậy, việc trả trợ cấp để một bộ phận nhân viên rời đi đang diễn ra song song với việc bổ sung người ở những lĩnh vực khác. Những con số này cho thấy một quá trình điều chỉnh cơ cấu nhân sự, chưa đủ để kết luận Google đang thu hẹp toàn bộ lực lượng lao động.

AI và điện toán đám mây tiếp tục là các hướng tuyển dụng ưu tiên được Giám đốc tài chính Anat Ashkenazi nhấn mạnh. Google Cloud và DeepMind từng được loại khỏi các đợt đề nghị nghỉ việc tự nguyện trước đó.

Với người lao động, thông tin đáng chú ý không chỉ là mức trợ cấp, mà còn là sự thay đổi về nơi công ty muốn tập trung nguồn lực. Một doanh nghiệp vẫn có thể tăng tổng nhân sự trong khi tạo điều kiện để nhân viên ở một số bộ phận rời đi.

Tuy nhiên, việc chương trình xuất hiện giữa cuộc đua đầu tư AI không đồng nghĩa từng vị trí được đề nghị nghỉ đều đã bị AI thay thế. Những thông tin được công bố hiện cho thấy Google đang kiểm soát chi phí và điều chỉnh ưu tiên nhân sự; chưa xác định cụ thể bao nhiêu công việc bị tự động hóa.

Về mặt kinh doanh, các báo cáo mới đây cũng cho thấy doanh thu quảng cáo của Google giảm đáng kể khi người dùng ngày càng ít truy cập từ công cụ tìm kiếm mà thay vào đó là qua các công cụ AI như ChatGPT, Claude hay Gemini.

Grab thông báo giảm phí và hoàn tiền cho tài xế theo chính sách mới

Theo Grab, cơ chế phí linh động triển khai từ năm 2024 góp phần cân đối cung – cầu, tạo cơ hội thu nhập cho tài xế, song vẫn cần điều chỉnh để minh bạch hơn.

Tháng 9 vừa qua, sau khi tiếp nhận phản ánh của một số đối tác tài xế về chính sách giá cước, phí và thu nhập thực nhận, Ủy ban Cạnh tranh Quốc gia (Bộ Công Thương) đã tiến hành rà soát sơ bộ cơ chế giá, phí và các khoản khấu trừ của Grab.

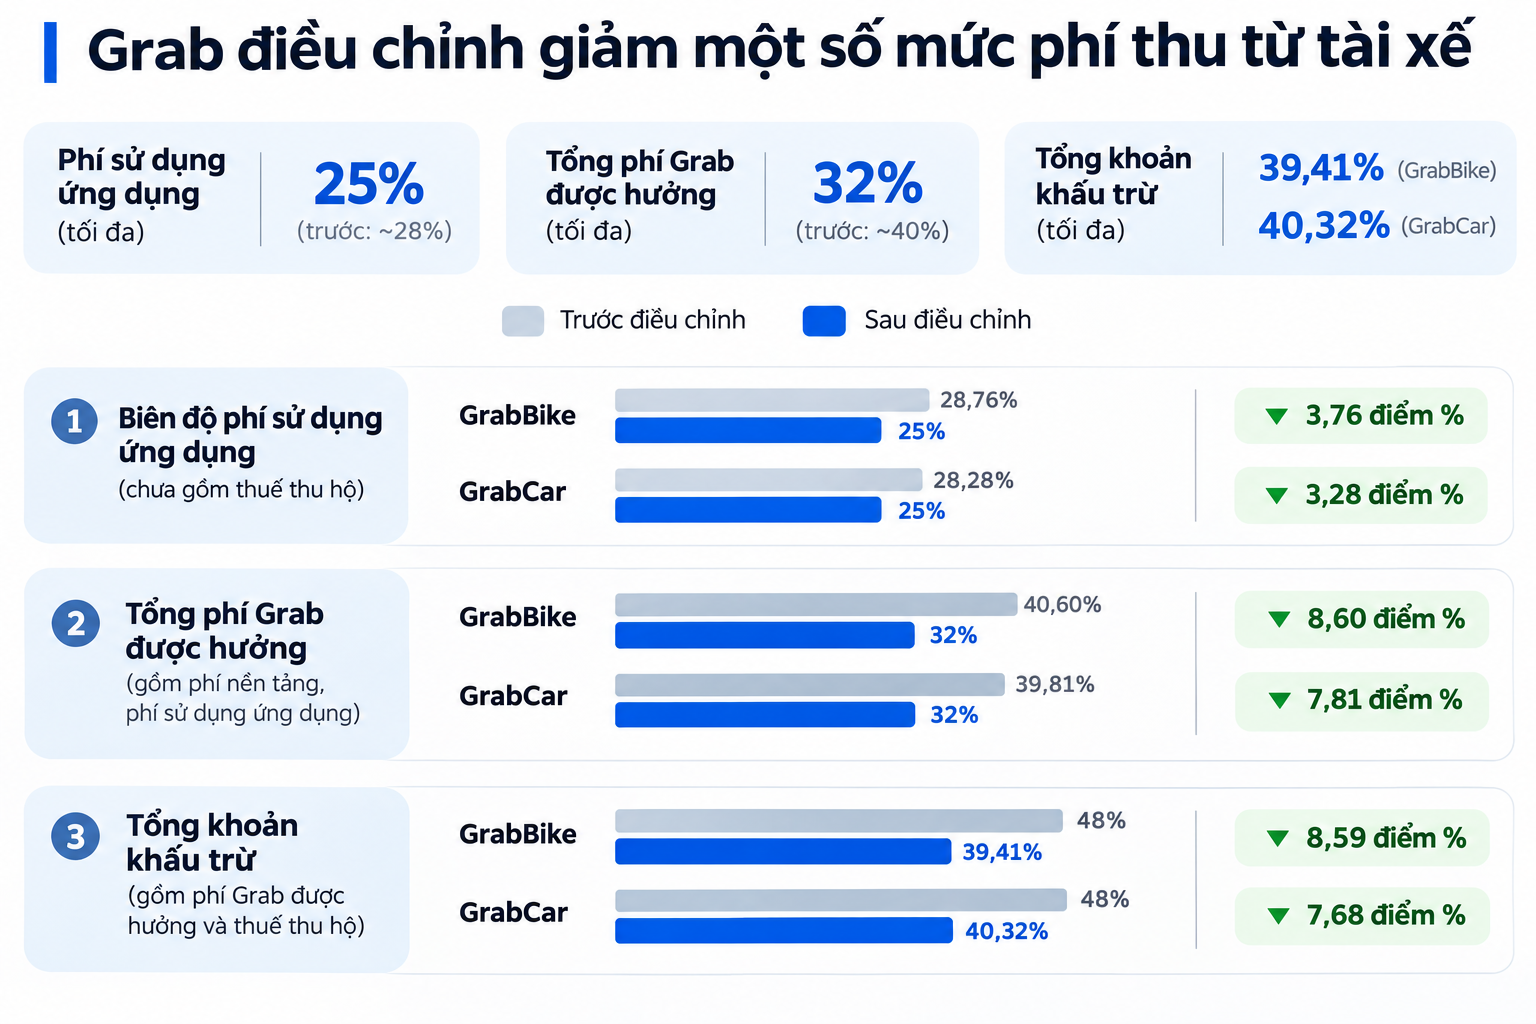
Trên cơ sở quá trình làm việc với cơ quan quản lý, Grab mới đây đã đề xuất một số phương án điều chỉnh, đáng chú ý là giảm mức phí SDUD (SDUD) tối đa đối với tài xế GrabBike từ 28,76% và GrabCar từ 28,28%, cùng xuống 25% tổng giá trị hành khách thanh toán.

Đồng thời, tổng phí nền tảng và phí SDUD mà Grab được hưởng, chưa bao gồm thuế và các khoản thu hộ, sẽ được kiểm soát không vượt quá 32% tổng giá trị hành khách thanh toán, thay vì mức tối đa trước đó có thể lên tới 40,6% đối với GrabBike và 39,81% đối với GrabCar.

Bên cạnh đó, Grab cũng đề xuất giảm phí nền tảng thu từ hành khách đối với một số chuyến xe ngắn, tăng cường minh bạch thông tin về các khoản khấu trừ và thực hiện bồi hoàn khoảng 3,9 tỷ đồng cho những chuyến xe có mức khấu trừ doanh thu chia sẻ vượt ngưỡng thiết lập của hệ thống. Phần lớn các điều chỉnh dự kiến được triển khai từ ngày 10/11.

Grab lý giải cơ chế phí linh động với tài xế

Đại diện Grab cho biết cơ chế phí SDUD linh động đã được doanh nghiệp áp dụng từ năm 2024 với mục tiêu cân đối cung – cầu, duy trì chất lượng dịch vụ và tạo cơ hội thu nhập cho đối tác tài xế. Cơ chế này là một cải tiến trong cách tính giá cước, được xây dựng dựa trên các yếu tố ảnh hưởng đến nỗ lực mà tài xế cần bỏ ra để hoàn thành chuyến xe.

Đại diện Grab cho rằng việc áp dụng cơ chế này trong 2 năm qua đã giúp nền tảng cân đối cung – cầu trên thị trường tốt hơn. Qua đó, doanh nghiệp có thể duy trì chất lượng dịch vụ ổn định cho hành khách, đồng thời bảo đảm cơ hội sinh kế cho đối tác tài xế trong bối cảnh thị trường và nền kinh tế còn nhiều thách thức.

grab ảnh 1
Grab giảm một loạt phí cho tài xế từ ngày 10/11. Ảnh minh họa: Tạo bởi AI.

Bên cạnh đó, Grab cho biết phần doanh thu nền tảng nhận được từ các chuyến xe còn được sử dụng để đầu tư cho nhiều chương trình thưởng dành cho tài xế.

Grab dẫn số liệu cho thấy lượng đối tác tài xế hoạt động trên nền tảng đã tăng 76% trong giai đoạn 2024-2026. Cùng thời gian này, tổng thu nhập của tài xế, bao gồm các khoản thưởng, cũng tăng dần qua các năm.

Riêng 8 tháng đầu năm 2026, tổng thu nhập bao gồm thưởng của các đối tác tài xế chiếm 71,6% tổng giá trị hành khách thanh toán, bao gồm cước vận chuyển, phụ phí, phí nền tảng và thuế.

Phần còn lại bao gồm các khoản thuế Grab thu hộ và phần doanh thu của Grab. Doanh nghiệp cho biết một phần nguồn thu này tiếp tục được tái đầu tư vào các chương trình thưởng cho tài xế và khuyến mại cho người dùng, nhằm thúc đẩy hoạt động của nền tảng.

Tiếp tục điều chỉnh cơ chế phí để tăng tính minh bạch

Dù ghi nhận những kết quả tích cực, Grab cũng thừa nhận cấu trúc giá với phí SDUD linh động vẫn tồn tại một số điểm chưa đáp ứng kỳ vọng của đối tác tài xế.

Cụ thể, cơ chế hiện hành chưa thực sự thuận tiện cho tài xế trong việc tính toán và theo dõi các khoản phí. Mối tương quan giữa phí SDUD linh động áp dụng đối với tài xế và các loại phí thu từ người dùng cũng chưa được tối ưu.

Điều này khiến phần thực nhận của tài xế trong một số chuyến xe, đặc biệt là những chuyến có quãng đường ngắn, có thể chưa đạt mức mong muốn.

Trên cơ sở ghi nhận phản hồi từ đối tác tài xế và các đánh giá, góp ý của Ủy ban Cạnh tranh Quốc gia, Grab cho biết đã chủ động nghiên cứu những phương án điều chỉnh nhằm hoàn thiện chính sách giá, phí.

Một giải pháp khác là nâng cấp giao diện ứng dụng dành cho đối tác tài xế, giúp việc theo dõi doanh thu và các khoản khấu trừ thuận tiện hơn, đồng thời minh bạch thông tin về phần thu của Grab.

Đại diện Grab cho biết doanh nghiệp sẽ thông báo đầy đủ các phương án điều chỉnh đến người dùng và đối tác tài xế thông qua những kênh truyền thông chính thức.

Grab khẳng định sẽ tiếp tục lắng nghe phản hồi từ tài xế, đồng thời đổi mới mô hình kinh doanh nhằm nâng cao hiệu quả hoạt động và tạo thêm giá trị cho các bên tham gia nền tảng.

Theo Znews

Coteccons chính thức sở hữu một công ty về truyền thông

Coteccons nâng tỷ lệ sở hữu lên 64% tại AnPR, công ty do Phó tổng giám đốc sáng lập và từng cung cấp dịch vụ truyền thông nhiều năm trước.

Trong báo cáo tài chính hợp nhất quý đầu niên độ 2027 (giai đoạn từ 1/7 đến 30/9/2026), Công ty cổ phần Xây dựng Coteccons (CTD) cho biết đã hoàn tất giao dịch chuyển đổi khoản cho vay thành cổ phần tại Công ty cổ phần Truyền thông AnPR, nâng tỷ lệ sở hữu từ 19% lên 64% và đưa doanh nghiệp này thành công ty con từ cuối tháng 9.

Coteccons ghi nhận giá trị thương vụ hơn 33 tỷ đồng. Giá trị tài sản thuần của AnPR sau khi trừ các khoản nợ, được định giá tại thời điểm mua, đạt hơn 42 tỷ đồng. Ngoài ra, doanh nghiệp này có gần 19 tỷ đồng tiền mặt tại thời điểm hợp nhất, giúp số tiền Coteccons thực chi sau khi trừ khoản tiền này còn khoảng 15 tỷ đồng.

AnPR được thành lập từ tháng 4/2018, hoạt động chính trong lĩnh vực truyền thông với vốn điều lệ 20 tỷ đồng. Họ từng là công ty cung cấp dịch vụ truyền thông (agency) cho nhiều thương hiệu lớn như Schneider Electric Vietnam, Thế Giới Di Động, AIA, Amway Việt Nam, Huawei…

Doanh nghiệp này đã có quan hệ kinh doanh với Coteccons trước khi được thâu tóm. Công ty tự công bố đã đồng hành cùng CTD từ năm 2021. Đây cũng là năm bà Nguyễn Trình Thùy Trang, nhà sáng lập AnPR, bắt đầu giữ chức Giám đốc đối ngoại tại Coteccons, sau đó chuyển sang phụ trách nội vụ giai đoạn 2022-2024 và được bổ nhiệm làm Phó tổng giám đốc Khối Vận hành vào tháng 10/2024.

Đến tháng 8/2024, khi AnPR chuyển đổi sang mô hình công ty cổ phần. Vị trí giám đốc kiêm người đại diện theo pháp luật được chuyển giao cho bà Mai Thị Thúy Hồng.

Việc nâng sở hữu lên 64% giúp Coteccons chuyển từ vị thế cổ đông thiểu số sang nắm quyền kiểm soát. Động thái bổ sung AnPR vào hệ thống công ty con diễn ra trong giai đoạn doanh nghiệp đầu ngành xây dựng tiếp tục mở rộng quy mô hoạt động.

Trong quý I năm tài chính 2027, Coteccons ghi nhận doanh thu thuần hơn 11.269 tỷ đồng, tăng 51% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt hơn 305 tỷ đồng, tăng khoảng 4%.

Chi phí tài chính tăng hơn 3 lần, lên khoảng 160 tỷ đồng, trong đó phần lớn là chi phí lãi vay. Với kết quả này, công ty hoàn thành khoảng 27% kế hoạch doanh thu và 29% mục tiêu lợi nhuận cả năm.

Hiện tại, Coteccons chuyển trọng tâm từ tăng trưởng quy mô sang cải thiện hiệu quả kinh doanh, trong bối cảnh ngành xây dựng ngày càng cạnh tranh gay gắt. Ban lãnh đạo siết tiêu chí lựa chọn khách hàng, dự án và điều khoản thanh toán để ưu tiên chất lượng tăng trưởng. Công ty cũng định hướng giảm phụ thuộc vào mô hình tổng thầu xây dựng truyền thống, mở rộng sang công nghiệp, hạ tầng, thị trường quốc tế và phát triển các sản phẩm, dịch vụ chuyên sâu có biên lợi nhuận tốt hơn.

Theo VnExpress

Công ty mẹ của Claude là Anthropic sắp IPO với định giá có thể lên đến trên 1.000 tỷ USD

Một trong những nhân sự chủ chốt đứng sau Claude Code vừa rời Anthropic, trong bối cảnh công ty AI đang chuẩn bị cho đợt IPO nghìn tỷ USD.

Cat Wu, lãnh đạo mảng sản phẩm Claude Code, rời Anthropic sau hơn 2 năm gắn bó. Động thái diễn ra xoay quanh các tin đồn rằng công ty AI này đang chuẩn bị cho đợt phát hành cổ phiếu lần đầu ra công chúng (IPO), với định giá có thể lên đến trên 1.000 tỷ USD.

Cat Wu xác nhận rời Anthropic trong bài đăng trên mạng xã hội X ngày 3/11. Ngày làm việc cuối cùng của cô tại công ty là 30/10.

Trong bài đăng, Wu nhìn lại quá trình phát triển của Claude Code từ một công cụ nội bộ quy mô nhỏ thành sản phẩm hàng đầu cho vibe code, khái niệm được dùng cho lập trình bằng AI. Cô cho biết từng thử nghiệm phiên bản ban đầu của công cụ này khi mới gia nhập Anthropic.

“Công cụ hoạt động được, tôi bị cuốn hút và quyết định gia nhập đội ngũ”, Wu chia sẻ về trải nghiệm cách đây khoảng 2 năm. Wu không tiết lộ lý do rời công ty cũng như kế hoạch tiếp theo. Anthropic xác nhận thông tin này, nhưng chưa công bố thêm chi tiết.

Tại Anthropic, Wu phối hợp cùng Boris Cherny, giám đốc Claude Code. Cả hai góp phần đưa sản phẩm từ giai đoạn thử nghiệm nội bộ đến khi trở thành một trong những công cụ lập trình AI được chú ý nhất thị trường.

Anthropic giới thiệu Claude Code dưới dạng bản xem trước nghiên cứu (research preview) vào tháng 2/2025. Công cụ cho phép lập trình viên giao nhiệm vụ trực tiếp cho AI thông qua câu lệnh bằng ngôn ngữ tự nhiên, thay vì phải tự viết từng dòng mã. Claude Code có thể hỗ trợ thực hiện các tác vụ phức tạp, từ chỉnh sửa mã nguồn, kiểm thử đến xây dựng và di chuyển toàn bộ dự án phần mềm.

Trong bài đăng chia tay, Wu cho biết cách người dùng tương tác với Claude Code đã thay đổi đáng kể. Khi mới ra mắt, phần lớn người dùng vẫn phải tự xác nhận từng yêu cầu cấp quyền và chủ yếu sử dụng AI để giải đáp thắc mắc hoặc viết bài kiểm thử.

Hiện tại, người dùng có xu hướng tin tưởng hơn vào khả năng xử lý của Claude, cho phép công cụ tự động phê duyệt một số thao tác. Theo Wu, Claude Code đã có thể thực hiện những đợt chuyển đổi mã nguồn quy mô lớn và xây dựng sản phẩm mới.

Bên cạnh Claude Code, Wu còn phụ trách Cowork. Công cụ AI này của Anthropic hướng đến công việc văn phòng và xử lý thông tin không đòi hỏi người dùng phải có chuyên môn lập trình.

Sự rời đi của Wu diễn ra sau một số biến động nhân sự khác trong đội ngũ phát triển Claude Code. Tháng 10, Thariq Shihipar, một thành viên từng tham gia xây dựng sản phẩm, cũng thông báo rời Anthropic sau hơn một năm làm việc.

Đáng chú ý, thời điểm Wu rời công ty trùng với giai đoạn Anthropic được cho là chuẩn bị tiến hành IPO trong tháng 11. Theo Business Insider, Claude Code đóng vai trò quan trọng trong việc thúc đẩy tăng trưởng của Anthropic, giúp công ty mở rộng doanh thu, thu hút thêm nguồn vốn đầu tư cho hạ tầng điện toán và cạnh tranh trực tiếp hơn với OpenAI.

Trong bài đăng cuối cùng, Wu cảm ơn đội ngũ phát triển và người dùng Claude Code, đồng thời cho rằng sản phẩm là kết quả từ hàng nghìn ý tưởng đóng góp của nhiều thành viên. Cô đánh giá hành trình xây dựng công cụ này thành một sản phẩm có ảnh hưởng lớn trong ngành như trải nghiệm đáng nhớ trong sự nghiệp.

Ứng dụng thiết kế Canva sa thải hàng ngàn nhân viên

Theo Bloomberg, Canva, doanh nghiệp đứng sau công cụ thiết kế đồ họa trực tuyến vốn rất quen thuộc với người làm marketing và sáng tạo toàn cầu, vừa ra quyết định sa thải, luân chuyển, thay đổi vị trí của 1.271 nhân viên, tương đương 22% lực lượng lao động hiện tại của công ty.

Nhà đồng sáng lập kiêm CEO Melanie Perkins cho rằng đây là thời điểm “đen tối và thử thách nhất trong suốt 13 năm qua”.

Gửi tâm thư đến đội ngũ, CEO Melanie Perkins thừa nhận đây là “năm khó khăn nhất của chúng ta từ trước đến nay” khi Canva chứng kiến tốc độ tăng trưởng chậm lại lần đầu tiên sau một thập kỷ.

Coi đây là quyết định vô cùng khó khăn dẫn đến những thay đổi lớn, bà Perkins bày tỏ sự tiếc nuối và cho biết một số nhân sự sẽ được sắp xếp lại vai trò hoặc yêu cầu chuyển đến làm việc tại các trung tâm làm việc tập trung.

“Điều này cũng có nghĩa chúng ta phải rời xa những người đồng hành, những người bạn thân thiết đã cùng nhau làm nên thành công của Canva trong suốt thời gian qua”, bà viết trong tâm thư.

Cùng với việc sa thải nhân viên, Canva cho biết sẽ chi trả khoản trợ cấp trị giá 10.000 USD cho mỗi nhân viên phải rời đi, nhằm tiếp thêm nguồn lực giúp họ theo đuổi các dự án trong tương lai.

Giải thích về sự chuyển dịch của ngành, bà Perkins cho biết công nghệ mới đang thay đổi việc sáng tạo, từ việc tạo ra những gì, tạo ra bằng cách nào, cho đến những tiêu chuẩn và kỳ vọng mới mà người dùng đặt ra cho các sản phẩm họ sử dụng.

Động thái cắt giảm nhân sự của Canva diễn ra trong bối cảnh giá trị công ty này đã suy giảm năm vừa qua. Với áp lực từ làn sóng trí tuệ nhân tạo (AI) đang tái định hình toàn ngành, cùng khoản chi phí khổng lồ để tích hợp công nghệ này vào nền tảng của công ty.

Từ đầu năm nay, hai nhà đầu tư lớn của Canva là Blackbird Ventures và Airtree được cho là đã hạ mức định giá của doanh nghiệp xuống còn khoảng 49 tỷ AUD (tương đương 41,8 tỷ USD). Con số này đánh dấu sự sụt giảm lớn so với mức định giá 60 tỷ AUD mà Canva đạt được vào cuối năm ngoái.

Theo các nguồn tin, Canva cũng chủ động điều chỉnh giảm mức định giá nội bộ.

Dù sở hữu đội ngũ nhân sự tại 37 quốc gia, Canva thông báo Sydney sẽ trở thành “trụ sở chính” cho nhiều nhóm sản phẩm chủ lực. Đồng thời, từ năm 2027, công ty sẽ triển khai mô hình làm việc kết hợp (Hybrid), yêu cầu nhân viên phải có mặt tại văn phòng 2-3 ngày mỗi tuần.

Mixue vượt qua McDonald’s để trở thành chuỗi cửa hàng F&B có số lượng điểm bán lớn nhất thế giới

Với hơn 47.000 cửa hàng trên toàn thế giới, Mixue đã vượt qua McDonald’s để trở thành chuỗi cửa hàng thực phẩm và đồ uống (F&B) có số lượng điểm bán lớn nhất thế giới.

Chỉ với mức giá từ 45 xu, kem tươi Mixue đã chinh phục hàng triệu tín đồ ăn vặt toàn cầu. Nhưng đằng sau đế chế tỷ USD này là một chiến lược kinh điển được học hỏi từ Dollar General.

Theo Wall Street Journal, hai nhà sáng lập Zhang Hongchao và Zhang Hongfu đã sao chép chính xác “chiến thuật” mà chuỗi bán lẻ khổng lồ Dollar General từng sử dụng để đánh bại Walmart: thâm nhập những “vùng sâu vùng xa” mà các ông lớn chưa hiện diện, tối ưu hóa mọi chi phí và bán với mức giá rẻ nhất.

Ít ai biết rằng đế chế Mixue ngày nay lại khởi nguồn từ một quầy đá bào nhỏ vào năm 1997 với số vốn chỉ 950 USD tại tỉnh Hà Nam (Trung Quốc).

Thay vì sa lầy vào cuộc chiến khốc liệt nhắm vào tầng lớp trung lưu ở Thượng Hải, hai nhà sáng lập đã chọn chiến lược “bao vây thành thị từ các vùng nông thôn”, đặt quầy hàng gần các ký túc xá công nhân, chợ làng và các thị trấn đại học. Những “vùng trũng” có ít sự cạnh tranh hơn nhưng lại có tiềm năng lâu dài.

Tầm nhìn đó đã định hình toàn bộ mạng lưới cửa hàng hiện tại của Mixue, 75% tổng số cửa hàng của chuỗi tại Trung Quốc hiện tọa lạc ở các thành phố hạng hai và hạng ba, tận dụng tối đa lợi thế ít cạnh tranh và nhu cầu tiêu thụ lớn.

Tuy nhiên, không phải con đường nào cũng trải toàn hoa hồng. Năm 2009, sự đố kỵ trước lượng khách thượng lưu của đối thủ Dairy Queen đã đẩy Zhang Hongfu vào một quyết định sai lầm: mở một cửa hàng cao cấp hơn với nội thất đẹp hơn và nguyên liệu tươi ngon hơn.

Tuy nhiên, việc “lấn sân” sang phân khúc cao cấp này đã ngay lập tức nhận gáo nước lạnh từ thị trường lúc bấy giờ. Cửa hàng chỉ mang về khoản lợi nhuận ít ỏi 900 USD trong hơn 30 tháng hoạt động, trước khi buộc phải đóng cửa.

Sai lầm này đã trở thành bài học xương máu giúp hai anh em quay trở lại với bản sắc cốt lõi của thương hiệu: giá rẻ và phân khúc bình dân.

Năm 2025, Mixue được niêm yết trên thị trường chứng khoán Hong Kong (Trung Quốc). Mức định giá khoảng 10 tỷ USD hiện tại chính là minh chứng cho sức mạnh của thương hiệu giá rẻ này, bất chấp áp lực cạnh tranh khốc liệt về giá cả trong nước.

So với những tượng đài lớn như McDonald’s (180 tỷ USD) hay Dollar General (26 tỷ USD), quy mô vốn hóa của Mixue vẫn còn rất nhỏ. Tuy nhiên, chênh lệch về vốn hóa không nói lên tất cả.

Xét riêng về độ phủ sóng và số lượng cửa hàng thực tế, Mixue đã vượt qua hai tên tuổi sừng sỏ trên, khẳng định triết lý “lượng đổi chất dời” trong ngành bán lẻ.

Bên cạnh đó, tại sân nhà, tập đoàn Mixue Group đang dần thâu tóm thị trường cà phê giá rẻ với thương hiệu Lucky Cup. Chuỗi cà phê giá rẻ này đã chính thức vượt mốc 10.000 cửa hàng, nằm trong top các chuỗi cà phê lớn nhất Trung Quốc, chỉ đứng sau hai cái tên đình đám khác là Luckin Coffee và Cotti Coffee.

PNJ đang tái thiết toàn diện doanh nghiệp trong bối cảnh áp lực tài chính và niềm tin suy giảm

Trước áp lực tài chính và niềm tin suy giảm, PNJ phải tái thiết toàn diện từ nguồn vốn, kinh doanh đến quản trị để phục hồi và lấy lại niềm tin thị trường.

Khi lợi thế cạnh tranh trở thành rủi ro quản trị

“Những thành công trong quá khứ không phải là sự đảm bảo cho tương lai.” Phát biểu của bà Cao Thị Ngọc Dung, Chủ tịch HĐQT Công ty CP Vàng bạc Đá quý Phú Nhuận (PNJ), tại đại hội đồng cổ đông bất thường mới đây cho thấy những thách thức của doanh nghiệp hàng đầu ngành trang sức Việt Nam phải đối diện sau gần 40 năm phát triển.

Từng xây dựng vị thế nhờ uy tín thương hiệu, chất lượng sản phẩm và những cam kết với khách hàng, PNJ nay phải đối mặt với áp lực tài chính lớn sau thông tin sai phạm tại P-Lab.

Tại đại hội, bà Dung đã gửi lời xin lỗi cổ đông vì những tổn thất về giá trị đầu tư và niềm tin, đồng thời cũng thừa nhận những nỗ lực của ban lãnh đạo chưa đủ để ngăn chặn các tác động nghiêm trọng đến hoạt động kinh doanh.

Nữ chủ tịch cho hay doanh nghiệp phải đánh giá lại rủi ro, thực hiện trích lập dự phòng và chuẩn bị những thay đổi trong chính sách kinh doanh, quản trị và vận hành.

Một trong những vấn đề đặt ra là chính sách thu đổi kim cương, vốn được PNJ duy trì nhiều năm nhằm tạo sự an tâm cho khách hàng khi mua những sản phẩm có giá trị cao.

Chính sách này từng góp phần tạo dựng uy tín và trở thành lợi thế cạnh tranh của PNJ. Tuy nhiên, những cam kết thu đổi cũng kéo theo nghĩa vụ tài chính dài hạn, đặc biệt khi nhu cầu bán lại sản phẩm tăng đột biến.

Báo cáo của Công ty Chứng khoán MB (MBS) cho thấy đến cuối quý III/2026, PNJ có khoảng 21.000 tỷ đồng giá trị kim cương đã bán thuộc diện cam kết thu đổi. Đây không phải khoản tiền doanh nghiệp phải thanh toán ngay, nhưng cho thấy quy mô nghĩa vụ có thể phát sinh khi khách hàng yêu cầu bán lại sản phẩm.

Áp lực này hiện diện rõ ngay trong tháng 7/2026, khi giá trị sản phẩm khách hàng bán lại lên tới gần 6.000 tỷ đồng gần bằng cả năm 2025. Lượng giao dịch tập trung vào trang sức kim cương và kim cương rời, khiến tỷ trọng nhóm hàng này chiếm khoảng 52% tổng hàng tồn kho vào cuối quý III.

Khó khăn của PNJ không chỉ nằm ở số tiền phải chi để mua lại sản phẩm, mà còn ở khả năng bán lượng kim cương đã thu đổi để thu hồi vốn.

Theo MBS, kim cương và trang sức kim cương đã qua sử dụng khó tiêu thụ trong điều kiện thị trường hiện tại. Nếu muốn bán nhanh, doanh nghiệp có thể phải chấp nhận mức chiết khấu lớn, trong khi nhu cầu của thị trường vẫn hạn chế.

Để giảm áp lực dòng tiền, PNJ đã điều chỉnh chính sách thu đổi, trong đó áp dụng thời hạn thanh toán lên đến 120 ngày đối với các giao dịch thuộc diện điều chỉnh. Đối với sản phẩm mới, PNJ cũng dự kiến chuyển sang thu đổi theo nhu cầu thực tế tại thời điểm giao dịch và theo giá thị trường, thay vì tiếp tục áp dụng chính sách mua lại theo tỷ lệ trên hóa đơn như trước đây.

Theo MBS, chính sách mới có thể khiến khách hàng đẩy nhanh việc bán lại kim cương, gia tăng áp lực dòng tiền. Trước rủi ro này, PNJ đã tính toán dự phòng trên giả định tỷ lệ thu đổi lên tới 80%.

PNJ vì vậy phải giải quyết đồng thời hai yêu cầu: thực hiện những cam kết đã đưa ra với khách hàng và xây dựng chính sách mới phù hợp hơn với khả năng tài chính.

Với PNJ, khôi phục niềm tin không chỉ là tiếp tục khẳng định chất lượng sản phẩm hay đưa ra những cam kết mới. Quan trọng hơn là cần chứng minh khả năng thực hiện các cam kết đã có, đồng thời kiểm soát tốt hơn những rủi ro từ chính sách kinh doanh trong tương lai.

Sắp xếp lại nguồn lực cho cuộc phục hồi

Cổ đông PNJ cũng đã thông qua phương án phát hành riêng lẻ tối đa 550 triệu cổ phiếu cho các nhà đầu tư chứng khoán chuyên nghiệp, với mục tiêu huy động khoảng 8.000 tỷ đồng. Theo kế hoạch, 60% nguồn vốn dự kiến được sử dụng cho hoạt động kinh doanh, bao gồm nhu cầu thu đổi sản phẩm; 20% bổ sung vốn lưu động và 20% còn lại dành cho các nghĩa vụ tài chính.

Phương án này được đưa ra trong điều kiện khả năng tiếp cận vốn vay của PNJ gặp khó khăn, trong khi việc phát hành cổ phiếu cho cổ đông hiện hữu được ban lãnh đạo đánh giá là không khả thi do kết quả kinh doanh năm 2026 dự kiến ghi nhận khoản lỗ lớn.

Việc huy động thêm vốn chủ sở hữu có thể giúp PNJ giảm áp lực thanh khoản mà không làm gia tăng gánh nặng nợ vay. Tuy nhiên, với quy mô phát hành lớn, phương án này cũng đặt ra nguy cơ pha loãng đáng kể tỷ lệ sở hữu của các cổ đông hiện hữu.

Theo phương án được thông qua, giá chào bán sẽ được xác định trên cơ sở định giá độc lập, đồng thời không thấp hơn cả giá đóng cửa bình quân của cổ phiếu PNJ trong 30 phiên giao dịch trước ngày HĐQT thông qua giá chào bán và giá trị sổ sách trên mỗi cổ phiếu theo báo cáo tài chính gần nhất đã được kiểm toán hoặc soát xét.

Cơ chế này đặt ra giới hạn đối với việc xác định giá phát hành. Nhưng khả năng huy động đủ nguồn vốn mong muốn vẫn phụ thuộc vào mức giá chào bán thực tế và sự quan tâm của nhà đầu tư.

Tổng giám đốc PNJ Phan Quốc Công cho biết mục tiêu phát hành là huy động nguồn vốn cần thiết, không phải tìm kiếm cổ đông kiểm soát mới. Tại thời điểm đại hội, doanh nghiệp chưa có cam kết giao dịch với bất kỳ nhà đầu tư nào.

Dù vậy, quy mô phát hành có thể làm thay đổi đáng kể cơ cấu sở hữu của PNJ. Vì thế, việc lựa chọn nhà đầu tư, xác định giá chào bán và sử dụng nguồn vốn huy động cần được công bố minh bạch để bảo đảm quyền lợi của cổ đông hiện hữu.

Song song với kế hoạch huy động vốn, PNJ cũng dự kiến thu hẹp những hoạt động kém hiệu quả. Doanh nghiệp có kế hoạch đóng cửa khoảng 25–30 điểm bán trong năm 2026, đồng thời chỉ mở mới có chọn lọc khoảng 10 cửa hàng.

Kế hoạch thu hẹp những điểm bán kém hiệu quả, kiểm soát chi phí và xử lý hàng tồn kho cho thấy PNJ đang chuyển ưu tiên từ mở rộng quy mô sang cải thiện hiệu quả kinh doanh và dòng tiền.

Đây là thay đổi đáng chú ý đối với doanh nghiệp đã phát triển mạng lưới bán lẻ rộng khắp trong nhiều năm. Khi nguồn lực tài chính chịu sức ép, việc duy trì quy mô không còn quan trọng bằng khả năng tạo doanh thu và lợi nhuận thực chất từ từng điểm bán.

Việc thu hẹp hệ thống bán lẻ hay bổ sung vốn có thể giúp PNJ giảm bớt áp lực trước mắt nhưng khả năng phục hồi lâu dài thì còn phụ thuộc vào việc doanh nghiệp có lấy lại được niềm tin của khách hàng, cải thiện hiệu quả kinh doanh hay không.

Đặc biệt, bài học từ chính sách thu đổi kim cương cần được đưa vào hoạt động quản trị thường xuyên. Những quyết định thúc đẩy doanh số phải cần phải đi cùng với việc đánh giá nghĩa vụ tài chính, khả năng đáp ứng dòng tiền và rủi ro có thể phát sinh trong dài hạn.

Tương tự, việc mở rộng hệ thống bán lẻ hay phát triển sản phẩm mới cũng cần được cân nhắc trên cơ sở hiệu quả sử dụng vốn, thay vì chỉ dựa vào mục tiêu tăng trưởng quy mô.

Với cổ đông, kết quả tái thiết của PNJ sẽ được đánh giá qua khả năng thực hiện nghĩa vụ thu đổi, cải thiện dòng tiền, xử lý hàng tồn kho và sử dụng hiệu quả nguồn vốn huy động.

Việc công bố minh bạch tiến độ phát hành cổ phiếu, phương án phân bổ vốn và kết quả thực hiện các kế hoạch tái thiết toàn diện sẽ giúp nhà đầu tư có thêm cơ sở đánh giá trách nhiệm của ban lãnh đạo.

Như lời Chủ tịch Cao Thị Ngọc Dung thừa nhận, niềm tin của cổ đông không thể được khôi phục chỉ bằng những phát biểu, mà phải được xây dựng lại bằng hành động, kết quả và sự nhất quán theo thời gian.

Theo The Leader

Đế chế khách sạn Marriott: Từ một quầy bán nước uống đến một trong những tập đoàn khách sạn lớn nhất thế giới

Từ một quầy bán nước uống chỉ có 9 chỗ ngồi tại Mỹ, gia đình Marriott đã xây dựng nên một trong những tập đoàn khách sạn lớn nhất thế giới.

Năm 1927, J. Willard Marriott cùng vợ là Alice Marriott mở một cửa hàng bán root beer (một loại nước uống có ga truyền thống của Mỹ) với vỏn vẹn 9 chỗ ngồi tại Washington D.C.

Không ai có thể hình dung cơ sở kinh doanh nhỏ bé ấy sau này sẽ trở thành điểm khởi đầu của một đế chế khách sạn hoạt động trên phạm vi toàn cầu.

Từ cửa hàng nhỏ đến chiến lược mở rộng quy mô.

Marriott International hiện là thương hiệu nổi tiếng trong ngành lưu trú quốc tế, sở hữu danh mục hàng chục thương hiệu khách sạn ở nhiều phân khúc.

Đằng sau hành trình ấy không chỉ là câu chuyện về sự nhạy bén với cơ hội thị trường, mà còn là những lựa chọn chiến lược, các quyết định đầu tư lớn và khả năng thay đổi mô hình kinh doanh qua từng giai đoạn.

Cuốn sách Bill Marriott – Những quyết định lịch sử làm nên đế chế khách sạn thành công nhất thế giới của tác giả Dale Van Atta tái hiện hành trình phát triển của doanh nghiệp gia đình Marriott, đặc biệt tập trung vào vai trò của J.W. “Bill” Marriott Jr. – người kế nghiệp và có công lớn trong việc đưa công ty vươn tầm quốc tế.

Một trong những điểm đáng chú ý trong câu chuyện của Marriott là khả năng chuyển đổi mô hình kinh doanh để nắm bắt cơ hội mới.

Sau cửa hàng nước uống đầu tiên, gia đình Marriott phát triển chuỗi nhà hàng Hot Shoppes, từng bước mở rộng hoạt động sang lĩnh vực phục vụ ăn uống và dịch vụ hàng không trước khi chính thức bước chân vào ngành khách sạn.

Bill Marriott gia nhập công ty gia đình năm 1956 sau khi tốt nghiệp Đại học Utah. Chỉ 8 tháng sau, ông được giao điều hành khách sạn đầu tiên của doanh nghiệp – Twin Bridges Motor Hotel tại Washington D.C. Đây là bước ngoặt quan trọng, đưa người con trai của nhà sáng lập trực tiếp tham gia vào lĩnh vực kinh doanh mới.

Năm 1972, Bill kế nhiệm cha giữ vị trí CEO. Dưới sự điều hành của ông, Marriott từng bước mở rộng quy mô, phát triển hoạt động kinh doanh khách sạn và xây dựng danh mục thương hiệu phục vụ nhiều nhóm khách hàng khác nhau.

Bill không đơn thuần tiếp tục mô hình kinh doanh do cha mình gây dựng. Ông thúc đẩy doanh nghiệp chấp nhận những khoản đầu tư và hướng đi mới, trong đó có việc mở rộng ra thị trường quốc tế, phát triển các phân khúc lưu trú khác nhau và tìm kiếm cơ hội từ những thương vụ mua bán, sáp nhập.

Quyết định táo bạo định hình đế chế Marriott.

Cuốn sách cho chúng ta thấy yếu tố tạo nên dấu ấn của Bill Marriott là sự sẵn sàng đưa ra những quyết định có thể thay đổi quy mô và cấu trúc của cả doanh nghiệp.

Một trong những bước ngoặt lớn là quyết định tách Marriott Corporation thành hai doanh nghiệp độc lập vào năm 1993. Theo đó, Marriott International tập trung vào hoạt động quản lý và nhượng quyền khách sạn, trong khi Host Marriott đảm nhiệm mảng sở hữu bất động sản khách sạn và các tài sản liên quan.

Đây là quyết định có ý nghĩa chiến lược, giúp tách biệt hoạt động kinh doanh dịch vụ khách sạn với hoạt động sở hữu bất động sản, cũng là hai lĩnh vực có đặc điểm tài chính và yêu cầu quản trị khác nhau.

Thay vì phải đồng thời gánh vác những khoản đầu tư lớn vào tài sản cố định, Marriott International có điều kiện tập trung hơn vào năng lực quản lý, vận hành và phát triển thương hiệu.

Mô hình này cũng mở ra hướng tăng trưởng thông qua hợp tác và nhượng quyền, thay vì chỉ mở rộng bằng việc trực tiếp sở hữu khách sạn.

Hai năm sau, Marriott tiếp tục có bước tiến quan trọng trong phân khúc lưu trú cao cấp khi mua 49% cổ phần của The Ritz-Carlton Hotel Company với giá khoảng 200 triệu USD. Đến năm 1998, tập đoàn tiếp tục mua thêm cổ phần, tiến gần tới quyền sở hữu gần như toàn bộ thương hiệu này.

Năm 1997, Marriott cũng mua lại Renaissance Hotel Group, qua đó mở rộng sự hiện diện tại nhiều thị trường quốc tế và bổ sung thêm thương hiệu vào danh mục kinh doanh.

Chiến lược tăng trưởng của Marriott không chỉ dựa vào việc xây dựng thêm khách sạn mới, mà còn thông qua tiếp nhận các thương hiệu đã có vị thế trên thị trường. Doanh nghiệp đã kết hợp nhiều thương hiệu với định vị và nhóm khách hàng riêng biệt, qua đó mở rộng khả năng tiếp cận thị trường.

Bên cạnh những quyết định đầu tư và mở rộng, cuốn sách dành nhiều sự chú ý đến triết lý quản trị con người của Bill Marriott.

Trong ngành khách sạn, chất lượng dịch vụ không chỉ được quyết định bởi vị trí, kiến trúc hay tiện nghi của cơ sở lưu trú. Trải nghiệm khách hàng còn phụ thuộc trực tiếp vào thái độ, năng lực và cách ứng xử của đội ngũ nhân viên. Vì vậy, quản trị nhân sự trở thành một trong những yếu tố quan trọng tạo nên lợi thế cạnh tranh của doanh nghiệp.

Một trong những nguyên tắc được nhấn mạnh là quan tâm đến những người làm việc gần gũi nhất với mình, bởi họ sẽ tiếp tục đối xử với những người xung quanh theo cách tương tự. Bên cạnh đó là tinh thần lắng nghe nhiều hơn, ghi nhận thành công của nhân viên, tuyển dụng dựa trên phẩm chất và không ngừng học hỏi từ những người giỏi hơn.

Đáng chú ý, Bill Marriott đề cao việc quan sát và trực tiếp hiện diện trước những người mà nhà lãnh đạo muốn tạo ảnh hưởng. Theo cách tiếp cận này, văn hóa doanh nghiệp không chỉ được xây dựng bằng những khẩu hiệu hay quy định trên giấy, mà phải thể hiện qua hành động hàng ngày của người đứng đầu.

Bài toán kế nghiệp và cái bóng của người sáng lập.

Một khía cạnh khác khiến cuốn sách có sức hấp dẫn là câu chuyện về mối quan hệ giữa Bill Marriott và người cha J. Willard Marriott.

Sinh ra trong gia đình kinh doanh, Bill có lợi thế được tiếp xúc sớm với hoạt động điều hành doanh nghiệp. Tuy nhiên, điều đó không đồng nghĩa con đường kế nghiệp của ông dễ dàng. Trái lại, việc làm việc dưới sự giám sát của người cha nghiêm khắc khiến Bill thường xuyên phải đối mặt với những lời phê bình và áp lực chứng minh năng lực.

Cuốn sách kể lại một tình huống đáng chú ý vào năm 1959, khi J. Willard Marriott đến kiểm tra khách sạn Key Bridge do Bill phụ trách xây dựng và chuẩn bị khai trương. Sau nhiều tháng làm việc với cường độ cao, Bill kỳ vọng nhận được sự ghi nhận từ cha. Tuy nhiên, điều đầu tiên người cha chú ý lại là những tấm rèm cửa chưa được xử lý đúng yêu cầu.

Câu chuyện tưởng chừng nhỏ nhặt này phần nào cho thấy sự khác biệt trong cách nhìn nhận công việc giữa hai thế hệ. Với người sáng lập, sự tỉ mỉ và tiêu chuẩn chất lượng là điều không thể thỏa hiệp. Trong khi đó, người kế nhiệm cũng cần được trao quyền và có không gian để thể hiện năng lực điều hành.

Đặt trong bối cảnh quản trị doanh nghiệp gia đình, đây là vấn đề không hiếm gặp. Người sáng lập thường có xu hướng bảo vệ những giá trị đã giúp doanh nghiệp thành công, trong khi thế hệ kế tiếp cần tìm kiếm phương thức mới để duy trì tăng trưởng. Nếu không giải quyết được mâu thuẫn giữa kế thừa và đổi mới, doanh nghiệp có thể gặp khó khăn trong quá trình chuyển giao quyền lực.

Bill Marriott cũng cho thấy việc kế nghiệp không đơn thuần là tiếp nhận chức vụ hay tài sản từ thế hệ trước. Người kế nhiệm còn phải chứng minh năng lực, đưa ra những quyết định riêng và từng bước tạo dựng dấu ấn lãnh đạo của mình.

Theo Znews

Zing Me có 10 triệu người dùng vẫn thua Facebook, founder VNG rút ra bài học: Đừng cố làm thứ người khổng lồ đang làm tốt

Thay vì cạnh tranh bằng số lượng tính năng, Vương Quang Khải chọn đi vào những điểm mà đối thủ không coi trọng: sự đơn giản, tin cậy và riêng tư. Và đó là nền tảng đưa Zalo đến thành công ngày hôm nay.

Tính đến tháng 6/2026, Zalo có 81,3 triệu người dùng hoạt động hàng tháng, với hơn 2,2 tỷ tin nhắn được gửi đi mỗi ngày. Mảng Zalo & AI của VNG ghi nhận doanh thu 639 tỷ đồng trong quý II, tăng 63% so với cùng kỳ.

Ở quy mô thị trường, khoảng cách giữa Zalo và Facebook cũng không còn quá lớn về độ phủ. Báo cáo Connected Consumer quý IV/2025 của Decision Lab ghi nhận Facebook có độ thâm nhập 94%, Zalo 89%, tiếp theo là YouTube với 87%. Đặc biệt, Zalo còn vượt YouTube để lọt vào nhóm ba ứng dụng “phải có” của Gen Z.

Nhưng phía sau những con số đó là một bài học bắt đầu từ thất bại.

Thua Facebook để tìm ra cách làm Zalo

Năm 2009, Vương Quang Khải tham gia phát triển Zing Me. Nền tảng này từng đạt 10 triệu người dùng, một con số không nhỏ trong bối cảnh Internet Việt Nam khi đó vẫn còn khá sơ khai. Tuy nhiên, Zing Me cuối cùng hụt hơi trước Facebook và phải đóng cửa.

Nhìn lại thất bại này, nhà sáng lập Zalo cho rằng vấn đề nằm ở một câu hỏi tưởng như đơn giản: Nếu người dùng có thể tiếp cận tất cả sản phẩm trên Internet với mức giá bằng 0, tại sao họ lại chọn một sản phẩm kém hơn?

Bài học ấy khiến ông thay đổi cách nhìn về việc cạnh tranh. “Khi đối mặt với những người khổng lồ quốc tế, việc cố làm một sản phẩm tương tự và tốt hơn là bất khả thi. Cách duy nhất là làm ngược lại, tiến vào những ngách đối thủ không xem trọng, biến chính điểm yếu thành lợi thế”, vị Phó chủ tịch HĐQT VNG chia sẻ trên website Zalo.

Thay vì tìm cách tạo ra một “Facebook phiên bản Việt”, đội ngũ phát triển Zalo lựa chọn một hướng khác: Tập trung làm ra ứng dụng thật đơn giản để bất kỳ ai cũng có thể sử dụng. Trong bối cảnh hạ tầng viễn thông Việt Nam còn non trẻ, nhóm phát triển đặc biệt chú trọng tốc độ và sự ổn định của tin nhắn.

Ngoài ra, nếu Facebook sở hữu lợi thế rất lớn về mạng lưới kết nối toàn cầu, thì Zalo lựa chọn nhấn mạnh vào sự riêng tư, với cách thiết kế để tài khoản và tương tác chủ yếu xoay quanh những người dùng có kết nối với nhau.

Ba giá trị cốt lõi của nền tảng dần hình thành: Đơn giản, tin cậy và riêng tư.

“Nếu làm sản phẩm Zalo trong một bối cảnh khác: ở một đất nước khác, với những nguồn lực khác hoặc ở một thời điểm khác, có lẽ tôi sẽ chọn những giá trị khác. Đó là điều mà người làm sản phẩm cần hiểu. Giá trị sản phẩm không phải là chân lý tuyệt đối. Nó là sự lựa chọn phù hợp với hoàn cảnh”, nhà sáng lập Zalo nhấn mạnh.

Không phải giá trị nào tốt cũng nên đưa vào một sản phẩm

Cũng theo Vương Quang Khải, bài toán khó nhất của người làm sản phẩm không phải lựa chọn giữa cái tốt và cái xấu, mà là lựa chọn giữa hai thứ đều tốt.

Một sản phẩm mạnh hơn có thể đồng nghĩa với việc nó phức tạp hơn. Nhiều tính năng có thể giúp sản phẩm hữu ích hơn, nhưng đồng thời khiến trải nghiệm khó sử dụng. Hiệu quả có thể được cải thiện, nhưng đôi khi phải đánh đổi bằng quyền riêng tư.

“Các giá trị tốt không nhất thiết đứng cùng một phía”, ông nói, đồng thời đưa ra những cặp tính chất mang tính đánh đổi: mạnh mẽ làm mất đơn giản; vui vẻ làm giảm tin cậy; hiệu quả ảnh hưởng riêng tư.

Đây là lý do người đứng đầu trong mảng xây dựng sản phẩm đôi khi phải đưa ra những quyết định không được lòng tất cả mọi người. Với Zalo, có những tính năng được kỹ sư đầu tư rất nhiều thời gian nhưng cuối cùng vẫn bị gỡ bỏ. Có những thành viên tài năng rời đi bởi hướng phát triển họ muốn theo đuổi không được lựa chọn.

“Cá nhân tôi không vui khi chọn cắt bỏ những tính năng liên quan đến hiệu quả công việc, vì chính tôi cũng là người sử dụng những tính năng đó. Nhưng trên hết, tôi phải nghĩ đến hơn 80 triệu người dùng khác”, Vương Quang Khải chia sẻ.

Ông cũng thừa nhận, chỉ trong vài năm gần đây, bản thân mới dần tìm được giải pháp phù hợp thông qua việc tách sản phẩm. Theo đó, người dùng Zalo được chia thành hai tập riêng, phổ thông và kinh doanh, với giao diện ứng dụng khác biệt.

“Khi không còn phải ép nhiều nhu cầu khác nhau cùng tồn tại trong một sản phẩm, các tập người dùng có thể có những bộ giá trị khác nhau và việc quyết định trở nên dễ dàng hơn nhiều”, nhà sáng lập Zalo cho biết.

Người làm sản phẩm phải biết nói “không”

Từ câu chuyện Zing Me và Zalo, Vương Quang Khải cho rằng người trẻ muốn bước vào lĩnh vực phát triển sản phẩm không thể chỉ học qua sách vở. Điều đầu tiên là trải nghiệm. “Giống như việc học nấu ăn, học kiến trúc hay học làm phim, nghề làm sản phẩm không thể học ‘chay’ qua sách vở lý thuyết”, ông nói.

Thứ hai là tư duy phản biện. Khi tìm hiểu các sản phẩm có sẵn trên thị trường, ngoài việc phân tích đối thủ làm gì và như thế nào, người làm sản phẩm cần đặt câu hỏi sâu hơn như “Tại sao họ làm như vậy?”. Ông cũng đánh giá những cá nhân thiếu kinh nghiệm thường hăm hở học theo các ý tưởng hay ho từ nhiều nguồn, nhưng lại quên không đánh giá ý tưởng đó có phù hợp với sản phẩm của mình hay không.

Cuối cùng là sự tập trung. Nếu giá trị cốt lõi của sản phẩm là sự đơn giản, người làm sản phẩm phải đủ tập trung để từ chối những thứ có thể khiến sản phẩm trở nên phức tạp hơn.

Vương Quang Khải dẫn lại câu nói nổi tiếng của Steve Jobs : “Deciding what not to do is as important as deciding what to do”  (tạm dịch: Quyết định không nên làm gì cũng quan trọng như quyết định nên làm gì)

Với Vương Quang Khải, nói “No” thậm chí còn khó hơn nói “Yes”. Bởi đồng ý với một ý tưởng hay thường khiến tất cả mọi người vui. Trong khi để tập trung vào giá trị cốt lõi của sản phẩm, nhà phát triển thường phải từ chối những ý tưởng tốt, từ chối những cơ hội tốt và từ chối cả những mong muốn của chính bản thân họ.

Cuối cùng Vương Quang Khải nhắn nhủ tất cả chỉ là góc nhìn và trải nghiệm của cá nhân ông. Chúng phù hợp trong trường hợp Zalo, nhưng chắc chắn không phù hợp cho mọi hoàn cảnh.

Ông chỉ nhấn mạnh rằng tình yêu dành cho sản phẩm là yếu tố quan trọng nhất, vượt lên trên bất kỳ kỹ năng hay quy trình nào. “Những năng lực như đồng cảm người dùng, lựa chọn đánh đổi hay chú ý chi tiết đều quan trọng.

Nhưng nếu không yêu sản phẩm của mình, việc thực hành chúng sẽ trở nên vô cùng mệt mỏi. Ngược lại, khi thực sự yêu sản phẩm, mọi việc sẽ diễn ra tự nhiên. Đối với tôi, đó là động lực quan trọng nhất”, nhà sáng lập Zalo khẳng định.

Theo Znews

VNG lội ngược dòng từ lỗ lớn trong 2025 sang lãi tốt trong năm 2026

Báo cáo tài chính hợp nhất quý III/2026 của CTCP VNG ghi nhận khoản doanh thu chưa thực hiện ngắn hạn đạt 3.403 tỷ đồng. Trong đó, phần lớn nguồn tiền này đến từ khoản nạp trước của người chơi game, tạo ra một nguồn vốn lưu động lớn.

Dòng vốn từ doanh thu nạp trước và bức tranh lợi nhuận

Theo cấu trúc nợ phải trả tại ngày 30/9, VNG ghi nhận tổng nợ phải trả ở mức 11.694 tỷ đồng. Nổi bật trong số này là khoản doanh thu chưa thực hiện ngắn hạn 3.403 tỷ đồng, với riêng doanh thu nhận trước từ dịch vụ trò chơi trực tuyến chiếm 2.896 tỷ đồng.

Bản chất của khoản mục này là số tiền người chơi đã nạp vào tài khoản hoặc mua thẻ nhưng chưa tiêu dùng vật phẩm trong game, do đó VNG chưa ghi nhận ngay vào doanh thu kỳ này.

Nguồn thu này đóng vai trò như một khoản vốn lưu động, cho phép VNG chiếm dụng vốn mà không phải chịu chi phí lãi vay, đồng thời tạo ra doanh thu dự trữ cho các kỳ kế tiếp.

Về nợ tài chính, công ty ghi nhận vay ngắn hạn 1.923 tỷ đồng và vay dài hạn 1.210 tỷ đồng.

Dòng tiền ổn định từ mảng cốt lõi góp phần giúp VNG xoay chuyển tình thế tài chính từ lỗ sang có lãi trong năm 2026. Cụ thể trong quý III, doanh thu thuần hợp nhất đạt 3.361 tỷ đồng, tăng 22% so với cùng kỳ năm 2025. Nhờ giá vốn chỉ tăng 12%, lợi nhuận gộp trong quý đạt 1.454 tỷ đồng, tăng 38%.

Về chi phí hoạt động, chi phí bán hàng tăng 14% lên 835 tỷ đồng và chi phí quản lý doanh nghiệp tăng 31% lên 411 tỷ đồng. Tổng hai khoản chi phí này tăng 7%, tương đương 202 tỷ đồng.

Kết quả, lợi nhuận sau thuế quý III đạt 420 tỷ đồng, cùng kỳ năm ngoái lỗ hơn 7 tỷ đồng.

Lũy kế 9 tháng đầu năm 2026, tổng doanh thu thuần của VNG đạt 9.233 tỷ đồng, tăng 26% so với 9 tháng đầu năm 2025. Lợi nhuận gộp 9 tháng đạt 3.891 tỷ đồng. Lợi nhuận sau thuế hợp nhất đạt 1.080 tỷ đồng so với khoản lỗ 39 tỷ đồng cùng kỳ 2025.

Trong đó, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ là 1.012 tỷ đồng và cổ đông không kiểm soát là 68 tỷ đồng. Vốn chủ sở hữu tính đến cuối kỳ đạt 1.269 tỷ đồng, với lợi nhuận sau thuế chưa phân phối lũy kế 1.329 tỷ đồng.

Game giữ vai trò nền tảng, Fintech tăng trưởng về quy mô

Trong cơ cấu doanh thu 9.233 tỷ đồng của 9 tháng đầu năm 2026, dịch vụ trò chơi trực tuyến tiếp tục là mảng đóng góp chính với 6.075 tỷ đồng, chiếm 66% tổng doanh thu và tăng 24% so với cùng kỳ.

Bên cạnh đó, dịch vụ giá trị gia tăng (mạng & internet) đạt 1.866 tỷ đồng, tăng 43%. Khoản doanh thu khác đạt 544 tỷ đồng.

Mảng dịch vụ công nghệ tài chính (Fintech), vận hành thông qua ví điện tử ZaloPay bởi CTCP Zion (pháp nhân VNG sở hữu hơn 99% tỷ lệ lợi ích và quyền biểu quyết), đạt doanh thu 748 tỷ đồng trong 9 tháng – tăng 97% so với cùng kỳ.

Dù tốc độ tăng trưởng cao, quy mô của mảng Fintech hiện đóng góp khoảng 8% vào tổng doanh thu hợp nhất. Báo cáo cũng ghi nhận các khoản tiền gửi ngân hàng bị hạn chế sử dụng được trích lập nhằm đảm bảo giao dịch thu hộ chưa hoàn tất và an toàn số dư ví điện tử ZaloPay của người dùng, theo quy định quản lý hoạt động trung gian thanh toán.

Hơn 4.550 tỷ đồng thanh khoản và chiến lược giải ngân vào hạ tầng AI

Tại ngày 30/9/2026, tổng tài sản của VNG đạt 12.963 tỷ đồng, tăng 14% so với đầu năm. Công ty duy trì lượng tiền, tương đương tiền ở mức 2.805 tỷ đồng và đầu tư tài chính ngắn hạn (tiền gửi ngân hàng) là 1.745 tỷ đồng. Tổng lượng thanh khoản đạt hơn 4.550 tỷ đồng.

Với nguồn lực tài chính sẵn có, VNG thể hiện rõ định hướng đầu tư vào hạ tầng trí tuệ nhân tạo (AI). Tại khoản mục Trả trước cho người bán ngắn hạn, con số ghi nhận tăng vọt lên 1.004 tỷ đồng, trong đó 940 tỷ đồng là tiền đặt cọc mua sắm hệ thống phần cứng máy chủ AI (AI server hardware).

Khoản đầu tư này cũng được phản ánh vào chi phí xây dựng cơ bản dở dang. Hạng mục “Hệ thống máy chủ đang hoàn thiện” có số dư tính đến 30/9/2026 là 253 tỷ đồng, tăng gần 9 lần so với mức 29 tỷ đồng hồi cuối năm 2025.

Ngoài ra, tại phần thuyết minh khoản trả trước, VNG ghi nhận khoản tiền 63 tỷ đồng liên quan đến Tạp chí Điện tử Tri thức Trực tuyến, và công ty đã thực hiện trích lập dự phòng rủi ro 100% cho khoản này.

Trong quý III, VNG ghi nhận một khoản lãi phi hoạt động 319 tỷ đồng từ việc tái cơ cấu CTCP VNG Data Center (VNG DC).

Việc VNG DC phát hành thêm cổ phần cho cổ đông khác đã làm giảm tỷ lệ sở hữu của VNG từ 51% xuống 49%, qua đó chuyển pháp nhân này từ công ty con thành công ty liên kết.

Ngay sau ngày kết thúc kỳ kế toán (từ tháng 8 đến tháng 10/2026), VNG hoàn tất thương vụ mua lại 65% cổ phần của CTCP Phát triển Phần mềm VTH với tổng giá trị chuyển nhượng 480 tỷ đồng. VTH hoạt động trong lĩnh vực đầu tư xây dựng hạ tầng khu công nghiệp và cho thuê văn phòng, chính thức trở thành công ty con trực tiếp.

Tiếp đó, vào ngày 16/10/2026, VNG thành lập Công ty TNHH Hexora với vốn điều lệ dự kiến 1 tỷ đồng, tập trung cung cấp dịch vụ trung tâm dữ liệu và điện toán đám mây.

Báo cáo cũng chi tiết mạng lưới pháp nhân tại nước ngoài. Mảng Game & Cloud có sự xuất hiện của các công ty lưu trữ dữ liệu và giải trí như Greennode Pte. Ltd., VNG Games Pte. Ltd. (Singapore), Greennode Co., Ltd., VNG Games Co., Ltd. (Thái Lan), VNG Myanmar và KMZ Interactive Entertainment (Trung Quốc).

Mảng Fintech được vận hành qua chuỗi công ty InstantiaPay tại Singapore, Hong Kong, Vương quốc Anh và InstantiaPay Pty Ltd (Úc).

Song song đó, danh mục đầu tư dài hạn vào công ty liên kết và quỹ quốc tế tính đến cuối quý III ghi nhận các khoản giải ngân vào: Funding Asia Group Pte. Ltd. tại Singapore (513 tỷ đồng, 4,37% cổ phần, 20% quyền biểu quyết); DayOne Holding (138 tỷ đồng, 22% quyền biểu quyết); Haegin Co., Ltd. tại Hàn Quốc (giá trị gốc 109 tỷ đồng); OpenCommerce Holding Pte. Ltd. (104 tỷ đồng, 12% cổ phần, hơn 20% quyền biểu quyết); Verichains tại Singapore và Việt Nam (96 tỷ đồng cho 40% sở hữu); và Quỹ Transcend Fund II (giá trị gốc 68 tỷ đồng).

Theo Doanh Nghiệp & Kinh Doanh

Nhà sáng lập OpenAI: Con đường từ doanh nhân khởi nghiệp thất bại đến người đứng đầu OpenAI

Ngày 30/11/2022, Sam Altman, khi đó vẫn là cái tên tương đối xa lạ với công chúng, đăng một thông báo ngắn trên mạng xã hội về việc OpenAI chính thức ra mắt ChatGPT. Ông đồng thời dự đoán giao diện tương tác bằng ngôn ngữ sẽ trở thành một xu hướng quan trọng trong tương lai.

Ít ai ngờ rằng sản phẩm này nhanh chóng cán mốc một triệu người dùng, mở màn cuộc chạy đua trí tuệ nhân tạo (AI) giữa những tập đoàn công nghệ lớn nhất thế giới.

Sự kiện này cũng đưa Altman trở thành một trong những nhân vật có ảnh hưởng hàng đầu tại Thung lũng Silicon.

Trong cuốn sách The Optimist (tạm dịch: Người lạc quan), nhà báo Keach Hagey của The Wall Street Journal tái hiện hành trình sự nghiệp, những mối quan hệ cá nhân và cuộc đấu tranh quyền lực của người đứng đầu OpenAI.

Theo bài bình luận trên The Guardian, cuốn sách phác họa chân dung một doanh nhân đặc biệt, vừa theo đuổi những lý tưởng lớn lao về tương lai nhân loại, vừa sở hữu khả năng xây dựng quan hệ và vận động quyền lực đáng chú ý.

Từ startup thất bại đến đế chế ChatGPT

Không giống hình mẫu nhà sáng lập công nghệ thường được mô tả là những lập trình viên xuất chúng, Sam Altman nổi bật nhờ khả năng kết nối con người, thuyết phục nhà đầu tư và huy động nguồn lực.

Cuốn sách của Keach Hagey lần theo những năm tháng đầu đời, các biến động trong gia đình, dự án khởi nghiệp đầu tiên mang tên Loopt và giai đoạn Altman điều hành Y Combinator, một trong những tổ chức hỗ trợ startup có ảnh hưởng lớn nhất tại Thung lũng Silicon.

Loopt, ứng dụng mạng xã hội cho phép người dùng chia sẻ vị trí theo thời gian thực mà Altman đồng sáng lập, không đạt được thành công như kỳ vọng. Tuy nhiên, trải nghiệm này giúp ông từng bước xây dựng mạng lưới quan hệ trong giới đầu tư và công nghệ.

Đặc biệt, quãng thời gian tại Y Combinator đưa Altman tiếp xúc với hàng loạt nhà sáng lập, quỹ đầu tư và những nhân vật có ảnh hưởng lớn trong ngành.

Một trong số đó là Peter Thiel, tỷ phú đồng sáng lập PayPal và Palantir, người được xem là có ảnh hưởng đáng kể đối với sự nghiệp của Altman.

Theo cuốn sách, mối quan hệ giữa hai người không chỉ dừng ở công việc.

Altman thậm chí gặp Oliver Mulherin, người sau này trở thành bạn đời của mình, tại bồn tắm nước nóng trong nhà Thiel vào lúc 3h sáng. Khi ấy, Altman 29 tuổi và đã giữ vị trí CEO, còn Mulherin là sinh viên 21 tuổi.

Chi tiết này phần nào phản ánh thế giới quan hệ đặc biệt của giới công nghệ Mỹ, nơi những cuộc gặp gỡ riêng tư có thể kết nối các nhân vật nắm giữ nguồn vốn và ảnh hưởng lớn.

Nhờ các khoản đầu tư trước đó, Altman đã sở hữu khối tài sản đáng kể từ trước khi ChatGPT ra đời.

Điều này cũng giúp lý giải vì sao Altman từng có thể cam kết không sở hữu cổ phần tại OpenAI, tổ chức ban đầu được xây dựng theo mô hình phi lợi nhuận.

Khi thành lập, OpenAI đặt mục tiêu nghiên cứu và phát triển AI vì lợi ích chung của nhân loại, thay vì chỉ tập trung tối đa hóa lợi nhuận. Tổ chức cũng từng theo đuổi định hướng hợp tác và công khai các kết quả nghiên cứu.

Tuy nhiên, quá trình phát triển sau đó khiến những cam kết ban đầu đối mặt nhiều thách thức.

Một nhân vật quan trọng khác trong câu chuyện là Elon Musk, tỷ phú đứng sau Tesla và SpaceX. Musk từng tham gia đồng sáng lập OpenAI, đóng góp tài chính và hỗ trợ cả không gian làm việc trong những năm đầu hoạt động.

Tuy nhiên, mối quan hệ giữa Musk và Altman dần rạn nứt khi định hướng phát triển OpenAI thay đổi. Tổ chức từng cam kết công khai công nghệ bắt đầu hạn chế việc chia sẻ một số kết quả nghiên cứu. Trước nhu cầu huy động nguồn vốn ngày càng lớn, OpenAI cũng thành lập một pháp nhân hoạt động vì lợi nhuận.

Những thay đổi này làm dấy lên tranh luận về việc liệu OpenAI còn duy trì được sứ mệnh ban đầu hay đang từng bước trở thành một tập đoàn công nghệ thương mại thông thường.

Mâu thuẫn giữa hai nhà sáng lập sau đó leo thang thành những tranh chấp pháp lý và bất đồng công khai. Musk từng khởi kiện OpenAI và đưa ra đề nghị mua lại tổ chức này. Trong khi đó, Altman tiếp tục thúc đẩy chiến lược phát triển các sản phẩm AI có khả năng tiếp cận hàng trăm triệu người dùng.

Cuộc đảo chính bất thành tại OpenAI

Một trong những phần kịch tính nhất của The Optimist là câu chuyện Sam Altman bất ngờ bị HĐQT OpenAI sa thải vào tháng 11/2023.

Khi đó, OpenAI đã trở thành tâm điểm của ngành công nghệ toàn cầu nhờ sự bùng nổ của ChatGPT. Tuy nhiên, bên trong tổ chức, những bất đồng về chiến lược thương mại hóa AI và vai trò của ban lãnh đạo ngày càng rõ rệt.

Một số thành viên HĐQT và nhân viên lo ngại mục tiêu phát triển AI vì lợi ích nhân loại có nguy cơ bị lu mờ trước sức ép tạo ra những sản phẩm phổ biến và mang lại doanh thu lớn. Trong bối cảnh đó, HĐQT phi lợi nhuận quyết định loại Altman khỏi vị trí CEO.

Tuy nhiên, động thái này nhanh chóng tạo ra cuộc khủng hoảng chưa từng có tại OpenAI. Hơn 700 trong tổng số khoảng 770 nhân viên đã đe dọa nghỉ việc nếu Altman không được phục chức.

Làn sóng phản đối mạnh mẽ từ nội bộ khiến nỗ lực thay đổi ban lãnh đạo thất bại. Chỉ sau 5 ngày, Altman trở lại vị trí CEO với ảnh hưởng thậm chí lớn hơn trước.

Theo The Guardian, sự kiện này là một trong những chi tiết cho thấy khả năng tập hợp sự ủng hộ và duy trì ảnh hưởng đặc biệt của Altman.

Từ một nhà lãnh đạo bị HĐQT sa thải, ông nhanh chóng trở thành nhân vật trung tâm không thể thay thế trong mắt phần lớn nhân viên OpenAI. Cuộc khủng hoảng cũng làm nổi bật mâu thuẫn giữa mô hình quản trị phi lợi nhuận và tham vọng thương mại hóa một công nghệ đòi hỏi nguồn vốn khổng lồ.

Ở góc độ rộng hơn, câu chuyện đặt ra câu hỏi về quyền kiểm soát các doanh nghiệp AI, khi những quyết định của một nhóm lãnh đạo có thể ảnh hưởng tới hàng triệu người dùng và tương lai của nhiều ngành kinh tế.

Bên cạnh sự nghiệp, cuốn sách còn đề cập những khía cạnh khác trong cuộc sống của Altman, từ việc sở hữu bất động sản ở những khu vực biệt lập đến sự quan tâm của ông đối với các công nghệ kéo dài tuổi thọ.

Những chi tiết này khiến hình ảnh Altman trở nên gần gũi hơn với các tỷ phú công nghệ khác, dù ông từng được nhìn nhận là người có lý tưởng khác biệt.

The Optimist không đưa ra một chân dung đơn giản về người đứng sau ChatGPT. Altman hiện lên như một doanh nhân có thể thực sự tin tưởng vào khả năng AI cải thiện cuộc sống nhân loại, nhưng đồng thời cũng thường xuyên đối mặt với những cáo buộc về việc sử dụng quan hệ và ảnh hưởng để đạt mục tiêu.

Chính sự đối lập này tạo nên sức hấp dẫn của cuốn sách. Đằng sau một trong những công nghệ có khả năng thay đổi thế giới không chỉ là những thuật toán phức tạp hay nguồn vốn khổng lồ, mà còn là tham vọng, tính cách và các mối quan hệ quyền lực giữa con người.

Special Offer từ MarketingTrips:

  • Tham khảo giải pháp Agency Listing từ MarketingTrips: Agency Networks
  • Đăng bài không giới hạn trên MarketingTrips vớfi chi phí chỉ bằng 1 bài đăng (Booking): Content Partner
  • Đăng ký (dành cho Agency): Sign up

Tham gia Cộng đồng We’re Marketer của MarketingTrips (Trang tin tức trực tuyến mới nhất về Marketing, Digital Marketing, Thương hiệu, Quảng cáo và Kinh doanh) để thảo luận các chủ đề về Marketing và Business tại: We’re Marketer

Theo Znews

Sabeco, Habeco và nhiều doanh nghiệp ngành bia gặp khó khăn

Sabeco, Habeco và nhiều doanh nghiệp bia lớn ghi nhận lợi nhuận quý III suy giảm, trong khi một số hãng nhỏ lại tăng trưởng, thậm chí báo lãi kỷ lục.

Bức tranh kinh doanh quý III/2026 của các doanh nghiệp bia, rượu trong nước ghi nhận sự phân hóa đáng kể. Trong khi những tên tuổi lớn như Sabeco, Habeco vẫn duy trì tăng trưởng doanh thu nhưng lợi nhuận đi lùi, một số doanh nghiệp quy mô nhỏ lại ghi nhận kết quả khởi sắc, thậm chí đạt mức lãi kỷ lục.

Đáng chú ý, áp lực chi phí bán hàng, giá nguyên liệu và năng lượng đang ảnh hưởng đến khả năng sinh lời của nhiều nhà sản xuất bia lớn dù doanh thu của không ít doanh nghiệp vẫn tăng trưởng.

“Ông lớn” ngành bia Sabeco, Habeco cùng đi lùi

Báo cáo tài chính hợp nhất quý III/2026, Tổng CTCP Bia – Rượu – Nước giải khát Sài Gòn – Sabeco (HoSE: SAB) ghi nhận doanh thu thuần 6.684 tỷ đồng, tăng gần 4% so với cùng kỳ năm trước.

Do giá vốn tăng thấp hơn doanh thu, lợi nhuận gộp của doanh nghiệp tăng gần 7%, lên 2.547 tỷ đồng. Tuy nhiên, lợi nhuận sau thuế của Sabeco trong quý chỉ đạt 1.272 tỷ đồng, giảm hơn 9% so với cùng kỳ.

Một trong những nguyên nhân khiến lợi nhuận chủ hãng Bia Sài Gòn suy giảm là chi phí bán hàng tăng gần 10% lên hơn 1.077 tỷ đồng. Bên cạnh đó, khoản lợi nhuận khác của công ty cũng thu hẹp 83%, xuống gần 24 tỷ đồng.

Dù kết quả quý III đi lùi, lũy kế 9 tháng, Sabeco vẫn ghi nhận doanh thu thuần tăng 5% lên 20.029 tỷ đồng trong khi lợi nhuận sau thuế đạt 3.761 tỷ đồng, tăng gần 9%.

Với kết quả này, chủ thương hiệu Bia Sài Gòn đã hoàn thành khoảng 69% kế hoạch doanh thu và 76% mục tiêu lợi nhuận cả năm.

Bối cảnh tương tự cũng ghi nhận tại Tổng CTCP Bia – Rượu – Nước giải khát Hà Nội – Habeco (HoSE: BHN), chủ thương hiệu Bia Hà Nội.

Trong quý III, doanh thu thuần của Habeco đạt gần 2.820 tỷ đồng, tăng hơn 12% so với cùng kỳ. Lợi nhuận gộp cũng tăng lên khoảng 851 tỷ đồng. Tuy nhiên, lợi nhuận sau thuế của doanh nghiệp lại giảm hơn 17%, còn gần 197 tỷ đồng.

Nguyên nhân chủ yếu đến từ chi phí bán hàng tăng 44%, lên gần 555 tỷ đồng, trong đó chi phí quảng cáo, khuyến mại và hỗ trợ chiếm hơn một nửa. Chi phí quản lý doanh nghiệp cũng tăng lên hơn 166 tỷ đồng, khiến tổng 2 khoản chi phí này tăng khoảng 212 tỷ đồng so với cùng kỳ, gần gấp đôi phần lợi nhuận gộp tăng thêm.

Habeco cho biết việc gia tăng chi phí hỗ trợ bán hàng và phát triển thị trường nhằm thúc đẩy tiêu thụ sản phẩm, tăng doanh thu và hoàn thành kế hoạch kinh doanh.

Dù vậy, kết quả lũy kế 9 tháng của Habeco vẫn tích cực với doanh thu thuần tăng gần 20% lên 7.585 tỷ đồng và lợi nhuận sau thuế khoảng 511 tỷ đồng, tăng hơn 22%.

Đáng chú ý, doanh nghiệp đang nắm giữ hơn 5.700 tỷ đồng các khoản tiền, tương đương tiền và đầu tư tài chính ngắn hạn, tương đương hơn 68% tổng tài sản.

Không chỉ 2 “ông lớn” ngành bia kể trên, một số doanh nghiệp sản xuất bia quy mô vừa và nhỏ trong nước cũng ghi nhận lợi nhuận suy giảm.

Tại CTCP Bia Sài Gòn – Miền Trung (HoSE: SMB), doanh thu thuần quý III đạt hơn 381 tỷ đồng, tăng gần 3% so với cùng kỳ. Tuy nhiên, giá vốn hàng bán tăng nhanh hơn doanh thu khiến lợi nhuận gộp giảm nhẹ xuống gần 130 tỷ đồng.

Chi phí bán hàng tăng hơn 52% cùng chi phí quản lý doanh nghiệp tăng gần 14%, đã khiến lợi nhuận sau thuế của Bia Sài Gòn – Miền Trung giảm gần 24%, còn 49 tỷ đồng.

Lũy kế 9 tháng, doanh nghiệp ghi nhận doanh thu thuần 1.063 tỷ đồng, tăng gần 4% so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế giảm gần 11% còn hơn 129 tỷ đồng.

Tương tự, CTCP Bia Sài Gòn – Hà Nội (UPCoM: BSH) ghi nhận doanh thu thuần quý III đạt hơn 162 tỷ đồng, tăng gần 3%, nhưng lợi nhuận sau thuế giảm khoảng 14% còn gần 12 tỷ đồng.

Doanh nghiệp lý giải giá vốn hàng bán tăng nhanh hơn doanh thu, khiến lợi nhuận gộp giảm và ảnh hưởng đến kết quả kinh doanh chung.

Tương tự, CTCP Bia Sài Gòn – Quảng Ngãi (UPCoM: BSQ) cũng chịu kết quả quý III giảm mạnh nhưng lũy kế 9 tháng vẫn tăng trưởng dương.

Cụ thể, doanh thu thuần quý III của doanh nghiệp đạt hơn 358 tỷ đồng, giảm hơn 10% so với cùng kỳ. Lợi nhuận sau thuế chỉ đạt hơn 11 tỷ đồng, giảm gần 54%. Doanh nghiệp lý giải kết quả đi xuống do doanh thu bán hàng giảm, trong khi chi phí bao bì, nhiên liệu và năng lượng tăng so với cùng kỳ.

Tuy nhiên, bức tranh lũy kế 9 tháng lại tích cực hơn. Dù doanh thu thuần giảm nhẹ xuống 1.217 tỷ đồng, lợi nhuận sau thuế của Bia Sài Gòn – Quảng Ngãi vẫn tăng gần 60% lên hơn 74 tỷ đồng. Nguyên nhân là giá vốn hàng bán trong 9 tháng giảm nhanh hơn doanh thu, giúp lợi nhuận gộp tăng gần 44%.

Số ít nhà sản xuất “ăn nên làm ra”

Trong bức tranh chung kém tích cực quý III, một số doanh nghiệp bia, rượu vẫn ghi nhận kết quả kinh doanh khởi sắc. Đáng chú ý nhất là CTCP Rượu và Nước giải khát Hà Nội – Halico (UPCoM: HNR), chủ thương hiệu Vodka Hà Nội.

Trong quý III, doanh thu thuần của Halico đạt hơn 29 tỷ đồng, tăng gần 24% so với cùng kỳ. Lợi nhuận sau thuế theo đó đạt gần 5,5 tỷ đồng, đảo chiều từ khoản lỗ gần 4,4 tỷ đồng cùng kỳ năm trước. Đây cũng là mức lợi nhuận theo quý cao nhất của Halico kể từ khi cổ phiếu được đăng ký giao dịch trên thị trường chứng khoán năm 2018.

Kết quả này chủ yếu nhờ doanh thu tăng trong khi giá vốn hàng bán giảm, giúp lợi nhuận gộp tăng gần 3 lần, lên khoảng 16 tỷ đồng.

Lũy kế 9 tháng, Halico ghi nhận doanh thu thuần hơn 100 tỷ đồng và lợi nhuận sau thuế trên 3,6 tỷ đồng, cải thiện đáng kể so với khoản lỗ gần 4 tỷ đồng năm ngoái. Dù vậy, doanh nghiệp vẫn còn khoản lỗ lũy kế gần 468 tỷ đồng tính đến cuối tháng 9.

Trong khi đó, CTCP Bia Hà Nội – Hải Dương (HNX: HAD) ghi nhận lợi nhuận tăng trưởng ngay trong quý III dù doanh thu gần như đi ngang.

Cụ thể, doanh thu thuần của doanh nghiệp đạt 63 tỷ đồng trong quý, tăng chưa đến 1% so với cùng kỳ năm trước. Tuy nhiên, nhờ giá vốn hàng bán giảm khoảng 5%, lợi nhuận sau thuế tăng hơn 32%, đạt gần 5 tỷ đồng.

Lũy kế 9 tháng đầu năm, Bia Hà Nội – Hải Dương ghi nhận lợi nhuận sau thuế khoảng 11 tỷ đồng, tăng hơn 36% so với cùng kỳ.

Theo Znews

Google tăng thêm hàng chục ngàn nhân viên trong bối cảnh tình hình kinh doanh không mấy khả quan

Trong bối cảnh AI khiến nhiều công ty cắt giảm nhân sự, Google đi ngược xu hướng khi số lượng nhân viên tăng hơn 10.000 người kể từ tháng 3.

Báo cáo tài chính quý III/2026 công bố tuần này, Google cho biết công ty hiện có 204.757 nhân viên trên toàn cầu tính đến cuối tháng 9, tăng 10.089 người so với mức 194.668 được ghi nhận trong hồ sơ gửi Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) hồi tháng 3.

Hãng không đề cập nguyên nhân tăng nhân viên. Theo Business Insider, một phần tăng trưởng là do các thương vụ sáp nhập. Ví dụ cũng trong tháng 3, công ty hoàn tất thâu tóm công ty an ninh mạng Wiz, đơn vị vừa phát hiện hai lỗ hổng bảo mật PHP nghiêm trọng, với 2.000 nhân viên.

Trước đó, Google từng thực hiện một số đợt điều chỉnh nhân sự quy mô lớn, gây chú ý nhất là cắt giảm 12.000 vị trí, tương đương 6% lực lượng lao động, hồi tháng 1/2023. Dù tiếp tục sa thải theo đợt nhỏ lẻ, số nhân viên thực tế của hãng vẫn tăng, ổn định từ quý II/2024 và nhanh hơn đáng kể từ cuối 2025.

CNBC nhận định, việc Google tăng nhân sự trái ngược với xu hướng trong ngành công nghệ, khi các hãng đối thủ cố gắng tinh gọn đội ngũ nhằm tập trung đầu tư cho AI. Chẳng hạn, Meta sa thải hàng nghìn nhân viên mỗi đợt vài năm qua, hay Microsoft tuần này đề nghị 60.000 nhân viên tự nguyện nghỉ việc.

Google vừa công bố báo cáo tài chính với kết quả được đánh giá không khả quan. Dòng tiền tự do ghi nhận âm 9,07 tỷ USD, trái với dự báo của giới phân tích. Công ty cũng giữ nguyên dự báo chi tiêu vốn cho cả năm 195-205 tỷ USD. Chốt phiên giao dịch 29/10, cổ phiếu công ty mẹ Alphabet giảm 13%, khiến vốn hóa giảm 482 tỷ USD một ngày.

Theo Reuters, báo cáo được công bố giữa lúc giới đầu tư ngày càng ngờ vực về hiệu quả khoản đầu tư khổng lồ cho AI của Google. Mảng doanh thu quảng cáo từ tìm kiếm cũng đang gặp trở ngại trước sự nổi lên của các chatbot AI. Người dùng có thể đang thực hiện nhiều lượt tìm kiếm hơn bên ngoài Google, trong khi Gemini bị đánh giá chưa theo kịp các đối thủ như ChatGPT hay Claude.

VNG đang sắp tiến tới năm đầu tiên doanh nghiệp có lãi kể từ khi lên sàn

Sau 9 tháng, VNG ghi nhận lợi nhuận sau thuế 1.013 tỷ đồng. Nếu duy trì kết quả tích cực trong quý IV, đây có thể là năm đầu tiên doanh nghiệp có lãi kể từ khi lên sàn.

Trong báo cáo tài chính vừa công bố, CTCP Tập đoàn VNG (UPCoM: VNZ) ghi nhận doanh thu thuần hợp nhất trong 9 tháng đầu năm đạt 9.233 tỷ đồng, lợi nhuận trước thuế 1.136 tỷ đồng và lợi nhuận sau thuế 1.013 tỷ đồng.

Có lãi 3 quý liên tiếp.

Năm nay, doanh nghiệp đặt mục tiêu doanh thu từ 12.500 tỷ đồng đến 13.500 tỷ đồng và lợi nhuận trước thuế từ 300 tỷ đồng đến 450 tỷ đồng. Đây cũng là lần đầu tiên VNG đặt kế hoạch kinh doanh có lãi kể từ khi cổ phiếu VNZ bắt đầu giao dịch trên thị trường UPCoM.

Như vậy, sau 9 tháng, VNG đã hoàn thành khoảng 68-74% kế hoạch doanh thu, trong khi lợi nhuận trước thuế đạt hơn 252% mục tiêu cao nhất và gần 379% mục tiêu thấp nhất của cả năm.

Riêng quý III, VNG ghi nhận doanh thu thuần hợp nhất 3.361 tỷ đồng, tăng 22% so với cùng kỳ năm trước và 9% so với quý liền trước. Lợi nhuận sau thuế đạt 420 tỷ đồng, đánh dấu quý thứ ba liên tiếp doanh nghiệp duy trì kết quả kinh doanh có lãi.

Bên cạnh đó, lợi nhuận thuần từ hoạt động kinh doanh sau điều chỉnh (AOP) đạt 652 tỷ đồng, tăng 148% so với cùng kỳ và 40% so với quý trước. Đây là mức AOP cao nhất của doanh nghiệp trong ba quý đầu năm. Lũy kế 9 tháng, chỉ tiêu này đạt 1.589 tỷ đồng.

Zalopay và Zalo dẫn đầu tăng trưởng doanh thu.

Trong quý III, VNG cho biết cả 4 mảng kinh doanh chính đều ghi nhận doanh thu tăng so với cùng kỳ. Trong đó, Zalopay có tốc độ tăng trưởng cao nhất, đạt 89%, tiếp đến là Zalo và AI tăng 59%, lĩnh vực trò chơi trực tuyến tăng 12% và GreenNode tăng 4%.

Cụ thể, Zalopay ghi nhận doanh thu 291 tỷ đồng, tăng 89% so với cùng kỳ. Động lực tăng trưởng chủ yếu đến từ dịch vụ tài chính, với doanh thu tăng 379% và đóng góp tỷ trọng ngày càng lớn trong cơ cấu doanh thu của nền tảng thanh toán này.

Số người dùng hoạt động trong kỳ của Zalopay tăng 44%, trong khi tổng giá trị thanh toán (TPV) tăng 68%.

Đáng chú ý, số người sử dụng tính năng thanh toán mã QR quốc tế tăng hơn 11 lần trong 6 tháng kể từ tháng 12/2025. Tính năng này đã được triển khai tại Trung Quốc, Hàn Quốc, Thái Lan, Singapore, Nhật Bản và một số thị trường khác. Zalopay đặt mục tiêu mở rộng phạm vi thanh toán lên 60 quốc gia vào cuối năm 2026.

Đối với mảng Zalo và AI, doanh thu quý III đạt 711 tỷ đồng, tăng 59% so với cùng kỳ. Nền tảng Zalo ghi nhận 82,6 triệu người dùng hoạt động hàng tháng, tăng 4%, với trung bình 2,2 tỷ tin nhắn được gửi đi mỗi ngày. Theo doanh nghiệp, khoảng 41% người dùng hoạt động hàng tháng đã sử dụng các tính năng AI tích hợp trên Zalo.

Ngoài ra, Zalo còn tiếp tục mở rộng các dịch vụ phục vụ khu vực công. Tính đến cuối tháng 9, nền tảng này có hơn 20.600 kênh Official Account và 2.055 Mini App của các cơ quan nhà nước, đơn vị y tế, giáo dục và dịch vụ công, hiện diện tại 34/34 tỉnh, thành phố.

Trong khi Zalopay và Zalo ghi nhận tốc độ tăng trưởng cao, mảng trò chơi trực tuyến vẫn đóng góp doanh thu lớn nhất cho VNG, đạt 2.138 tỷ đồng trong quý III, tăng 12% so với cùng kỳ.

Bookings tăng 10% so với cùng kỳ, đạt 2.550 tỷ đồng, với 57,3 triệu người dùng hoạt động hàng quý, trong đó PUBG Mobile và Play Together VNG tại Việt Nam là hai tựa game đóng góp lớn nhất. Từ tháng 7, VNGGames đã mở rộng Play Together sang Thái Lan, Indonesia và Philippines, đồng thời ra mắt toàn cầu hai tựa game tự phát triển là Drone Strike và Blood Horde.

Theo định hướng của doanh nghiệp, VNGGames tiếp tục tập trung khai thác các tựa game có vòng đời dài thông qua hoạt động cộng đồng và thể thao điện tử. Đối với sản phẩm mới, đơn vị ưu tiên những tựa game có khả năng phát hành tại nhiều thị trường.

Trong khi đó, GreenNode ghi nhận doanh thu quý III đạt 164 tỷ đồng, tăng 4% so với cùng kỳ. Dù mức tăng trưởng chung thấp hơn các mảng còn lại, một số nhóm dịch vụ của GreenNode ghi nhận mức tăng cao.

Cụ thể, doanh thu AI Cloud tăng 160%, dịch vụ điện toán đám mây (Cloud) tăng 30%, còn doanh thu từ nhóm khách hàng tài chính, ngân hàng và bảo hiểm (BFSI) tăng 66%.

Tỷ lệ giữ chân doanh thu ròng (NRR) đạt 122%, cho thấy nhóm khách hàng hiện hữu đã gia tăng mức chi tiêu.

Theo Znews

Sabeco chi gần 2.000 tỷ để quảng cáo với mục tiêu giữ thị phần

Sabeco chấp nhận hy sinh một phần biên lợi nhuận để giữ thị phần trong bối cảnh thị trường khó khăn. Cụ thể, Sabeco chi gần 2.000 tỷ để quảng cáo với mục tiêu giữ thị phần.

Trong 9 tháng đầu năm 2026, Tổng Công ty Cổ phần Bia – Rượu – Nước giải khát Sài Gòn (Sabeco, mã: SAB) ghi nhận sự gia tăng về cả doanh thu và lợi nhuận gộp.

Tuy nhiên, bức tranh tài chính của doanh nghiệp cho thấy áp lực lớn từ chi phí duy trì thị phần, nghĩa vụ thuế, cùng các khoản trích lập dự phòng đầu tư tài chính.

Chấp nhận tăng chi phí quảng cáo để bảo vệ thị phần.

Theo Báo cáo tài chính hợp nhất 9 tháng đầu năm 2026, Sabeco ghi nhận doanh thu thuần đạt 20.029 tỷ đồng, tăng 5% so với mức 19.052 tỷ đồng của cùng kỳ năm 2025.

Để giữ được đà tăng trưởng doanh thu này trong bối cảnh ngành đồ uống đối mặt với sự cạnh tranh và áp lực chi phí logistics, Sabeco đã thực hiện chiến lược đẩy mạnh chi tiêu cho quảng cáo và khuyến mại (QC&KM).

Cụ thể, tổng chi phí bán hàng trong 9 tháng đạt 3.132 tỷ đồng, tăng 16% so với cùng kỳ. Trong đó, chi phí QC&KM lên tới 1.716 tỷ đồng, tăng thêm 266 tỷ đồng (tương đương 18%) so với mức 1.450 tỷ đồng của 9 tháng năm 2025.

Khoản chi ngân sách cho QC&KM chiếm tới 55% tổng chi phí bán hàng. Tỷ lệ chi phí này trên doanh thu thuần đã tăng từ 8% lên gần 9%. Bên cạnh đó, chi phí vỏ chai luân chuyển cũng chiếm thêm 268 tỷ đồng.

Chi phí bán hàng gia tăng đã tác động trực tiếp đến đà tăng trưởng lợi nhuận của doanh nghiệp. Mặc dù lợi nhuận gộp 9 tháng tăng 13,55% đạt 7.615 tỷ đồng, nhưng lợi nhuận thuần từ hoạt động kinh doanh chỉ tăng 12%, đạt 4.641 tỷ đồng và lợi nhuận sau thuế tăng 9% đạt 3.761 tỷ đồng.

Áp lực này thể hiện rõ nhất trong quý III. Dù doanh thu thuần quý này tăng 4% đạt 6.684 tỷ đồng và lợi nhuận gộp tăng 7% đạt 2.547 tỷ đồng, nhưng chi phí bán hàng tăng 10%, đạt 1.078 tỷ đồng. Đi kèm với sự gia tăng chi phí quản lý, lợi nhuận sau thuế quý III giảm 9%, xuống còn 1.272 tỷ đồng so với cùng kỳ.

Nghĩa vụ thuế chiếm hơn 43% doanh thu và các khoản trích lập dự phòng.

Bên cạnh chi phí bán hàng, Sabeco ghi nhận áp lực dòng tiền lớn từ nghĩa vụ thuế đối với Nhà nước. Trong 9 tháng đầu năm 2026, tổng doanh thu bán hàng đạt 20.332 tỷ đồng, nhưng số Thuế Tiêu thụ Đặc biệt (TTĐB) phát sinh mà doanh nghiệp phải nộp lên tới 8.861 tỷ đồng. Nghĩa vụ thuế này tương đương gần 44% tổng doanh thu bán hàng.

Tính đến 30/9/2026, thuế và các khoản phải nộp Nhà nước là 2.282 tỷ đồng, trong đó Thuế TTĐB chiếm 995 tỷ đồng.

Ngoài ra, ở khoản mục Phải trả ngắn hạn khác, Sabeco vẫn đang ghi nhận khoản nợ đọng lịch sử liên quan đến quá trình cổ phần hóa với giá trị 735 tỷ đồng (Phải trả Nhà nước cho phần đánh giá lại quyền sử dụng đất khi xác định giá trị doanh nghiệp để cổ phần hóa).

Về hoạt động đầu tư tài chính, Sabeco đã thực hiện trích lập dự phòng lên tới 300 tỷ đồng tại mục Đầu tư góp vốn vào các đơn vị khác, tương đương 83% giá gốc của các khoản đầu tư này (362 tỷ đồng).

Khoản đầu tư vào Ngân hàng TMCP Đông Á (DongA Bank) có giá gốc 136 tỷ đồng đã trích lập dự phòng 100%. Ngày 17/1/2025, DongA Bank đã được chuyển giao bắt buộc cho Ngân hàng TMCP Phát triển TP HCM (HDBank).

Nhiều khoản đầu tư khác cũng chịu cảnh trích lập 100% bao gồm: Chứng khoán Đại Việt (45 tỷ đồng), Quỹ đầu tư Chứng khoán Sài Gòn A2 (36 tỷ đồng), Du lịch Dầu khí Phương Đông (31 tỷ đồng), và Đầu tư Sabeco HP (24 tỷ đồng).

Trong kỳ, doanh nghiệp cũng thực hiện dịch chuyển tài sản khi kết chuyển 234 tỷ đồng quyền sử dụng đất và 93 tỷ đồng nhà cửa, vật kiến trúc sang Bất động sản đầu tư. Động thái này làm Bất động sản đầu tư tăng từ 239 tỷ đồng hồi đầu năm lên 490 tỷ đồng.

Cấu trúc doanh thu của Sabeco cho thấy sự tập trung gần như tuyệt đối vào mảng bia. Trong 9 tháng đầu năm 2026, mảng bia mang về 18.981 tỷ đồng, tăng 6% so với cùng kỳ và chiếm 93% tổng doanh thu. Lợi nhuận gộp từ mảng này đạt 7.734 tỷ đồng, với biên lợi nhuận gộp tăng từ 38% lên 41%.

Ngược lại, các mảng khác đóng góp tỷ trọng rất nhỏ. Mảng nguyên vật liệu mang về 1.007 tỷ đồng (4,9%), chủ yếu là cung ứng nội bộ với biên lợi nhuận xấp xỉ 0%. Doanh thu bán nước giải khát đạt 122 tỷ đồng (0,6%) và bán rượu, cồn chỉ đạt 46 tỷ đồng (0,2%).

Điểm sáng trong hoạt động sản xuất là việc kiểm soát giá vốn. Giá vốn hàng bán 9 tháng chỉ tăng 0,56% lên 12.415 tỷ đồng dù doanh thu tăng 5%. Điều này giúp biên lợi nhuận gộp tổng hợp mở rộng từ 35% lên 38%. Việc tiết giảm giá vốn đã tạo ra thêm hơn 908 tỷ đồng lợi nhuận gộp, bù đắp trực tiếp cho phần gia tăng của chi phí quảng cáo (ads).

Cấu trúc tài chính “ít thâm dụng vốn” và chính sách trả cổ tức cao

Tại ngày 30/9/2026, tổng tài sản của Sabeco đạt 29.922 tỷ đồng. Tiền và tiền gửi ngân hàng chiếm 65% tổng tài sản, đạt mức 19.495 tỷ đồng.

Lượng tiền mặt này tạo ra doanh thu tài chính 819 tỷ đồng trong 9 tháng, trong đó lãi tiền gửi đóng góp 802 tỷ đồng (chiếm 98%). Ở chiều ngược lại, chi phí lãi vay chỉ ở mức 20 tỷ đồng. Doanh nghiệp duy trì tỷ lệ nợ rất thấp với nợ vay ngắn hạn ghi nhận 97 tỷ đồng và không có nợ vay dài hạn.

Với dòng tiền thuần từ hoạt động kinh doanh dương mạnh mẽ, Sabeco duy trì chính sách trả cổ tức bằng tiền mặt tỷ lệ cao.

Trong 9 tháng năm 2026, Hội đồng Quản trị đã quyết nghị phân phối 3.848 tỷ đồng cổ tức từ lợi nhuận sau thuế chưa phân phối. Tỷ lệ chi trả cổ tức đạt hơn 107% so với lợi nhuận sau thuế hợp nhất tạo ra trong kỳ.

Báo cáo lưu chuyển tiền tệ cho thấy số tiền thực tế đã chi trả cổ tức cho chủ sở hữu trong 9 tháng lên tới 6.499 tỷ đồng (bao gồm thanh toán cổ tức các kỳ trước).

Ngày 29/10/2026, Sabeco tiếp tục thông qua phương án tạm ứng cổ tức năm 2026 bằng tiền mặt với tỷ lệ 30% (3.000 đồng/cổ phiếu). Ngày chốt danh sách là 29/12/2026 và dự kiến thanh toán vào 2/2/2027.

Chiến lược phân phối cổ tức tiền mặt này mang lại dòng tiền trực tiếp cho các cổ đông lớn, bao gồm Vietnam Beverage (nắm giữ trên 53% vốn) để tài trợ chi phí tài chính sau thương vụ mua lại, và Tổng Công ty Đầu tư và Kinh doanh vốn nhà nước (SCIC).

Special Offer từ MarketingTrips:

  • Tham khảo giải pháp Agency Listing từ MarketingTrips: Agency Networks
  • Đăng bài không giới hạn trên MarketingTrips vớfi chi phí chỉ bằng 1 bài đăng (Booking): Content Partner
  • Đăng ký (dành cho Agency): Sign up

Tham gia Cộng đồng We’re Marketer của MarketingTrips (Trang tin tức trực tuyến mới nhất về Marketing, Digital Marketing, Thương hiệu, Quảng cáo và Kinh doanh) để thảo luận các chủ đề về Marketing và Business tại: We’re Marketer

Theo Doanh Nghiệp & Kinh Doanh

Amazon: Đây là thứ mà AI đang mở ra cho các nhà phát triển trong thời kì mới

Amazon cho rằng AI đang làm thay đổi cách viết phần mềm, mở ra thời kỳ nhà phát triển có thể đảm nhiệm nhiều việc thay vì chuyên sâu một lĩnh vực.

Trong thông báo gửi nhân viên tuần này, Terk Terkowitz, Phó chủ tịch Amazon, cho rằng các công cụ và tác nhân lập trình AI đang làm đảo lộn ngành công nghiệp phần mềm.

Công ty gọi đây là “thời kỳ của nhà phát triển Phục hưng”, khi sự phán đoán của con người và trí tuệ máy móc kết hợp lại để tạo ra sản phẩm, dịch vụ mới hiệu quả hơn. Khái niệm lấy cảm hứng từ hình mẫu con người thời Phục hưng có kiến thức và năng lực đa lĩnh vực.

Theo Terkowitz, AI đang thay đổi quá trình phát triển phần mềm một cách căn bản hơn so với những xu hướng công nghệ trước đây như điện toán đám mây. “Ý nghĩa của việc trở thành kỹ sư phần mềm, thậm chí bản chất của kỹ thuật phần mềm, đang thay đổi nhanh và mang tính lâu dài”, ông nêu.

Terkowitz tin quá trình này mới ở giai đoạn đầu và AI sẽ còn nhiều tác động phía trước. Ông gửi lời khuyên tới nhân viên: “Tất cả chúng ta cần đón nhận sự thay đổi và dành thời gian học hỏi, nếu không sẽ có nguy cơ bị bỏ lại phía sau”.

Amazon nhận định AI sẽ là trọng tâm của kỹ thuật phần mềm, đồng thời khuyến khích nhân viên học hỏi, ứng dụng AI vào công việc hàng ngày, tìm kiếm phương pháp thực hành tốt hơn.

Dù vậy, công ty lưu ý những chỉ số đầu vào như mức tiêu thụ token và ứng dụng công cụ AI, hay chỉ số đầu ra như số lần thay đổi và đánh giá mã, còn nhiều hạn chế. Chúng có thể gây hậu quả tiêu cực như tăng chi phí, tăng độ phức tạp, do đó cần được xem xét cẩn trọng và có cân nhắc cùng những dữ liệu khác. “Chúng tôi tin cách tốt nhất là đo lường và đánh giá dựa trên kết quả dài hạn”, Terkowitz kết luận.

Amazon cũng không khuyến khích nhân viên dùng AI khi không phù hợp. Nếu nhận thấy công cụ AI hiện tại không mang lại lợi ích cho nhiệm vụ của mình, nhân viên có thể ghi lại lý do, chia sẻ với đồng nghiệp, báo cáo cho quản lý và cùng tìm giải pháp. “Khi giải thích được những khía cạnh công việc mà AI chưa thể hỗ trợ, kỹ sư đó đang thể hiện khả năng phán đoán, đánh giá, mà chúng tôi yêu cầu”, ông Terkowitz nói thêm.

Đầu năm nay, nhiều công ty khuyến khích nhân viên “tối đa hóa token”, lấy mức tiêu thụ token làm chỉ số đo lường hiệu quả công việc. Hồi tháng 3, New York Times dẫn nguồn tin cho biết, nhân viên một số công ty công nghệ như Meta và OpenAI thậm chí ganh đua trên bảng xếp hạng nội bộ về lượng token tiêu thụ. Tại Anthropic, một nhân viên dùng công cụ Claude Code tiêu tốn hơn 150.000 USD chỉ trong một tháng.

Tuy nhiên, theo Business Insider, các công ty vài tháng qua lại chuyển sang chiến lược dùng AI tiết kiệm và hiệu quả. Nhà sáng lập, kỹ sư phần mềm, nhà thiết kế UX, thậm chí người lập trình vibe coding không có nền tảng kỹ thuật cũng bắt đầu áp dụng mẹo “chuyển đổi mô hình”. Họ giao nhiệm vụ khó, đòi hỏi tư duy cao cho mô hình tiên tiến và đắt tiền, đồng thời giao nhiệm vụ dễ, lặp đi lặp lại cho mô hình cũ và rẻ hơn. Mẹo này giúp tận dụng tối đa ngân sách, sử dụng token hiệu quả trong bối cảnh doanh nghiệp hạn chế chi phí.

CNBC dẫn lời người phát ngôn của Amazon cho biết, công ty chưa đặt giới hạn sử dụng token của nhân viên. Hồi tháng 5, hãng đóng một bảng xếp hạng nội bộ sau khi phát hiện nhân viên cố gắng dùng nhiều token chỉ để leo lên thứ hạng cao hơn.

Theo VnExpress

Doanh thu của Phúc Long tiếp tục tăng mạnh trong năm 2026

Phúc Long Heritage đạt doanh thu 589 tỷ đồng trong quý III năm 2026, tăng hơn 14% so với cùng kỳ. Thương hiệu cũng ghi nhận quý thứ III liên tiếp EBITDA vượt mức 100 tỷ đồng.

Phúc Long Heritage đạt doanh thu 589 tỷ đồng trong quý III, tăng hơn 14% so với cùng kỳ. Thương hiệu cũng ghi nhận quý thứ III liên tiếp EBITDA vượt mức 100 tỷ đồng.

Phúc Long Heritage (PLH), đơn vị vận hành chuỗi trà và cà phê Phúc Long, ghi nhận doanh thu 589 tỷ đồng trong quý III năm 2026, tăng hơn 14% so với cùng kỳ năm ngoái, theo báo cáo kinh doanh của Tập đoàn Masan (HoSE: MSN).

Masan cho biết kết quả này đến từ tăng trưởng của kênh giao hàng, hiệu suất cửa hàng được cải thiện và chiến lược mở rộng mạng lưới có chọn lọc.

Doanh thu bình quân hàng ngày trên cùng cửa hàng (LFL ADS) của mô hình cửa hàng tiêu chuẩn đạt 24,8 triệu đồng, tăng 2% so với cùng kỳ. Chỉ số này phản ánh khả năng tăng doanh thu tại các cửa hàng hiện hữu, bên cạnh phần đóng góp từ những điểm bán mới.

Qua đó, chuỗi ghi nhận 107 tỷ đồng lợi nhuận trước lãi vay, thuế và khấu hao (EBITDA), tăng gần 15% so với quý III/2025, đánh dấu quý thứ 3 liên tiếp thương hiệu đạt EBITDA trên trăm tỷ.

Trong quý III, Phúc Long mở thêm 26 cửa hàng tiêu chuẩn, nâng tổng số cửa hàng độc lập trên toàn quốc lên 239, không bao gồm các kiosk đặt tại hệ thống WinCommerce (WCM).

Lũy kế 9 tháng đầu năm, doanh thu Phúc Long đạt 1.708 tỷ đồng, tăng hơn 24% so với cùng kỳ. EBITDA ở mức 335 tỷ đồng, tăng trưởng gần 32%.

Trong giai đoạn này, chuỗi đã mở mới 44 cửa hàng, nằm trong phạm vi mục tiêu 40-50 cửa hàng cho cả năm 2026.

Theo báo cáo của Momentum Works, thị trường chuỗi cà phê và trà Việt Nam đạt quy mô khoảng 1,34 tỷ USD trong năm 2025, đứng thứ ba Đông Nam Á, sau Indonesia và Thái Lan.

Trong đó, chuỗi cà phê đạt giá trị khoảng 725 triệu USD, tăng 27% so với năm trước; còn chuỗi trà đạt 617 triệu USD, tăng 28%.

Tốc độ tăng trưởng hai chữ số cho thấy sức hút của thị trường đồ uống có thương hiệu, đặc biệt khi người tiêu dùng ngày càng quen với các chuỗi có hệ thống cửa hàng và dịch vụ đồng nhất.

Trong khi đó, theo báo cáo thị trường kinh doanh ẩm thực Việt Nam nửa đầu năm 2026 do iPOS.vn và Nestlé Professional công bố, doanh thu toàn ngành F&B đạt khoảng 432.700 tỷ đồng, tăng 6,55% so với cùng kỳ năm trước.

Dù vậy, mức tăng trưởng của toàn ngành không đồng nghĩa tất cả doanh nghiệp đều có kết quả tích cực. Một số khảo sát ngành công bố trong năm nay cho thấy gần 43% cơ sở kinh doanh được khảo sát ghi nhận doanh thu giảm. Điều này phản ánh sự phân hóa giữa các doanh nghiệp có thương hiệu, nguồn lực và hệ thống vận hành tốt với những đơn vị nhỏ lẻ chịu sức ép cạnh tranh.

Special Offer từ MarketingTrips:

  • Tham khảo giải pháp Agency Listing từ MarketingTrips: Agency Networks
  • Đăng bài không giới hạn trên MarketingTrips vớfi chi phí chỉ bằng 1 bài đăng (Booking): Content Partner
  • Đăng ký (dành cho Agency): Sign up

Tham gia Cộng đồng We’re Marketer của MarketingTrips (Trang tin tức trực tuyến mới nhất về Marketing, Digital Marketing, Thương hiệu, Quảng cáo và Kinh doanh) để thảo luận các chủ đề về Marketing và Business tại: We’re Marketer

Theo Znews

Công ty sở hữu thương hiệu sá xị nổi tiếng một thời chìm trong thua lỗ

Dù doanh thu tăng mạnh và khoản lỗ thu hẹp đáng kể, Sá xị Chương Dương vẫn chưa thể có lãi sau 23 quý liên tiếp, trong khi nợ phải trả đã lên tới gần 800 tỷ đồng.

Theo báo cáo tài chính quý III/2026, CTCP Nước giải khát Chương Dương (UPCoM: SCD) đã ghi nhận doanh thu thuần gần 52 tỷ đồng, tăng gần 49% so với cùng kỳ năm ngoái.

Dù cải thiện giá vốn và nâng biên lợi nhuận gộp từ khoảng 20% lên gần 33%, kết quả tích cực từ hoạt động kinh doanh cốt lõi vẫn chưa đủ giúp doanh nghiệp thoát lỗ.

Trong quý III, chi phí tài chính của Chương Dương đạt gần 13 tỷ đồng, tăng 20% so với cùng kỳ. Đáng chú ý, phần lớn khoản chi này đến từ lãi vay với hơn 12 tỷ đồng. Trong khi đó, chi phí bán hàng giảm 20% xuống còn 12,5 tỷ đồng. Ngược lại, chi phí quản lý doanh nghiệp tăng nhẹ lên hơn 5,3 tỷ đồng.

Sau khi trừ các khoản chi phí, Chương Dương báo lỗ sau thuế hơn 13 tỷ đồng trong quý, thấp hơn đáng kể so với khoản lỗ gần 27 tỷ đồng cùng kỳ năm ngoái.

Theo lý giải của ban lãnh đạo, lợi nhuận sau thuế cải thiện nhờ doanh thu tăng trưởng mạnh từ cả mảng kinh doanh đồ uống và hoạt động cho thuê kho bãi. Việc kiểm soát chi phí tốt hơn cùng với hiệu quả vận hành được nâng cao đã góp phần thúc đẩy lợi nhuận, giúp bù đắp một phần tác động từ chi phí vận chuyển tăng cao do giá nhiên liệu leo thang.

Dù vậy, đây vẫn là quý thua lỗ thứ 23 liên tiếp của doanh nghiệp sở hữu thương hiệu sá xị “con cọp” nổi tiếng một thời này.

Lũy kế 9 tháng đầu năm, Chương Dương ghi nhận doanh thu thuần gần 159 tỷ đồng, tăng hơn 43%. Tuy nhiên, lợi nhuận sau thuế vẫn âm 30 tỷ đồng.

Năm 2026, Chương Dương đặt mục tiêu doanh thu 228 tỷ đồng, tăng gần 50% so với kết quả thực hiện năm 2025, đồng thời dự kiến lỗ sau thuế 74 tỷ đồng.

Như vậy, sau 9 tháng, doanh nghiệp đã hoàn thành gần 70% kế hoạch doanh thu cả năm. Trong khi đó, khoản lỗ thực tế mới tương đương khoảng 41% mức dự kiến.

Mặc dù kết quả kinh doanh có dấu hiệu cải thiện, tình hình tài chính của Chương Dương vẫn đối mặt nhiều áp lực.

Tính đến ngày 30/9, tổng tài sản của doanh nghiệp đạt 594 tỷ đồng, giảm nhẹ so với đầu năm. Đáng chú ý, lượng tiền và tương đương tiền chỉ còn gần 80 tỷ đồng.

Trong khi đó, tổng nợ phải trả đã tăng lên gần 782 tỷ đồng, cao hơn khoảng 22 tỷ đồng so với đầu năm. Riêng nợ vay tài chính ngắn và dài hạn lên tới 656 tỷ đồng, tương đương hơn 84% tổng nợ phải trả.

Áp lực thua lỗ kéo dài cũng khiến vốn chủ sở hữu của Chương Dương tiếp tục âm gần 188 tỷ đồng. Đặc biệt, khoản lỗ lũy kế của doanh nghiệp đã tăng lên gần 377 tỷ đồng, gấp hơn 4,4 lần vốn điều lệ.

Chương Dương từng là thương hiệu nước giải khát quen thuộc tại thị trường miền Nam với sản phẩm sá xị “con cọp” nổi tiếng. Tuy nhiên, doanh nghiệp bắt đầu gặp khó khăn từ năm 2017 trước sức ép cạnh tranh ngày càng lớn trên thị trường đồ uống.

Tình hình kinh doanh đặc biệt khó khăn trong giai đoạn 2021-2025, khi công ty liên tục ghi nhận các khoản lỗ lớn, khiến nguồn vốn chủ sở hữu bị bào mòn.

Trong năm nay, doanh nghiệp đã triển khai nhiều biện pháp tái cấu trúc hoạt động, cải thiện hiệu quả sản xuất kinh doanh và tiết giảm chi phí.

Trước đó, Chương Dương từng lên phương án chuyển nhượng nhà máy Nhơn Trạch 3 cùng các tài sản liên quan, bao gồm thương hiệu sá xị, cho đối tác nước ngoài nhằm cải thiện năng lực tài chính. Tuy nhiên, phương án này chưa được ĐHĐCĐ thông qua.

Doanh nghiệp cũng phải dựa vào nguồn vốn vay nội bộ từ công ty mẹ Sabeco để duy trì hoạt động. Hồi tháng 7, HĐQT Chương Dương đã thông qua khoản vay bổ sung 90 tỷ đồng từ Sabeco nhằm tài trợ vốn lưu động.

Theo Znews

Microsoft đề xuất khoảng 60.000 nhân viên tự nguyện nghỉ việc

Khoảng 25% nhân sự có thể nghỉ việc kèm trợ cấp của Microsoft, trong bối cảnh công ty muốn giảm chi phí và dồn đầu tư cho AI.

Ngày 26/10, Microsoft cho biết đang đề xuất với khoảng 60.000 nhân viên nghỉ việc tự nguyện kèm trợ cấp. Con số này tương đương hơn 25% nhân lực toàn cầu của hãng. Việc này diễn ra trong bối cảnh gã khổng lồ công nghệ muốn giảm chi phí và dồn tài chính cho các khoản đầu tư khổng lồ vào AI.

Reuters trích nguồn tin thân cận cho biết nhân viên nhiều bộ phận đủ điều kiện nhận đề nghị trên, gồm những người làm trải nghiệm AI, Copilot, tài chính, nhân sự, Xbox và Windows + Thiết bị. Các bộ phận như marketing, kinh doanh thương mại và bảo mật không nằm trong nhóm này.

“Đề xuất này cho phép các nhân viên đủ điều kiện, cân nhắc con đường tương lai khác có lựa chọn mới để thay đổi với sự hỗ trợ của công ty. Nó cũng sẽ giúp các phòng, ban có cơ hội điều chỉnh nhân lực cho phù hợp với nhu cầu thị trường đang thay đổi”, Giám đốc Nhân sự Amy Coleman cho biết trong thông báo.

Cũng như các gã khổng lồ công nghệ khác, Microsoft đang chi hàng trăm tỷ USD cho chip và các trung tâm dữ liệu AI. Việc này khiến nhà đầu tư ngờ vực liệu các khoản chi khổng lồ có đem lại lợi nhuận tương xứng hay không. Microsoft sẽ công bố kết quả kinh doanh quý III ngày 28/10. Trước đó, họ dự báo chi tiêu vốn năm nay lên tới 175 tỷ USD.

Microsoft có 223.000 nhân viên toàn thời gian trên toàn cầu, tính đến cuối quý II. Cổ phiếu hãng này đã tăng 10% năm nay.

Đầu năm nay, Microsoft từng công bố chính sách nghỉ việc tự nguyện áp dụng với 7% nhân sự tại Mỹ, tương đương khoảng 9.000 người. Hồi tháng 7, họ tiếp tục thông báo kế hoạch cắt giảm 4.800 việc làm, đồng thời cải tổ mảng game Xbox và thoái vốn khỏi 5 game studio nhằm tăng lợi nhuận sau nhiều năm đầu tư mạnh vào mảng này.

“Đề xuất lần này áp dụng với các nhân viên đủ điều kiện tại Canada, Ấn Độ, Anh và Mỹ”, Microsoft cho biết hôm 26/10.

Công ty cho biết đây là chương trình tự nguyện có thời hạn, được thiết kế dựa trên những kinh nghiệm rút ra từ kế hoạch trước đó. Các nhân viên đủ điều kiện sẽ nhận được thông tin chi tiết sau thông báo của Microsoft.

Tại Việt Nam, giữa tháng này, mạng xã hội cũng xuất hiện thông tin Microsoft sa thải nhân sự, và những người trong diện bị ảnh hưởng là bộ phận R&D. Doanh nghiệp sau đó xác nhận việc này, nhưng không chia sẻ cụ thể số lượng cũng như kế hoạch sắp xếp lại. Lý do được Microsoft đưa ra khi đó là “điều chỉnh cách thức làm việc và tổ chức đội ngũ để hỗ trợ các ưu tiên trong tương lai”.

Califoria Fitness tạm dừng toàn bộ cơ sở tại Hà Nội

Trong thông báo gửi tới khách hàng chiều ngày 25/10, thương hiệu phòng tập cao cấp Califoria Fitness & Yoga sẽ tạm dừng ba cơ sở tại Hà Nội gồm Cali Hàng Da, Cali Mipec và Cali Centuryon Royal City.

Thời gian tạm dừng của ba cơ sở diễn ra từ ngày 26/10 đến hết 31/10. Phía thương hiệu chưa thông báo về tình hình mở cửa trở lại sau giai đoạn này.

Trước đó một ngày, California Fitness cũng ra thông báo tạm dừng cơ sở Cali Times City trong giai đoạn 25/10 đến hết 31/10, vì lý do “liên quan đến vận hành”.

Bên cạnh thị trường Hà Nội, trong ngày 25/10, cơ sở duy nhất tại Nha Trang cũng được thông báo tạm ngừng hoạt động vì lý do vận hành, và không có giải thích gì thêm.

Với việc tạm dừng hoạt động những cơ sở này, Califoria Fitness & Yoga hiện chỉ còn hai cơ sở tại TP HCM, gồm Cali Aeon Mall Bình Tân và Cali Bình Dương Square. Con số này đã giảm mạnh so với giai đoạn 2025, khi Califoria Fitness được ghi nhận gồm 35 cơ sở.

Hà Anh, một hội viên khu vực Hà Nội chia sẻ: “Mình mới hoàn thiện việc trả góp xong, mới tập được một năm, mà thẻ còn 5 năm nữa, buồn quá. Không biết mọi thứ sẽ được xử lý sao. Mình chọn Cali vì gần cơ quan, tiện lợi tập hàng ngày, mà giờ lại thành ra thế này”.

Không chỉ Hà Anh, nhiều hội viên bày tỏ thái độ lo lắng khi không thể đi tập, nhưng nghĩa vụ trả góp gói tập với ngân hàng vẫn phải đóng đều.

“Mình còn 6 tháng nữa mới trả hết, nhưng nghe mọi người bảo kể cả không tập được, vẫn phải thanh toán xong, nếu không sẽ ảnh hưởng đến lịch sử tín dụng sau này”, Khánh An, một hội viên khác tại khu vực Hà Nội trần tình.

Ngoài việc thu hẹp hệ thống và giảm bớt dịch vụ, những nghĩa vụ với người lao động  cũng đang là áp lực cấp thiết với California Fitness, khi doanh nghiệp bị phản ảnh chậm thanh toán tiền lương, hoa hồng và bảo hiểm xã hội trong nhiều tháng cho nhân viên, huấn luyện viên.

Theo Bảo hiểm xã hội TP HCM, California Fitness nằm trong danh sách 100 đơn vị chậm đóng từ 6 tháng trở lên với số tiền lớn. Tính đến cuối tháng 9/2026, trụ sở chính của California Fitness tại TP HCM còn nợ hơn 9 tỷ đồng tiền bảo hiểm của 416 người lao động. Thời gian nợ kéo dài 7 tháng. Tương tự, chi nhánh tại Hà Nội còn khoản nợ hơn 5 tỷ đồng của 319 người lao động.

Theo Doanh Nghiệp & Kinh Doanh

King Coffee muốn mua lại một số cửa hàng Starbucks tại Mỹ

Starbucks thông báo đóng 250 cửa hàng tại Mỹ. Đây có thể là cơ hội được bà Lê Hoàng Diệp Thảo nhắc đến để King Coffee mở rộng tại thị trường này.

Bà Lê Hoàng Diệp Thảo, nhà sáng lập thương hiệu King Coffee (Việt Nam), vừa đăng tải thông tin trên trang Facebook cá nhân về việc doanh nghiệp này đang trong giai đoạn đàm phán để mua lại một số cửa hàng Starbucks tại Mỹ.

Bài viết trích dẫn nguồn thông tin từ trang USA Today Online kèm theo một đường dẫn. Tuy nhiên, trên thực tế, hiện chưa tìm thấy thông tin nào về màn hợp tác hay thương vụ mua bán giữa Starbucks và King Coffee được đăng tải trên tờ báo này.

Trên blog doanh nghiệp, ngày 24/9, ông Mike Grams, Giám đốc Điều hành (COO) Starbucks cho biết chuỗi đồ uống này đã quyết định đóng khoảng 250 cửa hàng tại Bắc Mỹ. Quyết định này nằm trong chiến lược mang tên “Back to Starbucks” (Trở lại với Starbucks).

Con số 250 cửa hàng bị đóng cửa chiếm khoảng 1% trong tổng số hơn 18.000 cửa hàng của Starbucks tại thị trường Bắc Mỹ.

Ông Mike Grams nêu rõ, ban lãnh đạo đã rà soát danh mục đầu tư và xác định các địa điểm không thể cung cấp trải nghiệm nhất quán cho khách hàng, hoặc không có lộ trình đạt được hiệu quả tài chính ở mức chấp nhận được.

Dù thị trường Bắc Mỹ đã ghi nhận sự tăng trưởng trở lại thông qua việc đẩy nhanh tiến độ hoàn thành 1.500 đợt nâng cấp cửa hàng, Starbucks vẫn tiến hành đóng cửa các cơ sở hoạt động kém hiệu quả.

Đối với các nhân sự tại 250 cửa hàng bị đóng cửa, Starbucks cung cấp cơ hội chuyển công tác sang cơ sở khác hoặc hỗ trợ trợ cấp thôi việc.

Trở lại với thông tin từ bà Lê Hoàng Diệp Thảo, trên trang Facebook cá nhân, bà chia sẻ hình ảnh có logo của TNI King Coffee và Starbucks với dòng chữ “King Coffee mua lại các cửa hàng Starbucks tại Mỹ”.

Nội dung bài đăng cho biết thương vụ hiện vẫn đang trong giai đoạn đàm phán. Bà Thảo mô tả đây là bước đi nhằm mở rộng dấu ấn cà phê Việt Nam trên bản đồ thế giới, đưa sản phẩm tiếp cận người tiêu dùng tại thị trường Mỹ.

Hiện phía Starbucks và King Coffee chưa phát đi thông cáo chính thức về những thông tin nói trên.

Song song với những thông tin về kế hoạch mở rộng tại thị trường quốc tế, TNI Group (đơn vị sở hữu King Coffee) cũng vừa ghi nhận sự thay đổi lớn về nhân sự cấp cao.

Theo thông tin công bố ngày 21/10, ông Đặng Lê Trung Nguyên (sinh năm 1998, con trai trưởng của bà Lê Hoàng Diệp Thảo và ông Đặng Lê Nguyên Vũ) đã chính thức đảm nhiệm vị trí Phó Tổng giám đốc TNI Group.

Theo bà Thảo, việc bổ nhiệm này đòi hỏi người tiếp nhận phải tích lũy kinh nghiệm, thấu hiểu giá trị doanh nghiệp và có tư duy chiến lược để đồng hành cùng đội ngũ.

Về phía hệ sinh thái TNI Group, doanh nghiệp này do bà Lê Hoàng Diệp Thảo sáng lập và làm Tổng giám đốc.

TNI được thành lập từ năm 2016 tại TP HCM. Doanh nghiệp khởi đầu với vốn điều lệ 2 tỷ đồng và sau nhiều đợt tăng vốn, tính đến tháng 2/2020, vốn điều lệ đã đạt 500 tỷ đồng.

Cấu trúc hệ sinh thái bao gồm TNI Corporation (sở hữu thương hiệu King Coffee) và King Coffee Franchise (quản lý mô hình nhượng quyền gồm quán mang đi, kiosk, cửa hàng quy mô vừa và lớn).

Trên thị trường quốc tế, doanh nghiệp này đã thành lập các pháp nhân tại Mexico (TNI Mexico), Nga (King Coffee RU) và Trung Quốc (King Coffee CN).

Ngoài lĩnh vực cà phê, TNI Corporation còn mở rộng sang mảng thực phẩm thông qua pháp nhân CTCP Việt Long Sài Gòn (Việt Long Foods), một doanh nghiệp thành lập từ năm 2006 do ông Lê Hoàng Văn làm Chủ tịch HĐQT.

Special Offer từ MarketingTrips:

  • Tham khảo giải pháp Agency Listing từ MarketingTrips: Agency Networks
  • Đăng bài không giới hạn trên MarketingTrips vớfi chi phí chỉ bằng 1 bài đăng (Booking): Content Partner
  • Đăng ký (dành cho Agency): Sign up

Tham gia Cộng đồng We’re Marketer của MarketingTrips (Trang tin tức trực tuyến mới nhất về Marketing, Digital Marketing, Thương hiệu, Quảng cáo và Kinh doanh) để thảo luận các chủ đề về Marketing và Business tại: We’re Marketer

Theo Doanh Nghiệp & Kinh Doanh

King Coffee đóng cửa quán cà phê duy nhất tại Mỹ

Cửa hàng King Coffee USA tại địa chỉ 321 W Katella Ave, Suite 142, thành phố Anaheim, bang California (Mỹ), hiện được Google Maps đánh dấu “Đã đóng cửa vĩnh viễn” (Permanently closed). Nền tảng đánh giá địa điểm Wanderlog cũng ghi nhận tình trạng tương tự.

Trên sơ đồ mặt bằng và danh sách gian hàng do trung tâm thương mại Anaheim GardenWalk công bố, tên King Coffee không còn xuất hiện. Vị trí số 142, nơi thương hiệu từng kinh doanh, vẫn được đánh dấu trên bản đồ nhưng không có tên đơn vị thuê mặt bằng.

Trao đổi với người viết, King Coffee xác nhận cơ sở tại Mỹ đã đóng cửa “nhiều năm trước” nhưng không cung cấp thêm thông tin.

Website chính thức của King Coffee Franchise, đơn vị phụ trách nhượng quyền chuỗi quán cà phê King Coffee, hiện cho thấy doanh nghiệp chỉ triển khai nhượng quyền tại hai thị trường, gồm Việt Nam và Trung Quốc.

Tại thị trường Việt Nam, fanpage King Coffee cho thấy chuỗi quán gồm 18 cơ sở ở miền Bắc, miền Trung và miền Nam. Tuy nhiên, tại thị trường Trung Quốc, đến nay King Coffee chưa khai trương cửa hàng cả phê nào.

King Coffee là thương hiệu cà phê do bà Lê Hoàng Diệp Thảo sáng lập. Theo Cổng thông tin quốc gia về đăng ký doanh nghiệp, Công ty TNHH TNI King Coffee (tên cũ là Công ty TNHH MTV TNI) thành lập ngày 7/4/2016, trụ sở chính tại 208 Nguyễn Duy, phường Chánh Hưng, TP HCM. Ở thời điểm thành lập, công ty có vốn điều lệ 2 tỷ đồng. Trải qua nhiều lần tăng vốn, đến tháng 2/2020 vốn điều lệ của doanh nghiệp là 500 tỷ đồng.

Tháng 5/2021, King Coffee khai trương cửa hàng đầu tiên tại Mỹ ở Anaheim GardenWalk, khu mua sắm và giải trí gần công viên Disneyland. Quán phục vụ các loại đồ uống mang phong cách Việt Nam như cà phê sữa đá, cà phê trứng, cùng cà phê pha máy và các sản phẩm đóng gói.

Vị trí gần Disneyland được kỳ vọng giúp King Coffee tiếp cận khách hàng Mỹ và du khách quốc tế. Khi khai trương, doanh nghiệp đặt mục tiêu mở thêm 20 cửa hàng tại Mỹ ngay trong năm 2021, tiến tới 100 cửa hàng vào năm 2022, chủ yếu thông qua mô hình nhượng quyền.

Kế hoạch mở rộng được đưa ra tại thị trường vốn có sự cạnh tranh của nhiều chuỗi cà phê lớn như Starbucks, Dunkin’ và The Coffee Bean & Tea Leaf.

Dù không còn cửa hàng cà phê mang thương hiệu riêng tại Mỹ, King Coffee vẫn duy trì hoạt động kinh doanh thông qua kênh bán lẻ và phân phối sản phẩm như cà phê hòa tan, cà phê rang xay và cà phê hạt.

Thông tin từ phía doanh nghiệp cho thấy, sản phẩm King Coffee được phân phối qua một số hệ thống bán lẻ như Costco, TJ Maxx, Walmart… cũng như các sàn thương mại điện tử và văn phòng đại diện tại Lake Forest, California.

Amazon mở đợt tuyển dụng hơn 300.000 người tại Mỹ

Amazon vừa công bố kế hoạch tuyển dụng quy mô lớn gồm các công việc thời vụ, bán thời gian cho đến toàn thời gian, trên khắp mạng lưới hoạt động của tập đoàn tại Mỹ.

Theo Reuters, sau giai đoạn cắt giảm nhân sự liên tục, Amazon đang tái khởi động các chương trình tuyển dụng quy mô lớn. Các thông tin việc làm mới sẽ được Amazon cập nhật hàng tuần từ nay đến hết tháng 12. Về chế độ đãi ngộ, tập đoàn cho biết nhân viên thời vụ sẽ nhận mức thu nhập trung bình 20 USD/giờ, đây cũng là mức lương khởi điểm tối thiểu với nhân viên vận hành toàn thời gian.

Bên cạnh mức lương trung bình theo giờ gần 24 USD dành cho bộ phận vận hành cốt lõi cốt lõi, Amazon cũng bổ sung các quyền lợi chăm sóc sức khỏe cho nhân viên.

Cụ thể, từ ngày 1/1/2027, các nhân viên thời vụ làm việc tối thiểu 30 giờ mỗi tuần sẽ được hưởng bảo hiểm y tế ngay từ ngày đầu tiên gia nhập công ty. Các gói dịch vụ này có mức phí khởi điểm chỉ từ 5 USD mỗi tuần cùng mức đồng chi trả là 5 USD.

Những lao động thời vụ đã được tuyển dụng trước ngày 1/1 năm nay và đáp ứng đủ điều kiện cũng sẽ được thụ hưởng quyền lợi mới này.

Đợt tuyển dụng ồ ạt này đánh dấu chiến dịch tăng cường nhân sự mùa lễ hội đầu tiên của Amazon trong suốt 3 năm qua, cho thấy bước chuẩn bị kỹ lưỡng nhằm đón đầu làn sóng bùng nổ đơn hàng.

“Nhân sự là cốt lõi trong mọi hoạt động của chúng tôi”, đại diện Amazon nói và nhấn mạnh những khoản đầu tư này phản ánh cam kết lâu dài trong việc biến Amazon thành nơi mọi người có thể kiếm thu nhập, học hỏi và kiến tạo tương lai cho bản thân và gia đình.

Động thái này đã nối tiếp khoản đầu tư khổng lồ hơn 1,5 tỷ USD của Amazon để nâng lương cho lực lượng lao động cốt lõi của công ty ở Mỹ.

Công ty mẹ Facebook đối diện khoản phạt tới 25 tỷ USD

Meta đối diện khoản phạt cao nhất lịch sử công ty, khi thẩm phán bang New Mexico ra phán quyết họ phải trả 25 tỷ USD do vi phạm quyền riêng tư.

“Những hành vi sai trái của Facebook vốn đã diễn ra trong nhiều năm, được công khai một cách có hệ thống và chạm đến cốt lõi kinh doanh, liên quan đến cách thức nền tảng dụ dỗ người dùng tham gia và cuối cùng giữ chân họ ở đó”, thẩm phán Francis J. Mathew của tòa án bang New Mexico nêu trong phán quyết ngày 21/10.

Thẩm phán nói thêm, theo luật bang, mức phạt hơn 219 tỷ USD “mới hợp lý”, nhưng sau đó đã giảm con số xuống 25 tỷ USD.

CJ Mahoney, Giám đốc pháp lý của Meta, cho biết khoản phạt của New Mexico khiến việc kinh doanh tại đây “gần như không thể tiếp tục”, đồng thời khẳng định công ty sẽ kháng cáo. “Về bản chất, vụ kiện nhằm áp đặt một khoản thuế lên quyền tự do ngôn luận để thực thi quy định mới về những gì mọi người được phép nói trên mạng”, Mahoney nói. “Chúng tôi tin sẽ giành chiến thắng ở phiên tòa phúc thẩm”.

Vụ kiện được bang New Mexico đệ trình lần đầu năm 2021 và bắt đầu xét xử vào tháng trước, liên quan đến cách Meta xử lý hồ sơ người dùng mà công ty Cambridge Analytica (đã đóng cửa năm 2018) sử dụng cho mục đích vận động tranh cử trong cuộc bầu cử tổng thống Mỹ năm 2016.

Cụ thể, bang cáo buộc Meta “xuyên tạc mức độ kiểm soát của người dùng đối với dữ liệu của họ trên ứng dụng”, đánh lừa về cách xử lý dữ liệu và không ngăn chặn được thông tin sai lệch trên Facebook.

Trong phán quyết đầu tiên vào tháng trước, bồi thẩm đoàn cho rằng Meta đã vi phạm luật bang New Mexico tới “gần 50 triệu lần”, chủ yếu về “hành vi thương mại gian dối”. Một số lãnh đạo cấp cao, gồm cả CEO Mark Zuckerberg, cũng đã bị triệu tập thẩm vấn.

Loạt bằng chứng về thông tin liên lạc nội bộ của Meta được trình bày tại tòa cho thấy, CEO Zuckerberg dường như đã che giấu các phương pháp giúp người dùng ẩn dữ liệu. “Hãy cho họ cơ hội thay đổi cài đặt quyền riêng tư, nhưng đừng khuyến khích điều đó”, Zuckerberg viết trong một tin nhắn nội bộ được thu thập và công khai tại tòa.

“Đã đến lúc buộc các tập đoàn công nghệ lớn chịu trách nhiệm”, Raúl Torrez, Tổng chưởng lý bang New Mexico, nói với Reuters sau phán quyết. “Kết quả hôm nay là bước ngoặt, cũng là lời cảnh báo rõ ràng rằng chúng tôi sẽ bảo vệ người lao động và người tiêu dùng”.

Theo Business Insider, 25 tỷ USD là khoản tiền phạt lớn nhất từ trước đến nay với Meta. Tháng trước, công ty của Zuckerberg phải chi 18 tỷ USD để dàn xếp vụ kiện về an toàn trẻ em do hàng chục bang Mỹ khởi kiện lên tòa án liên bang ở Oakland, California.

Theo thỏa thuận công bố ngày 26/8, Meta chấp thuận thực hiện khoản thanh toán 16,7 tỷ USD cho 47 bang, cùng phần còn lại cho đặc khu Columbia và một số vùng lãnh thổ của Mỹ. Ngoài 18 tỷ USD này, Meta phải trả thêm 459 triệu USD để giải quyết khiếu nại về quyền riêng tư liên quan vụ bê bối Cambridge Analytica cách đây gần một thập kỷ.

Công ty cũng thay đổi chính sách bằng cách siết thời gian dùng mạng xã hội Facebook và Instagram của thanh thiếu niên còn hai giờ mỗi ngày. Dù vậy, theo TechCrunch, cuộc dàn xếp cũng làm dấy lên mối lo ngại dai dẳng về các biện pháp xác minh độ tuổi nhằm bảo vệ trẻ em trực tuyến, nhưng trên thực tế lại có thể tạo ra những rủi ro mới về quyền riêng tư cho cả trẻ em và người lớn.

Workfluencer: Xu hướng kiếm tiền từ quảng cáo nhờ chia sẻ kiến thức nghề nghiệp trên LinkedIn

Giáo viên, nhà thiết kế đồ họa, lập trình viên… đang kiếm được cả chục nghìn USD từ các hợp đồng quảng cáo nhờ chia sẻ kiến thức nghề nghiệp trên LinkedIn.

Ông Daniel Shapero, CEO mạng xã hội LinkedIn, gọi xu hướng này là “workfluencer” – những người vừa duy trì công việc chính, vừa xây dựng sức ảnh hưởng trên mạng xã hội bằng kinh nghiệm và chuyên môn của mình.

Trong cuộc phỏng vấn với Fortune, ông Shapero cho biết nhiều người lao động đang tận dụng LinkedIn để chia sẻ những gì họ học được trong công việc, phân tích diễn biến của ngành hoặc đưa ra lời khuyên giúp người khác làm việc hiệu quả hơn. Nhờ đó, họ không chỉ thu hút người theo dõi mà còn bắt đầu tạo ra nguồn thu nhập đáng kể.

“Những người vẫn làm công việc toàn thời gian đang bắt đầu nhận được các hợp đồng với nhãn hàng, giá trị từ hàng trăm đến hàng chục nghìn USD trong một số trường hợp”, ông nói.

Theo dữ liệu LinkedIn, số nhà sáng tạo nội dung trên nền tảng tăng 60% so với năm 2024. Đáng chú ý, 83% trong số này vẫn duy trì công việc chính, thay vì chuyển hẳn sang sáng tạo nội dung chuyên nghiệp.

Từ giáo viên đến chuyên gia tài chính đều có thể thành workfluencer

Theo LinkedIn, những người theo đuổi xu hướng này chủ yếu làm việc trong các lĩnh vực quảng cáo, truyền thông, giáo dục đại học và phát triển phần mềm.

Các chức danh phổ biến gồm giám đốc sáng tạo, giáo viên, biên tập viên, huấn luyện viên, nhà nghiên cứu, giảng viên, nhà thiết kế đồ họa, nhiếp ảnh gia và biên tập video.

Tuy nhiên, tốc độ tăng trưởng nhanh nhất lại xuất hiện ở những lĩnh vực ít được chú ý hơn. Trong hai năm qua, số workfluencer hoạt động trong ngành an ninh máy tính và mạng tăng 128%. Các lĩnh vực phát triển phần mềm, thể thao và thị trường vốn lần lượt tăng 117%, 115% và 112%.

Nội dung của họ thường xuất phát từ kinh nghiệm thực tế. Một chuyên gia tài chính có thể chia sẻ cách xây dựng mô hình phân tích, nhân viên bán hàng đưa ra kinh nghiệm chăm sóc khách hàng, trong khi người làm truyền thông bình luận về những diễn biến mới của ngành.

Những công việc tưởng chừng ít hấp dẫn cũng có thể trở thành nội dung thu hút người xem. LinkedIn dẫn ví dụ một nhà nghiên cứu của Kraft Heinz thường đăng bài về công việc nếm thử thực phẩm đã qua ngày ghi trên nhãn.

Những câu chuyện hậu trường như vậy giúp công chúng hiểu rõ hơn về các nghề nghiệp vốn ít được biết đến.

Xu hướng này cũng không chỉ dành cho Gen Z. Dù nhân sự mới vào nghề chiếm 36% cộng đồng workfluencer, nhóm chuyên gia giàu kinh nghiệm cũng chiếm tỷ trọng đáng kể, ở mức 31%.

Thị trường việc làm khó khăn thúc đẩy xu hướng kiếm thêm

Sự phát triển của workfluencer diễn ra trong bối cảnh thị trường lao động có nhiều biến động, đặc biệt với người trẻ mới tốt nghiệp.

Cơ hội việc làm đầu vào hạn chế, trong khi việc tăng lương và thăng tiến ngày càng khó khăn, khiến nhiều người tìm cách mở rộng lựa chọn nghề nghiệp bên ngoài công việc chính.

Trong giai đoạn nhiều ngành nghề thay đổi nhanh chóng, những người có kinh nghiệm thực tế cũng trở thành nguồn tham khảo đáng tin cậy.

Họ giúp cộng đồng hiểu các xu hướng mới, giải thích những biến động trong công việc và đưa ra lời khuyên có thể áp dụng trực tiếp.

Bên cạnh việc xây dựng thương hiệu cá nhân, sáng tạo nội dung còn mở ra một nguồn thu nhập bổ sung khi triển vọng kinh tế chưa chắc chắn.

“Khái niệm sự nghiệp đa nguồn thu đang trở nên phổ biến hơn, khi một người có công việc chính để kiếm sống nhưng đồng thời phát triển thêm những hoạt động khác”, ông Shapero nhận định.

Dữ liệu LinkedIn cho thấy tỷ lệ thành viên báo cáo có nhiều hơn một vị trí công việc đang duy trì cùng lúc đã tăng 26% so với năm 2019.

Chức danh “nhà sáng lập” cũng thuộc nhóm tăng trưởng nhanh nhất trên nền tảng, tăng 70% so với cùng kỳ năm trước. Với một số người, nguồn thu từ nội dung đủ lớn để họ từ bỏ công việc chính và trở thành nhà sáng tạo chuyên nghiệp.

Không phải ai cũng muốn nghỉ việc để làm sáng tạo nội dung

Dù cơ hội kiếm tiền ngày càng rõ rệt, phần lớn workfluencer vẫn không có ý định từ bỏ công việc chính. Với họ, đăng bài là cách mở rộng sự nghiệp, thay vì thay thế hoàn toàn nguồn thu nhập hiện tại.

Ông Shapero cho rằng doanh nghiệp không nên xem việc nhân viên chia sẻ kiến thức trên LinkedIn là dấu hiệu cho thấy họ sắp nghỉ việc.

Ngược lại, những nội dung hữu ích có thể góp phần quảng bá thương hiệu, thể hiện năng lực đội ngũ và giúp công ty tiếp cận nhiều người hơn.

Hoạt động này cũng tạo cơ hội để nhà tuyển dụng đánh giá ứng viên thông qua cách họ diễn đạt, tư duy chuyên môn và cá tính.

Một nhân viên thường xuyên chia sẻ góc nhìn sâu sắc về ngành có thể mang lại giá trị cho doanh nghiệp, thay vì bị xem là người đang tìm đường rời đi.

Sự nổi lên của workfluencer cho thấy ranh giới giữa công việc chuyên môn và sáng tạo nội dung đang dần thu hẹp.

Với nhiều người lao động, kinh nghiệm tích lũy mỗi ngày không chỉ phục vụ công việc hiện tại mà còn có thể trở thành tài sản để xây dựng uy tín, mở rộng cơ hội nghề nghiệp và tạo thêm nguồn thu nhập.

Netflix sa thải hàng loạt nhân viên từ khắp các bộ phận khác nhau

Netflix đang cắt giảm 6% lực lượng lao động, tương đương khoảng 1.000 vị trí, đánh dấu đợt cắt giảm nhân sự lớn nhất kể từ năm 2022.

Thông tin được đồng Giám đốc điều hành Greg Peters và Ted Sarandos chia sẻ trong email gửi tới toàn bộ nhân viên hôm 14/10 (giờ địa phương), theo Reuters. Lãnh đạo Netflix cho biết đợt cắt giảm này sẽ tập trung chủ yếu vào các bộ phận sản phẩm, công nghệ, pháp lý và nhân sự.

Tính đến cuối năm ngoái, công ty sở hữu khoảng 16.000 nhân sự trên toàn cầu.

“Hoạt động kinh doanh của chúng tôi vẫn vững mạnh và tăng trưởng, đồng thời đang đi đúng lộ trình để hoàn thành dự báo kết quả kinh doanh cả năm”, văn bản nêu.

Động thái thu hẹp quy mô nhân sự diễn ra trong bối cảnh “gã khổng lồ” truyền hình trực tuyến này đang vấp phải những hoài nghi về năng lực duy trì tốc độ tăng trưởng.

Mức độ tương tác, tức thời gian người dùng dành cho Netflix, đang trở thành mối quan tâm lớn của các nhà đầu tư. Những nền tảng như YouTube và TikTok thu hút người xem bằng nội dung do người dùng tạo ra và được cung cấp miễn phí, do đó có lợi thế hơn về chi phí so với Netflix.

Thất bại trong nỗ lực thâu tóm mảng phát trực tuyến và sản xuất phim của Warner Bros. Discovery hồi đầu năm càng làm dấy lên những hoài nghi về chiến lược của Netflix. Đầu tháng này, Paramount đã hoàn tất thương vụ thâu tóm Warner Bros. trị giá 110 tỷ USD, hình thành tập đoàn Skydance.

“Netflix vẫn chưa tìm được một nguồn thu lớn khác”, Ross Benes, chuyên gia phân tích cấp cao tại eMarketer, nhận định.

Thực tế, Netflix đang nỗ lực mở rộng hoạt động thông qua việc phát triển gói dịch vụ có quảng cáo, đầu tư vào nội dung phát sóng trực tiếp và trò chơi điện tử.

Tuy nhiên, theo Ross Benes, nền tảng này vẫn phụ thuộc vào mô hình kinh doanh thuê bao. “Khi mô hình này dần chạm ngưỡng tăng trưởng tối đa, họ sẽ cần một nguồn doanh thu khác để đa dạng hóa hoạt động – điều này còn khó khăn hơn nữa”, ông đánh giá.

Đợt cắt giảm quy mô lớn gần nhất của công ty diễn ra vào năm 2022, với khoảng 450 nhân sự chia làm 2 đợt, sau “cú sốc” giảm lượng người đăng ký lần đầu tiên sau hơn một thập kỷ.

YouTube đang tìm cách mở rộng sang thị trường mới

YouTube đang tìm cách mở rộng sang thị trường sách nói, tận dụng lượng người dùng khổng lồ để cạnh tranh với Spotify và Audible.

YouTube đang phát triển một tính năng sách nói mới, đánh dấu kế hoạch mở rộng hoạt động ngoài lĩnh vực video và âm nhạc. Nếu triển khai thành công, nền tảng chia sẻ video của Google sẽ trở thành đối thủ của Spotify và Audible, 2 dịch vụ đang giữ vị thế lớn trên thị trường.

Theo WSJ, Google đã tiến hành thảo luận với các nhà xuất bản trong những tháng gần đây. Những người trong cuộc cho biết tính năng mới có thể sẵn sàng vào năm 2027. Tuy nhiên, công ty chưa công bố kế hoạch ra mắt chính thức.

Gã khổng lồ chia sẻ video đang cân nhắc tích hợp sách nói vào gói YouTube Premium. Dịch vụ này hiện có giá khởi điểm 15,99 USD/tháng, cho phép người đăng ký xem video và nghe nhạc không quảng cáo.

Việc bổ sung sách nói có thể giúp YouTube tăng sức hấp dẫn của gói thuê bao. Thay vì phải đăng ký nhiều nền tảng riêng biệt, người dùng có thể tiếp cận thêm một loại nội dung trong cùng hệ sinh thái giải trí.

Tham vọng mới đưa YouTube vào cuộc cạnh tranh với những doanh nghiệp đã có kinh nghiệm lâu năm trong lĩnh vực sách nói. Song, nền tảng này sở hữu lợi thế về lượng người dùng và khả năng phân phối nội dung. Đây cũng là yếu tố khiến các doanh nghiệp xuất bản quan tâm đến việc hợp tác với nền tảng video.

Theo WSJ, nhiều lãnh đạo ngành xuất bản đánh giá YouTube vẫn còn tiềm năng khai thác trong lĩnh vực sách nói. Họ kỳ vọng sự xuất hiện của kênh phân phối chính thức có thể tạo thêm nguồn thu từ lượng lớn người dùng nền tảng.

Một vấn đề khác là tình trạng sách nói không có bản quyền đang xuất hiện tràn lan trên YouTube. Hiện nhiều nội dung dạng này được người dùng đăng tải mà không có sự cho phép của chủ sở hữu quyền tác giả.

Việc xây dựng dịch vụ chính thức có thể mở ra phương án thương mại hóa nội dung hợp pháp, đồng thời giúp các nhà xuất bản kiểm soát tốt hơn việc phân phối tác phẩm. Tuy nhiên, hiệu quả của hướng đi này vẫn phụ thuộc vào mô hình cấp phép và chính sách nội dung của YouTube.

Sách nói cũng là một trong những phân khúc tăng trưởng đáng chú ý của ngành xuất bản. Theo Hiệp hội các nhà xuất bản Mỹ, doanh thu sách nói kỹ thuật số dự kiến vượt 1 tỷ USD trong năm 2026, so với mức 265 triệu USD năm 2016.

Đà tăng trưởng này cho thấy nhu cầu tiếp cận sách qua hình thức âm thanh ngày càng lớn. Với YouTube, việc mở rộng sang sách nói giúp bổ sung nội dung vào hệ sinh thái và tạo cơ hội thu hút thêm người dùng trả phí.

Highlands Coffee đang được đổi dần sang HIGHLANDS

Gần đây, chuỗi đồ uống Highlands bắt đầu có những điều chỉnh trong bộ nhận diện thương hiệu, nổi bật nhất là việc dần loại bỏ yếu tố “Coffee” khỏi tên gọi.

Tại một số cửa hàng mới, phần bảng hiệu chữ trên mặt tiền hiện chỉ còn sử dụng chữ HIGHLANDS ngang, trong khi logo tròn vẫn giữ nguyên tên Highlands Coffee.

Quan sát các sản phẩm truyền thông, tên gọi Highlands độc lập cũng xuất hiện ngày càng rõ. Cụ thể, trong chiến dịch kết hợp cùng Trà Sữa Station và Kodak, phần nhận diện chính trên ấn phẩm hay tên thương hiệu xuất hiện dưới dạng HIGHLANDS, không còn chữ Coffee.

Sự dịch chuyển này của Highlands có điểm tương đồng nhưng cũng khác biệt so với một thương hiệu đồ uống lớn khác tại Việt Nam là Phúc Long.

Trong lần làm mới nhận diện năm 2025, Phúc Long loại bỏ dòng chữ “Coffee & Tea” khỏi logo, tinh giản biểu tượng và làm nổi bật tên gọi, đồng thời giữ lại dấu mốc Since 1968.

Phân tích cho thấy, nếu Highlands có thể đang mở rộng liên tưởng thương hiệu, thì Phúc Long đang làm mới cách kể về di sản thương hiệu bằng diện mạo hiện đại hơn nhưng vẫn bảo tồn tài sản nhận diện cốt lõi. Cả hai trường hợp đều cho thấy các thương hiệu trưởng thành không nhất thiết phải tiếp tục giải thích mình bán gì.

Những bước chuyển mình về mặt định vị và nhận diện thương hiệu của Highlands diễn ra cùng thời điểm với sự thay đổi lớn trong cơ cấu sở hữu của chuỗi đồ uống này.

Ngày 23/9, Tập đoàn Jollibee Foods Corporation (JFC) có trụ sở tại Philippines phát đi tài liệu công bố thông tin gửi Ủy ban Chứng khoán về giao dịch thoái một phần vốn tại chuỗi Highlands Coffee. Thông qua thỏa thuận, JFC chính thức nhượng lại quyền kiểm soát nền tảng này cho đối tác liên doanh là Công ty Cổ phần Quốc tế Việt Thái (VTI).

VTI là công ty tiếp thị và bán lẻ hàng tiêu dùng có trụ sở tại Việt Nam, do ông David Thái thành lập năm 1998, đồng thời là cổ đông sáng lập của Highlands Coffee. VTI đã đóng vai trò đối tác liên doanh của Jollibee Group tại Công ty Cổ phần SF Vũng Tàu (SFVT) – pháp nhân nắm giữ hoạt động kinh doanh của chuỗi Highlands Coffee tại Việt Nam – từ năm 2011. Hiện tại, ông David Thái đang giữ chức vụ Người sáng lập và Giám đốc Điều hành của Highlands Coffee.

Theo hồ sơ công bố, JSF Investments Pte. Ltd., công ty con do Jollibee Group sở hữu 100% vốn, đã ký thỏa thuận bán gần 1,5 triệu cổ phần, tương đương 11% tỷ lệ sở hữu tại SFVT cho VTI.

Trước giao dịch, VTI nắm giữ 40% cổ phần. Sau khi hoàn tất thương vụ, tỷ lệ sở hữu của VTI sẽ tăng từ 40% lên 51%, qua đó chính thức nắm quyền kiểm soát doanh nghiệp. Ngược lại, tỷ lệ sở hữu của Jollibee Group giảm xuống mức 49%.

Về khía cạnh tài chính, mức giá thỏa thuận cho mỗi cổ phần trong giao dịch này là 1,6 triệu đồng (khoảng 60,24 USD). Hợp đồng mua bán bao gồm điều khoản điều chỉnh giá tăng lên dựa trên giá trị cổ phần trong thời gian thanh toán, đi kèm một mức trần giới hạn.

Phương thức thanh toán sẽ được thực hiện trong một khoảng thời gian thỏa thuận sau khi hoàn tất giao dịch. Tổng giá trị giao dịch mà Jollibee nhận được là 2.300 tỷ đồng tiền mặt, tương đương khoảng 88 triệu USD.

Cơ sở định giá của thương vụ được xác định dựa trên phương pháp định giá bội số, chỉ số EBITDA chuẩn hóa và hồ sơ tăng trưởng của công ty. Với giá trị giao dịch này, toàn bộ nền tảng Highlands Coffee tại Việt Nam được định giá vốn cổ phần ở mức 800 triệu USD. Mức định giá này tạo ra phần chênh lệch so với giá trị ghi sổ của khoản đầu tư trên báo cáo của Jollibee.

Phía Jollibee cho biết, giao dịch nhượng lại quyền kiểm soát Highlands Coffee nằm trong lộ trình quản lý danh mục đầu tư của tập đoàn. Khoản thu 88 triệu USD tiền mặt sẽ được dùng để giảm nợ, tái đầu tư vào các nền tảng tăng trưởng khác và mang lại lợi nhuận cho cổ đông.

Mức định giá 800 triệu USD cũng cung cấp một giá trị tham chiếu cho việc hiện thực hóa giá trị doanh nghiệp kể từ năm 2011, chuẩn bị cho kế hoạch niêm yết mảng kinh doanh quốc tế của Jollibee Group.

Dù không còn nắm quyền kiểm soát, Jollibee vẫn duy trì 49% lợi ích kinh tế tại nền tảng đang mang lại mức tăng trưởng doanh thu hai con số cùng khả năng sinh lời và thu hồi vốn ở cấp độ cửa hàng này.

Về phía Highlands Coffee, việc đối tác nước ngoài thoái 11% vốn có ý nghĩa đưa quyền sở hữu tập trung vào VTI, làm sâu sắc thêm tỷ lệ sở hữu của người Việt đối với một thương hiệu được xây dựng tại Việt Nam. Đây được ghi nhận là bước chuẩn bị của công ty trước kế hoạch niêm yết trong nước thời gian tới.


CEO công ty mẹ ChatGPT: Thế giới nên chấp nhận rủi ro từ AI

CEO OpenAI Sam Altman nhận định thế giới cần chấp nhận một số tác hại từ AI và phản đối việc tập trung quyền lực vào tay một tổ chức duy nhất.

CEO công ty mẹ ChatGPT: Thế giới nên chấp nhận rủi ro từ AI

CEO OpenAI Sam Altman nhận định thế giới cần chấp nhận một số tác hại từ AI và phản đối việc tập trung quyền lực vào tay một tổ chức duy nhất.

Trong cuộc phỏng vấn độc quyền với POLITICO, Giám đốc điều hành OpenAI Sam Altman đã chỉ ra sự khác biệt căn bản về quan điểm quản lý trí tuệ nhân tạo (AI) giữa công ty ông và đối thủ Anthropic.

Ông Altman cho rằng những lợi ích AI mang lại hoàn toàn xứng đáng để xã hội chấp nhận một số rủi ro đi kèm, đồng thời khẳng định công nghệ này phải được tiếp cận rộng rãi tới công chúng.

Khi bàn về quan điểm bất đồng với CEO Dario Amodei của Anthropic, ông Altman chia sẻ: “Chúng tôi tin rằng thế giới nên chấp nhận một số điều xấu xảy ra để đổi lấy lợi ích của công nghệ này và quyền chủ động của con người”.

Từ trước đến nay, Anthropic luôn ủng hộ các quy định kiểm soát AI nghiêm ngặt. Hướng đi này vốn đối lập với phương pháp tiếp cận cởi mở hơn từ phía OpenAI.

Mặc dù vậy, khoảng cách chính sách giữa hai công ty đã thu hẹp lại trong thời gian gần đây. OpenAI đã bắt đầu ủng hộ một số quy định an toàn khắt khe hơn sau khi đối mặt với các sự cố mô hình AI tự thực hiện hành vi tấn công mạng.

Vào tháng 9, ông Altman đã đồng tình với đề xuất làm chậm quá trình phát triển các mô hình AI tiên tiến của ông Amodei. OpenAI cũng theo chân Anthropic ủng hộ các dự luật mới tại các tiểu bang Mỹ.

Các quy định mới này đòi hỏi những tiêu chuẩn an toàn khắt khe hơn so với chính sách trước đây của hãng. Bên cạnh đó, OpenAI cũng ủng hộ đề xuất buộc các công ty AI hàng đầu phải tích hợp đơn vị đánh giá an toàn độc lập từ bên ngoài.

“Tôi đồng ý với Dario (Amodei) rằng chúng ta cần kiểm soát tốc độ phát triển các mô hình. Việc để các cơ quan đánh giá có quyền truy cập tương đương nhân viên là một ý tưởng tuyệt vời. Chúng tôi cũng sẽ làm điều tương tự”, CEO OpenAI cho biết.

Tuy nhiên, ông Altman vẫn nhấn mạnh sự khác biệt trong định hướng của OpenAI. Ông công khai phản đối quan điểm tập trung quyền lực vào tay một tổ chức duy nhất. Vị CEO gọi đây là “một sự đánh đổi hoàn toàn không thể chấp nhận”.

“Tôi không đồng ý với quan điểm cho rằng công nghệ này quá mạnh và nguy hiểm đến mức chỉ nên để một phòng thí nghiệm đơn lẻ nắm giữ, kiểm soát và phân phối lợi ích”, ông Altman nhấn mạnh.

Nhà sáng lập OpenAI tin tưởng vào mặt tích cực của AI. Ông nhận định: “Tôi sẽ không đánh đổi bằng việc loại bỏ hoàn toàn các nguy cơ như tấn công mạng hay lừa đảo. Bởi vì tôi tin rằng con người sẽ làm được những điều tốt đẹp nhiều hơn gấp bội so với những tác hại đó”.

Mặc dù chấp nhận các rủi ro thông thường, CEO OpenAI khẳng định ông không ủng hộ các rủi ro mang tính thảm họa. Ông đặc biệt nhấn mạnh mối lo ngại về nguy cơ con người mất hoàn toàn khả năng kiểm soát đối với AI.

Lạm phát Mỹ nóng hơn dự kiến (và thị trường đang phản ứng khá tiêu cực)

Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 và 30 năm đều tăng đáng kể sau khi báo cáo CPI tháng 10 được công bố.

Trong tháng 9, giá tiêu dùng Mỹ lại tăng tốc và khiến lạm phát duy trì ở mức cao hơn hẳn mục tiêu 2% của Cục Dự trữ Liên bang Mỹ (Fed).

Theo báo cáo do Cục Thống kê Lao động Mỹ (BLS) công bố ngày 14/10, chỉ số giá tiêu dùng tháng 9 tăng 0,6% so với tháng trước và 3,7% so với cùng kỳ năm ngoái.

Sau khi loại trừ giá năng lượng và thực phẩm dễ biến động, chỉ số CPI lõi tháng 9 đi lên 0,3% so với tháng trước và 2,6% so với một năm trước. Để so sánh, giới chuyên gia trước đó dự báo tốc độ tăng hàng tháng và hàng năm sẽ đạt lần lượt 0,2% và 2,5%, tờ CNBC cho hay.

Một lần nữa, chi phí năng lượng tăng vọt là nguyên nhân chính thúc đẩy áp lực giá cả. Chỉ số giá năng lượng bật tăng 5,2% trong bối cảnh căng thẳng giữa Mỹ và Iran không hạ nhiệt.

Giá xăng nhảy vọt 9,1%, chiếm tới một nửa mức tăng của CPI toàn phần, BLS cho biết.

Giá thực phẩm không thay đổi so với tháng trước, nhưng vẫn cao hơn 2,5% so với cùng kỳ năm ngoái. Tuy nhiên, chi phí nhà ở đã tăng 0,4%, còn giá xe ô tô và xe tải đã qua sử dụng tăng đáng kể 0,7%.

Thị trường trái phiếu đang phản ứng mạnh với số liệu CPI mới. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm – tham chiếu chính cho các khoản vay thế chấp, vay mua ô tô và nợ thẻ tín dụng – vọt tăng 9 điểm cơ bản (bps) lên 5,304%.

Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm tiến lên mức 5,61%. Trong khi đó, các hợp đồng tương lai gắn với chỉ số chứng khoán Mỹ đồng loạt giảm điểm.

Nhóm chuyên gia phân tích của Deutsche Bank lưu ý dữ liệu CPI được công bố chỉ hai tuần trước cuộc họp chính sách tiếp theo của Fed.

“Bất kể số liệu lạm phát cao hơn hay thấp hơn dự kiến, bất ngờ đó cũng sẽ góp phần định hình tâm lý thị trường trước thềm cuộc họp tiếp theo của Fed, vì phải đến sau ngày đưa ra quyết định đó, chúng ta mới có báo cáo chỉ số giá chi tiêu tiêu dùng cá nhân (PCEPI) – thước đo lạm phát ưa thích của Fed”, nhóm chuyên gia viết.

Trong những ngày gần đây, một số quan chức cấp cao của Fed đã chia sẻ ý kiến rằng ngân hàng trung ương Mỹ không cần vội tăng lãi suất tiếp. Tuy nhiên, đa số dự kiến Fed sẽ tăng lãi suất thêm một lần nữa trong năm nay.

Các tín hiệu trên thị trường ngụ ý Fed có thể tăng lãi suất ít nhất hai lần vào năm 2027. Thị trường lãi suất quỹ liên bang tương lai chưa phản ứng tức thì sau khi dữ liệu CPI được công bố.

Năm 2027 nên đầu tư vào đâu – Crypto hay Forex?

Crypto và forex đều thu hút nhà đầu tư cá nhân, nhưng khác nhau đáng kể về cách vận hành, mức biến động và loại rủi ro. Vì vậy, câu hỏi không chỉ là thị trường nào có khả năng sinh lời cao hơn, mà còn là thị trường nào phù hợp hơn với kiến thức, quỹ thời gian và khả năng chịu rủi ro của bạn. 

Crypto cho phép tiếp cận các tài sản như Bitcoin (BTC) hay Ethereum (ETH) và giao dịch 24/7, trong khi forex xoay quanh các cặp tiền như EUR/USD, chịu ảnh hưởng mạnh từ lãi suất và dữ liệu kinh tế. So sánh những khác biệt này sẽ giúp bạn lựa chọn thực tế hơn. 

Crypto và forex khác nhau như thế nào

Khác biệt cơ bản nằm ở tài sản được giao dịch: crypto là tài sản số hoạt động trên blockchain, còn forex liên quan đến việc mua bán các đồng tiền theo cặp. Để so sánh hai thị trường, nhà đầu tư cũng cần xem xét thanh khoản, biến động giá, đòn bẩy và quyền sở hữu.

Giờ giao dịch và khả năng tiếp cận

Crypto thường giao dịch 24/7, kể cả cuối tuần, trong khi forex chỉ hoạt động từ thứ Hai đến thứ Sáu, 24 giờ mỗi ngày. Cả hai đều có thể tiếp cận trực tuyến, nhưng thời gian giao dịch liên tục của crypto đồng nghĩa giá vẫn có thể biến động mạnh khi nhà đầu tư không theo dõi thị trường.

Biến động và thanh khoản

Crypto thường biến động mạnh hơn các cặp tiền tệ chính. Chẳng hạn, đến tháng 6/2026, giá Bitcoin đã giảm khoảng 50% so với mức đỉnh đạt được vào tháng 10/2025, cho thấy giá có thể thay đổi rất lớn chỉ trong vài tháng. 

Forex nhìn chung có biến động thấp hơn, đặc biệt ở các cặp tiền chính, và thị trường cũng có thanh khoản rất lớn. Theo BIS, giao dịch ngoại hối toàn cầu đạt trung bình khoảng 9,6 nghìn tỷ USD mỗi ngày vào tháng 4/2025. Tuy nhiên, thanh khoản cao không loại bỏ rủi ro, nhất là khi sử dụng đòn bẩy.

Đòn bẩy, quyền sở hữu và loại sản phẩm

Đòn bẩy có thể khuếch đại cả lợi nhuận lẫn thua lỗ. Forex bán lẻ thường sử dụng giao dịch ký quỹ, trong khi crypto có cả giao dịch spot và sản phẩm phái sinh. Mua crypto spot có thể cho phép nhà đầu tư sở hữu và rút tài sản về ví riêng, còn hợp đồng chênh lệch hoặc phái sinh không trao quyền sở hữu tài sản cơ sở. Mức bảo vệ pháp lý cũng khác nhau tùy quốc gia và loại sản phẩm.

Đầu tư crypto có gì hấp dẫn và cần lưu ý gì trong năm 2027?

Bitcoin vẫn là một thước đo quan trọng của thị trường crypto, nhưng không đại diện cho toàn bộ cơ hội đầu tư. Bernstein dự báo BTC có thể đạt khoảng 150.000 USD vào giữa năm 2027, hoặc 200.000 USD trong kịch bản tích cực hơn nếu dòng vốn tổ chức tăng mạnh. 

Tuy nhiên, nhà đầu tư cũng cần theo dõi Ethereum (ETH), với nâng cấp Hegotá dự kiến trong năm 2027, cùng sự phát triển của Solana (SOL), stablecoin, token hóa tài sản và các dự án mới.

Những xu hướng này có thể tạo cơ hội mới, nhưng cũng đi kèm rủi ro về biến động, công nghệ và pháp lý.

Giao dịch forex có lợi thế và rủi ro nào trong năm 2027?

The Federal Reserve building in Washington, D.C.

Forex vẫn hấp dẫn nhờ thanh khoản cao ở các cặp tiền chính và khả năng phân tích dựa trên dữ liệu kinh tế, lãi suất và chính sách ngân hàng trung ương. Theo dự báo tháng 10/2026 của MUFG, EUR/USD có thể ở quanh 1,16 và USD/JPY khoảng 151 vào quý II/2027, phản ánh kỳ vọng đồng USD suy yếu so với euro và yen. 

Tuy nhiên, các dự báo tỷ giá có thể thay đổi nhanh khi triển vọng lãi suất hoặc tăng trưởng kinh tế dịch chuyển. Với người dùng đòn bẩy, ngay cả biến động tỷ giá tương đối nhỏ cũng có thể khuếch đại đáng kể lợi nhuận lẫn thua lỗ.

Năm 2027 nên chọn crypto hay forex

Không có lựa chọn phù hợp cho tất cả nhà đầu tư. Crypto có thể phù hợp hơn với người muốn nắm giữ tài sản số trực tiếp, chấp nhận biến động cao và có thời gian tìm hiểu từng dự án hoặc hệ sinh thái. 

Forex lại phù hợp hơn với người quen phân tích kinh tế vĩ mô, theo dõi lãi suất, dữ liệu kinh tế và quản lý vị thế có đòn bẩy. Trước khi lựa chọn, nên cân nhắc bốn yếu tố: kiến thức thị trường, thời gian theo dõi, mức chịu lỗ và kinh nghiệm sử dụng đòn bẩy. Quan trọng hơn, nhà đầu tư không nhất thiết phải chọn một thị trường duy nhất hoặc tham gia ngay nếu chưa hiểu rõ rủi ro.

Microsoft sa thải nhân sự tại Việt Nam

Microsoft được cho là sa thải nhóm nghiên cứu và phát triển (R&D) ở Việt Nam, trong khi công ty khẳng định “giữ nguyên cam kết tại thị trường trong nước”.

Thông tin về việc sa thải của Microsoft Việt Nam xuất hiện trên mạng xã hội ngày 12/10, khi một số người tự nhận đang làm tại tập đoàn nói họ được thông báo tham dự cuộc họp “Cập nhật quan trọng về hoạt động kinh doanh”. Theo nội dung chia sẻ, cuộc họp có sự tham gia của bộ phận nhân sự và yêu cầu nhân viên dự trực tiếp.

“Cập nhật đó là sa thải các kỹ sư”, một tài khoản viết, trước khi ẩn nội dung liên quan. Một nguồn tin cho biết những người trong diện bị ảnh hưởng là bộ phận R&D với quy mô “vài chục người”.

Chiều 13/10, Microsoft xác nhận việc sa thải tại Việt Nam, nhưng không chia sẻ cụ thể số lượng cũng như kế hoạch sắp xếp lại nhân sự thế nào. Lý do được hãng đưa ra là “điều chỉnh cách thức làm việc và tổ chức đội ngũ để hỗ trợ các ưu tiên trong tương lai”.

“Những thay đổi này được triển khai dưới nhiều hình thức khác nhau trên toàn công ty, và trong một số trường hợp bao gồm quyết định khó khăn ảnh hưởng đến vị trí việc làm”, người phát ngôn của Microsoft nói.

Công ty phần mềm Mỹ cũng khẳng định hỗ trợ nhân viên bị ảnh hưởng trong quá trình chuyển đổi “với sự quan tâm và tôn trọng”, đồng thời bảo đảm cam kết với khách hàng và thị trường.

“Microsoft giữ nguyên cam kết của mình tại thị trường Việt Nam, nơi đội ngũ nhân viên của chúng tôi vẫn đang đồng hành cùng đối tác và khách hàng”, người phát ngôn của Microsoft nói thêm.

Microsoft tham gia thị trường Việt Nam từ năm 1996, là hãng công nghệ toàn cầu đầu tiên trong nhóm Big Tech Mỹ (bao gồm Microsoft, Apple, Amazon, Google, Meta) có mặt tại đây. Đây cũng là một trong số ít doanh nghiệp công nghệ Mỹ tiên phong xây dựng đội ngũ R&D trong nước.

Trong chia sẻ năm ngoái, đại diện Microsoft Việt Nam cho biết họ thành lập đội kỹ sư R&D tại văn phòng ở Hà Nội và TP HCM từ năm 2024, và là thị trường thứ tư ở châu Á có bộ phận này, sau Trung Quốc, Nhật và đảo Đài Loan. Đội ngũ khi ấy được cho là phát triển các giải pháp Microsoft 365 cho cả thị trường toàn cầu.

Microsoft hiện cũng không còn vị trí tổng giám đốc riêng cho thị trường Việt Nam. Chức danh này trước đó thuộc về bà Nguyễn Quỳnh Trâm. Tuy nhiên, trong cuộc gặp gỡ báo chí tháng 6, người phụ trách mới là ông Dhanawat Suthumpun, Giám đốc điều hành các thị trường mới nổi, bao gồm Việt Nam.

Theo VnExpress

Getty Images nộp đơn xin bảo hộ phá sản vì không thể cạnh tranh với AI

Trong bối cảnh bị cạnh tranh từ ảnh do AI tạo ra, ngày 12/10, Getty Images – kho ảnh hàng đầu thế giới – nộp đơn xin bảo hộ phá sản để tái cấu trúc, rút niêm yết.

Getty Images sẽ bắt đầu quá trình tái cơ cấu theo Chương 11, Luật Phá sản trong vài tuần tới. Sau khi tái cơ cấu, công ty vẫn hoạt động nhưng chuyển từ công ty niêm yết thành công ty tư nhân. Điều này không đồng nghĩa Getty Images sẽ dừng hoạt động. Họ sẽ không còn niêm yết trên sàn giao dịch chứng khoán, không còn là công ty đại chúng.

Đây là cuộc cải tổ lớn sau khi kế hoạch sáp nhập với đối thủ Shutterstock đổ vỡ, trong bối cảnh Getty gánh khối nợ lớn và cạnh tranh từ hình ảnh do AI tạo ra ngày càng gay gắt.

Sau khi quá trình tái cấu trúc hoàn tất, các doanh nghiệp của gia đình Getty và quỹ đầu tư Koch Equity Development sẽ sở hữu 100% công ty này. Các nhà đầu tư này cũng cam kết góp thêm tối đa 533 triệu USD vốn chủ sở hữu.

Những người nắm trái phiếu không có tài sản bảo đảm của Getty đã đồng ý tất toán 270 triệu USD trái phiếu. Các bên cho vay có tài sản bảo đảm cũng đồng ý giảm lãi và gia hạn nợ theo phương án tái cơ cấu.

Công ty cho biết sẽ vẫn hoạt động bình thường và các nhà cung cấp vẫn được thanh toán đầy đủ. Khoản vốn tối đa 143 triệu USD từ Koch Equity Development sẽ hỗ trợ quá trình tái cơ cấu.

Hồi tháng 8, Getty rút dự báo kết quả kinh doanh, với lý do đang rà soát các phương án huy động vốn và quản lý bảng cân đối kế toán. Nhà cung cấp nội dung hình ảnh này ghi nhận tổng nợ khoảng 2,1 tỷ USD tính đến ngày 30/6, trong khi vốn hóa cuối tuần trước chỉ là 20,74 triệu USD.

Sở Giao dịch Chứng khoán New York đã bắt đầu thủ tục hủy niêm yết với công ty này vào cuối tháng 9. Cổ phiếu Getty đã mất khoảng 99% giá trị kể từ khi trở lại thị trường chứng khoán năm 2022, thông qua một thương vụ sáp nhập định giá họ vào khoảng 4,8 tỷ USD.

Getty Images sở hữu một trong những kho lưu trữ ảnh hàng đầu thế giới, theo thông tin trên website. Công ty này được thành lập tại London năm 1995 bởi Mark Getty, người thừa kế của gia đình sở hữu Getty Oil, và doanh nhân Nam Phi Jonathan Klein.

Công ty bắt đầu giao dịch trên sàn Nasdaq (Mỹ) cuối những năm 1990. Năm 2008, Getty rút niêm yết sau khi được công ty đầu tư vốn cổ phần tư nhân Hellman & Friedman mua lại. Hiện Getty có trụ sở ở Seattle với 360 nhân viên.